株とNISAの始め方ノート証券口座と投資の勉強を、申し込む前に比べる

株はいくらから儲かるか:米国で売買がいちばん多い世帯の成績は年11.4%、市場全体の17.9%より低かった
株はいくらから儲かるか:米国で売買がいちばん多い世帯の成績は年11.4%、市場全体の17.9%より低かった
2026-10-22 公開・2026-10-23 更新

この記事の要点

  • 株はいくらから買えるかは「株価×100株」で決まります。儲かるかは、手数料と税20.315%を引いた手取りで見ます。利益が10万円なら、税は20,315円で手取りは79,685円です。
  • 米国の66,465世帯の口座の記録では、売買がいちばん多い世帯の成績は年11.4%でした。同じ時期の市場全体の17.9%を下回っています。
  • 東証の上場会社の92.9%は、1単元を50万円未満で買えます。分散については、無作為に選ぶなら30〜40銘柄が要るという計算があります。
この記事の目次(8)
  1. 結論:株はいくらから買えて、いくら残るか
  2. 売買単位・投資単位・申告分離課税の仕組み
  3. データで見る:1単元の額と家計の有価証券
  4. 研究で分かっていること:売買の回数・分散・損益
  5. 自分の額で計算する手取りの表
  6. よくある質問
  7. 次に読む
  8. 出典

手数料の元を取るのに何%の値上がりが要るかは、使う口座の手数料で決まります。手数料を公式の文言で確かめた記事: 松井証券の口座を開く前に、25歳以下の手数料・NISA・やめ方を公式の文言で確かめる

結論:株はいくらから買えて、いくら残るか

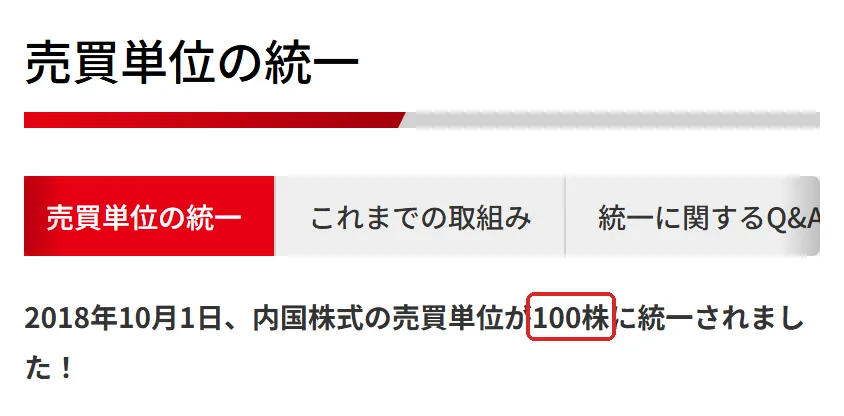
株価が5,000円未満の株なら、1単元を50万円未満で買えます。1単元は、売り買いできるいちばん小さい株数のことで、日本の株は100株です。必要な額は「株価×100株」で出ます。

東京証券取引所「売買単位の統一」の切り抜き。100の所を赤い枠で囲んでいます。
出典: 東京証券取引所「売買単位の統一」(2026-10-22 撮影)

残る額は、売った額から買った額と手数料を引いた利益に、20.315%の税をかけた残りです。金融庁は、株などに投資すると預貯金より高いリターンを期待できる一方で、元本割れのおそれもあると説明しています。

1単元は100株、利益にかかる税は20.315%、利益10万円なら手取りは79,685円であることを示す図
いくらから・いくら残る

この税がかからないNISAの枠が年いくらまでかは、次の記事で数字を並べています: NISAの非課税枠が年いくらまでかを調べた記事

売買単位・投資単位・申告分離課税の仕組み

株の売買の単位は、2018年10月1日から100株にそろっています。東証が取り組みを始めた時は、売買の単位が8種類ありました。今は、どの会社の株も100株ずつ売り買いします。

投資単位は、1単元を買うのに要る額のことです。東証は、個人が投資しやすいように、望ましい投資単位を50万円未満と示しています。

株の利益の税は、20%ではなく20.315%です。株の利益は、給料などとは分けて計算する「申告分離課税」です。所得税15%と住民税5%に、所得税の2.1%の復興特別所得税(令和29年分まで)が足されます。

売った額から取得費と手数料を引き、20.315%をかけて税を出し、残りが手取りになる手順の図
株の利益の税の出し方

データで見る:1単元の額と家計の有価証券

1単元が50万円以上の会社は、東証の上場会社の7.1%だけです(2026年9月末)。この割合は、近年10%を下回る水準で続いています。

東証の上場会社のうち1単元が50万円未満の会社は92.9%、50万円以上は7.1%であることを示す図
1単元の額で見た会社の割合

家計が持つ有価証券は、二人以上の世帯の平均で440万円でした(2025年)。3年連続で増えています。勤労者世帯の数字とあわせて、下の表にまとめます。

世帯 有価証券の平均 貯蓄に占める割合 前年からの増え方
二人以上の世帯 440万円 21.4% 63万円・16.7%増
勤労者世帯 370万円 21.5% 75万円・25.4%増

※ 平均値なので、有価証券を持たない世帯も含みます。真ん中の世帯の値(中央値)ではありません。

研究で分かっていること:売買の回数・分散・損益

売買が多いほど成績が低い、という関係が米国の口座の記録で出ています。分散の銘柄数と、日本の個人の損益の研究もあわせて見ます。

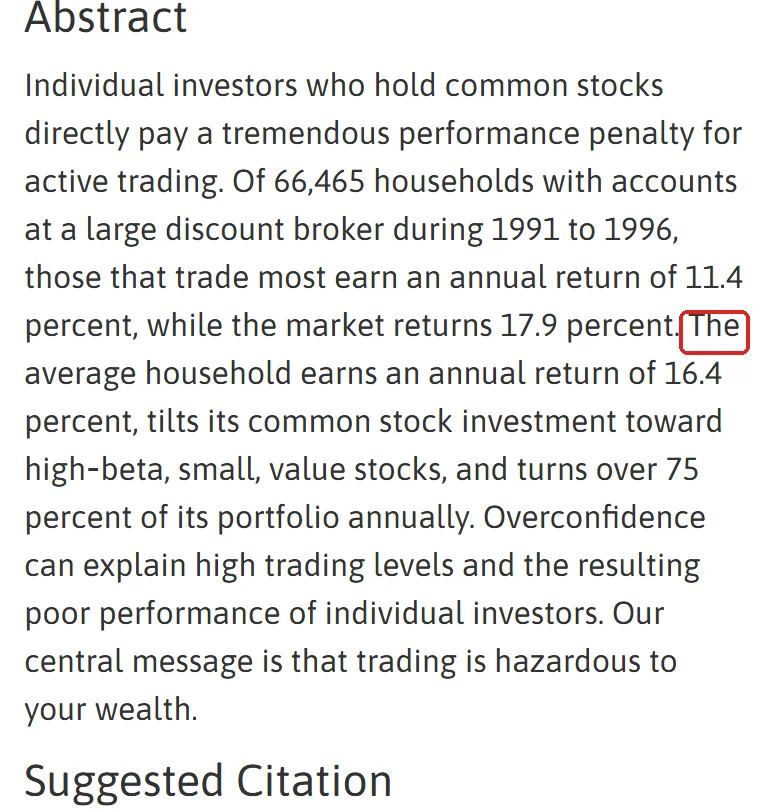
Barber・Odean(2000年)の研究では、米国の証券会社1社の66,465世帯(1991〜1996年)のうち、売買がいちばん多い世帯の成績は年11.4%で、市場全体は17.9%でした。売買の多さと低い成績に関係があったという結果で、売買の回数を増やそうか迷う人には参考になりますが、今の日本の手数料の水準にはそのまま当てはまりません。

ideas.repec.orgの「Abstract」の切り抜き。11.4と17.9の所を赤い枠で囲んでいます。
出典: ideas.repec.org(2026-10-22 撮影)
米国の66,465世帯の記録で、売買がいちばん多い世帯の成績は年11.4%、市場全体は年17.9%だったことを比べる図
売買の多さと年の成績

論文の要旨で確かめると、いちばん熱心に売買した世帯の成績が、市場全体の成績に届いていなかったのは、調べて分かった意外な点です。著者たちは、売買の多さが財産を減らすと主張しています。

Statman(1987年)の研究では、無作為に選んだ株でよく分散するには、お金を借りて投資する人で少なくとも30銘柄、お金を貸す側に回す人で40銘柄が要ると計算で示されました。「約10銘柄で分散の効果はほぼ出尽くす」という通説(Statman の要旨が挙げる通説)とは食い違う結果です。銘柄を自分で無作為に選ぶ人には当てはまりやすく、選び方が無作為でない人にはそのまま当てはまりません。

池端・森田・亀坂(2025年)の研究では、日本の個人投資家で、男性は女性より頻繁に売買し、女性の方が利益を得る確率が高いという関係がありました。行動のくせと損益の関係は限られていたという結果で、日本の個人の傾向を知りたい人には当てはまりやすく、一人ひとりの損益の予想には使えません。

池端(2024年)の研究では、金融の知識が高い人ほど、株の売買損益がプラスになる可能性が高いという関係がありました。日本の個人投資家の調査なので日本で始める人には当てはまりやすく、知識を付ければ利益が出るという因果までは当てはまりません。

川西・田村・功刀(2012年)の研究では、長く持って広く分散する人の方が、成績のばらつきが小さく、満足度が高いという関係がありました。雑誌の読者のアンケートなので、その雑誌を読む層には当てはまりやすく、投資家全体には当てはまらない可能性があります。

研究の読み方

研究 調べ方 対象と人数 分かったこと 限界
Barber・Odean(2000年) 観察(口座の記録) 米国の証券会社1社の66,465世帯・1991〜1996年 売買がいちばん多い世帯は年11.4%、市場は17.9% 米国の1社・1990年代で、今の日本の手数料とは違う
Statman(1987年) 計算・理論 無作為に選んだ株 無作為なら30〜40銘柄 古い研究。無作為に選ぶ場合の計算
池端・森田・亀坂(2025年) 観察(意識調査の個票) 2019〜2023年の調査で株を持つ人・損益の分析は8,009サンプル 男性は頻繁に売買し、女性の方が利益の確率が高い 査読誌でないワーキング・ペーパー。損益は本人の申告で含み損益を除き、階級の中央値で置き換え。相関
池端(2024年) 観察(意識調査) 日本の個人投資家・人数と年は記載なし 金融の知識が高いほど損益がプラスになりやすい 学会の予稿(4ページ)。本人の申告による相関
川西・田村・功刀(2012年) アンケート 個人投資家・2011年2月と2012年2月・人数は記載なし 長期で分散する人の方が成績の差が小さく満足度が高い 雑誌の読者で偏りがあり得る。学会の予稿。相関

どの研究も、原因と結果までは確かめていません(Statman は計算による結果です)。

自分の額で計算する手取りの表

使い方: 「あなたの数字」の列に、自分が買いたい株の株価・口座の手数料・見込む利益を入れます。

項目 式 資料の数字で計算した例 あなたの数字
① 1単元の額 株価×100株 株価5,000円なら50万円(ここが東証の望ましい投資単位の境目)  
② 手数料の元を取る値上がり率 (買いの手数料+売りの手数料)÷買った額 手数料は証券会社ごとに違うため、自分の口座の額を入れる  
③ 利益にかかる税 (売った額−(取得費+委託手数料等))×0.20315 利益10万円なら税20,315円  
④ 手取り 利益−③の税 利益10万円なら79,685円  
⑤ NISAの口座の中の場合 ③の税はかからない 利益10万円なら税0円  
⑥ 分散の目安額(上限の目安) 銘柄数×1単元の額 1単元50万円未満の銘柄だけで30銘柄なら1,500万円未満  
  • 0.20315は、0.15×1.021+0.05で出した税率です。
  • 株価5,000円の境目は、50万円÷100株で出しています。
  • 手取り79,685円は、100,000円−20,315円です。
  • ⑥の30銘柄は Statman(1987年)の計算の数で、無作為に選ぶ場合の数です。1,500万円は30×50万円で、要る額ではなく、50万円未満の銘柄だけでそろえた時の上限です。

よくある質問

株とNISAは何が違う?

NISAは、株などを持つための非課税の口座の仕組みです。国税庁の説明では、NISAの口座の中で株を売った利益には、20.315%の税がかかりません。年いくらまで買えるかは、下の「次に読む」の記事で確かめられます。

1単元5万円未満や、1株100円未満の株は認められている?

東証は2023年に、望ましい投資単位の下限だった「5万円以上」(東証の2023年7月28日の資料)をなくしました。ただし、1株100円未満になりそうな株式分割は、今後も理由などを慎重に確認するとしています。

次に読む

手数料の元を取る率を出すには、自分が使う口座の手数料が要ります。

税をかけずに持てるNISAの枠が年いくらまでかは、次の記事で数字を並べています。

このサイトで次に調べる候補: 株 配当 税金 計算(配当にかかる税を自分の額で出したい人向け)

出典

  1. Brad M. Barber, Terrance Odean(2000)「Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors」Journal of Finance 55(2), 773-806. https://doi.org/10.1111/0022-1082.00226
  2. Meir Statman(1987)「How Many Stocks Make a Diversified Portfolio?」Journal of Financial and Quantitative Analysis 22(3), 353-363. https://doi.org/10.2307/2330969
  3. 池端 卓也・森田 充・亀坂 安紀子(2025)「日本の個人投資家の投資行動および投資損益に関する分析」JPX ワーキング・ペーパー Vol.49. https://www.jpx.co.jp/corporate/research-study/working-paper/JPXWP_Vol49.pdf
  4. 池端 卓也(2024)「個人投資家の株式投資の売買損益に関する要因分析」行動経済学 16巻 Special_issue pp. S9-S12. https://doi.org/10.11167/jbef.16.S9
  5. 川西 諭・田村 輝之・功刀 祐之(2012)「長期分散投資vs短期集中投資 日経マネー誌アンケートから見えるネット投資家行動の実態」行動経済学 5巻 pp.152-156. https://doi.org/10.11167/jbef.5.152
  6. 総務省統計局『家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要』2025年. https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2025_gai.pdf
  7. 日本取引所グループ「投資単位の引下げ」. https://www.jpx.co.jp/equities/listing/company-split/index.html
  8. 東京証券取引所「売買単位の統一」. https://www.jpx.co.jp/equities/improvements/unit/index.html
  9. 東京証券取引所「女性活躍・男女共同参画の重点方針 2023…に係る上場制度の整備等について」(2023年7月28日). https://www.jpx.co.jp/news/1020/aocfb40000003czs-att/aocfb40000003d2k.pdf
  10. 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
  11. 金融庁 NISA特設ウェブサイト「資産形成の基本」. https://www.fsa.go.jp/policy/nisa2/invest/index.html

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「株とNISAの始め方ノート」の記事をすべて見る(9 本)→

スポンサーリンク