株とNISAの始め方ノート証券口座と投資の勉強を、申し込む前に比べる

株 NISA口座 確定申告:NISAで30万円損しても、課税口座の利益50万円の税は101,575円のまま
株 NISA口座 確定申告:NISAで30万円損しても、課税口座の利益50万円の税は101,575円のまま
2026-10-23 更新

この記事の要点

  • 株をNISA口座で売った利益には所得税がかからないので、NISA口座だけなら確定申告は要りません。申告が要るのは、課税口座どうしで利益と損を差し引くとき、損を翌年以降へ繰り越すとき、会社員で給与以外の所得が年20万円を超えるときなどです。
  • NISA口座で30万円損しても、税の計算ではその損が「ないもの」とされます。そのため、課税口座の利益50万円にかかる税は101,575円のままです。
  • 別の課税口座の損なら申告で差し引けます。利益50万円・損20万円なら税は60,945円になり、40,630円が戻る目安です。損を繰り越すなら、株を売らなかった年も申告が要ります。
この記事の目次(8)
  1. 結論:NISA口座だけなら申告は不要、要るのは3つの場面
  2. 言葉の意味:特定口座・損益通算・繰越控除と「ないものとみなす」
  3. データで見る:株の売却益を申告した人は115万人
  4. 研究で分かっていること:投資の知識と成績・分散の関係
  5. 自分の額で計算する表
  6. よくある質問
  7. 次に読む
  8. 出典

申告の仕組みが分かったら、次は口座を開く前に何を確かめるかです。NISAの扱いと手数料を公式の文言で確かめた記事: 松井証券の口座を開く前に、公式の文言で確かめる3つ(25歳以下のボックスレート手数料・NISA・やめ方)

結論:NISA口座だけなら申告は不要、要るのは3つの場面

NISA口座の中で株を売った利益には所得税がかかりません。申告が要るのは、次の3つのどれかに当てはまるときです。

口座の種類、損益通算や繰越控除を使うか、給与以外の所得が20万円を超えるかの順に確かめ、当てはまれば確定申告をする手順の図。
確定申告が要るかの判定

落とし穴は、NISA口座で出た損です。NISA口座の損は、課税口座の利益から引くことも、翌年へ繰り越すこともできません。

課税口座の利益50万円に対し、NISA口座の損30万円は引けず税は101,575円のまま、別の課税口座の損20万円は申告すれば引けて税は60,945円になることを比べた図。
利益50万円にかかる税の比べ

国税庁の説明と法律の文言を並べると、NISAで出た損が税の計算では「なかったこと」になるのは、調べて分かった意外な点です。NISAの利益に税がかからない代わりに、損も税の上では使えない仕組みです。

言葉の意味:特定口座・損益通算・繰越控除と「ないものとみなす」

申告の話で出てくる言葉は5つです。どれも、どの口座の利益と損をどう扱うかの言葉です。

言葉 ふつうの言葉で
非課税口座(NISA) 中で売った利益に所得税がかからない口座です。
特定口座(源泉徴収あり) 利益が出ると、税が差し引かれて納められる課税口座です。
損益通算 ある口座の利益から、別の口座の損を差し引くことです。
繰越控除 引ききれなかった損を翌年以降3年まで持ち越し、その年の利益から引くことです。
ないものとみなす NISA口座の損を、税の計算では無かった物として扱うことです。

租税特別措置法は、NISA口座で株を売って出た損を「ないものとみなす」と定めています。国税庁も、NISA口座の損は損益通算も繰越控除もできないと説明しています。

株の売却益の税率は20.315%で、内訳は所得税と復興特別所得税が15.315%、地方税が5%です。令和9年1月1日以後の所得からは、復興特別所得税が1.1%に下がり防衛特別所得税が加わりますが、合計の税率は変わりません。

旧NISAなどの非課税口座から特定口座や一般口座へ株を移すと、移した時の値段で買ったものとして扱われます。売った時の利益は、この移した時の値段から数えます。

データで見る:株の売却益を申告した人は115万人

令和7年分に株などの売却益を確定申告した人は115万人で、確定申告をした2,353万人の4.9%でした。前年より2.5%減っています。

令和7年分に株などの売却益を申告した人は115万人、そのうち所得があった人は74万人、所得金額は6兆8,603億円、確定申告をした人全体に占める割合は4.9%であることを示す図。
株の売却益の申告(令和7年分)

申告した115万人のうち、所得金額がなかった人は約41万人(115万人−74万人)で、3人に1人あまり(41万人÷115万人≒36%)でした。利益が出なかった人も申告している、という数字です。

所得があった人1人あたりにすると約927万円です(6兆8,603億円÷74万人)。ただし人数が万人単位に丸められた目安で、平均のため、多くの人の額とは限りません。

研究で分かっていること:投資の知識と成績・分散の関係

NISAの確定申告そのものを調べた論文ではなく、投資の勉強の補足として読める研究が3本あります。3本とも、金融の知識と投資の行動や成績に関係が見つかりました。

池端(2024年)の研究では、金融の知識が高い人ほど株の売買の損益がプラスになりやすく、若い人のほうが年の高い人よりプラスになりやすいという関係がありました。日本の個人投資家の調査に基づく話で、海外の投資家に当てはまるとは限りません。

鄭(2021年)の研究では、資産運用の知識がある若い人ほど株などリスクのある資産を買い、暮らしのお金の知識は金融トラブルを避けることと関係がありました。一方で、資産運用の知識が少しだけある人は、金融トラブルを経験する確率も高いという関係がありました。

宮本・西出(2024年)の研究では、客観的な金融の知識が高い人ほど資産を分けて持ちやすく、自分で「知っている」と思う度合いも高い人ほど、さらに分けて持ちやすいという関係がありました。投資先を1つに偏らせたくない人には参考になり、税の申告の判断には使えません。

研究の読み方

研究 調べ方 対象と人数 分かったこと 限界
池端(2024年) 調査データの分析(観察・相関) 日本証券業協会の個人投資家の意識調査。人数・期間は要旨に記載なし 金融の知識が高い人・若い人ほど売買損益がプラスになりやすい 相関で、原因と結果は分からない。人数・期間・偏りは未確認
鄭(2021年) 調査データの分析(観察・相関) 金融広報中央委員会の金融リテラシー調査(2019年)の若年層。人数は未確認 資産運用の知識はリスク資産の購入と、暮らしのお金の知識はトラブル回避と関係。知識が少しだけの人はトラブルも多い 相関で、若年層に限った結果
宮本・西出(2024年) 調査データの分析(観察・相関、経路の分析) 要旨に人数・期間の記載なし 客観的な知識が高い人ほど資産を分けて持ちやすい 相関で、人数・期間は未確認

自分の額で計算する表

使い方: 今年の自分の利益と損を「自分の額」の列に入れます。式は「戻る目安=損×20.315%」で、例は利益50万円・損20万円なら40,630円です。

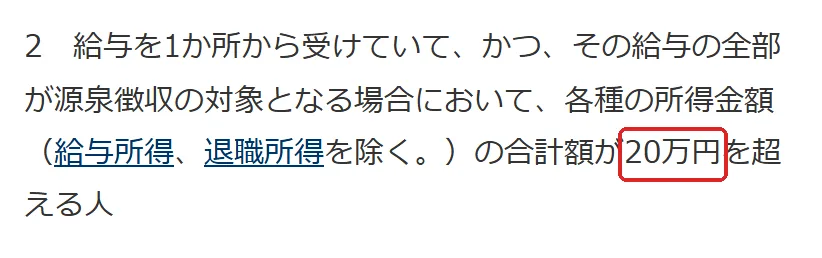
国税庁. タックスアンサー No.1900 給与所得者で確定申告が必要な人の切り抜き。20万の所を赤い枠で囲んでいます。
出典: 国税庁. タックスアンサー No.1900 給与所得者で確定申告が必要な人(2026-10-23 撮影)
項目 例 自分の額
① 源泉徴収ありの課税口座の利益 50万円    円
② 別の課税口座の損(NISA口座の損は入れない) 20万円    円
③ 申告しない時の税=①×20.315% 101,575円    円
④ 申告した時の税=(①−②)×20.315% 60,945円    円
⑤ 戻る目安=②×20.315% 40,630円    円

表の前提: ①の口座で税が差し引かれている場合です。②は①の利益が上限で、引ききれない分は繰越控除の対象になります。損を引くには確定申告が要ります。

給与が1か所か、給与以外の所得が20万円を超えるか、損益通算や繰越控除を使うか、去年の損を繰り越し中かの4つを確かめるチェックリストの図。
申告が要るかの4つの確認

よくある質問

Q. NISA口座だけで売買した年は、申告が要りますか

NISA口座の中の売却益には所得税がかからないので、その分のための申告は要りません。ただし、NISA口座で出た損を申告で使うこともできません。

Q. 会社員の「20万円」とは何ですか

給与を1か所から受けていて全部が源泉徴収されている人は、給与と退職金以外の所得の合計が年20万円を超えると、確定申告が要ります。申告しないことを選んだ源泉徴収ありの特定口座の所得と、申告しないことを選んだ株の配当は、この合計に入りません。

Q. 株を売らなかった年も申告が要るのはなぜですか

損を翌年以降3年へ繰り越すには、毎年の申告で損を引き継ぐ必要があるからです。国税庁は、株を売らなかった年も繰り越すための申告が要ると説明しています。

Q. 特定口座(源泉徴収あり)なら申告は要りませんか

利益の税は差し引かれて納められるので、それだけなら申告は要りません。ほかの口座の損益と差し引くときや、損を繰り越すときは確定申告が要ります。

Q. 旧NISAから課税口座へ移した株は、いくらで買ったことになりますか

移した時の値段で買ったものとして扱われます。税の目安は「(売った値段−移した時の値段)×20.315%」で、自分の額を入れて計算できます。

次に読む

NISAをどの口座で開き、公式の文言で何を確かめるかは、次の記事で調べています。NISAの枠がどう減り、どう戻るかを知りたい人は、2本目の記事が向いています。

このサイトで次に調べる候補: 「株 配当 税金 NISA」(NISAで受け取る配当と税の関係を知りたい人向け)

出典

  1. 国税庁. タックスアンサー No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1474.htm
  2. 租税特別措置法 第37条の14(e-Gov 法令、法令ID 332AC0000000026)
  3. 国税庁. 参考 NISA(非課税口座内の少額上場株式等に係る配当所得及び譲渡所得等の非課税措置)の概要. https://www.nta.go.jp/users/gensen/nisa/pdf/0019009-091.pdf
  4. 国税庁. タックスアンサー No.1476 特定口座制度. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1476.htm
  5. 国税庁. タックスアンサー No.1900 給与所得者で確定申告が必要な人. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
  6. 国税庁. タックスアンサー No.1331 上場株式等の配当等に係る申告分離課税制度. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1331.htm
  7. 国税庁『令和7年分の所得税等、消費税及び贈与税の確定申告状況等について』令和7年分. https://www.nta.go.jp/information/release/pdf/0026005-037.pdf
  8. 池端 卓也(2024)「個人投資家の株式投資の売買損益に関する要因分析」行動経済学 16巻 Special_issue号 p.S9-S12. https://doi.org/10.11167/jbef.16.S9
  9. 鄭 美沙(2021)「若年層のリスク性資産購入経験と金融トラブル経験に関する実証分析」生活経済学研究 54巻 p.45-58. https://doi.org/10.18961/seikatsukeizaigaku.54.0_45
  10. 宮本 弘之・西出 陽子(2024)「金融リテラシーが資産分散に与える影響」行動経済学 17巻 p.42-60. https://doi.org/10.11167/jbef.17.42

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「株とNISAの始め方ノート」の記事をすべて見る(9 本)→

スポンサーリンク