株とNISAの始め方ノート証券口座と投資の勉強を、申し込む前に比べる

nisaの仕組みをわかりやすく:年360万円の枠の減り方・戻り方と開く前の確認
nisaの仕組みをわかりやすく:年360万円の枠の減り方・戻り方と開く前の確認
2026-10-20 公開・2026-10-21 更新

この記事の要点

  • nisaの仕組みをわかりやすく言うと、ふつうは約20%(20.315%)かかる売却益と配当の税金が、年360万円(つみたて120万円+成長240万円)までの投資で非課税になる制度です。株の配当は、受け取り方を株式数比例配分方式にした場合に限ります。
  • 生涯の上限は1,800万円で、そのうち成長投資枠は1,200万円までです。売ったときは、取得金額(簿価)の分の枠が翌年以降に戻ります。
  • 公式の調査で並べると、年360万円の枠に対して、2025年に年300万円を超えて買った口座は5.7%だけで、上限の近くまで使う口座はごく一部なのは、調べて分かった意外な点です。
  • 2025年末の口座数は2,821万です。1年間に買付がなかった口座の割合は、2025年は36.6%でした。NISAで出た損失は「ないもの」とみなされ、特定口座や一般口座の利益と損益通算できません。
この記事の目次(9)
  1. 結論:NISAで非課税になる物と、枠の決まり
  2. 仕組みと言葉の意味:つみたて投資枠・成長投資枠・非課税保有限度額・簿価
  3. データで見る:口座は2,821万(2025年末)、3割以上は1年間買付なし
  4. 研究で分かっていること:NISAを知っているかどうかと、金融の知識の関係
  5. 自前の表:枠の動き方と、開く前の確認表
  6. 自分の額で計算する表
  7. よくある質問
  8. 次に読む
  9. 出典

口座を開く前に確かめる3点(25歳以下の手数料の条件・やめ方)を松井証券の例でまとめた記事: 松井証券で口座を開く前に確かめる3点(25歳以下の手数料の条件・やめ方)

結論:NISAで非課税になる物と、枠の決まり

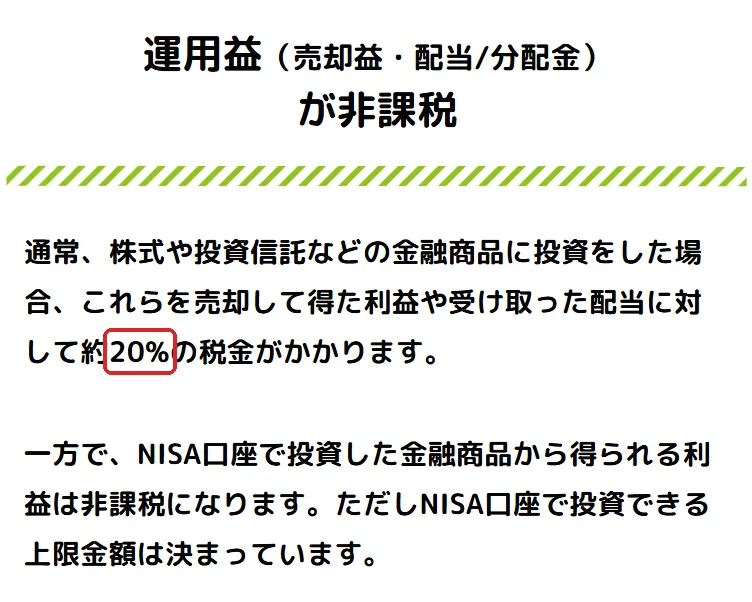
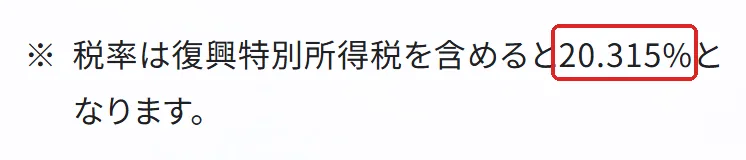
株や投資信託を売って得た利益や受け取った配当には、ふつう約20%の税金がかかります。復興特別所得税を含めた税率は20.315%です。NISAの口座で買った商品は、この税金がかかりません。ただし株の配当は、株式数比例配分方式を選んだ物だけが非課税です。

金融庁 NISA特設サイト「NISAを知る」の「運用益(売却益・配当/分配金)が非課税」の切り抜き。20の所を赤い枠で囲んでいます。
出典: 金融庁 NISA特設サイト「NISAを知る」(2026-10-21 撮影)
日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意事項」の切り抜き。20.315の所を赤い枠で囲んでいます。
出典: 日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意事項」(2026-10-21 撮影)

買える額は年360万円までで、生涯の上限は1,800万円です。売ると、翌年以降に簿価の分だけ枠が戻ります。その代わり、NISAで出た損失はないものとみなされます。

仕組みと言葉の意味:つみたて投資枠・成長投資枠・非課税保有限度額・簿価

つみたて投資枠は、年120万円まで使える枠です。成長投資枠は、年240万円まで使える枠です。2つは併用でき、合わせて年360万円まで買えます。

非課税保有限度額は、一生のうちにNISAで持てる額の上限のことです。上限は1,800万円で、そのうち成長投資枠で使えるのは1,200万円までです。簿価は、商品を買ったときの金額(取得金額)のことです。

2つの枠は別々の金融機関では使えず、1つの金融機関で使います。NISAは法律では租税特別措置法第37条の14に定められています。口座を開けるのは、その年の1月1日に18歳以上の人です。

データで見る:口座は2,821万(2025年末)、3割以上は1年間買付なし

口座数は2024年末の2,559万から、2025年末には2,821万に増えました。増えた割合は10.2%です(金融庁「NISA口座の利用状況調査(令和7年12月末時点)」の推移の表から計算: 2,821万 ÷ 2,559万 ≒ 1.102)。2026年6月末には3,048万口座になっています。

政府の目標は、2027年12月末までに3,400万口座です。3,400万 − 3,048万 = 352万口座が、目標までの残りです。2025年6月末の2,696万口座(令和7年12月末時点の調査の表)と比べると、3,048万 ÷ 2,696万 ≒ 1.13で、1年で約13%増えています。

一方で、その年に一度も買付がなかった口座の割合は、2024年が38.0%、2025年が36.6%でした(金融庁の令和6年12月末時点と令和7年12月末時点の調査。第一ライフ資産運用経済研究所のレポートも同じ数字を示しています)。年300万円を超えて買った口座(300万円超360万円以下)は、2025年は5.7%でした。

2026年1〜6月の買付額は13.8兆円でした。内訳は、成長投資枠が10.2兆円、つみたて投資枠が3.7兆円です(金融庁「NISA口座の利用状況調査(令和8年6月末時点)」。ダイヤモンド・オンラインの記事も同じ数字を示しています)。成長投資枠が、買付額の約7割を占めています(10.2兆円 ÷ 13.8兆円)。

2025年末と2026年6月末の口座数、政府目標までの残り、買付のない口座と年300万円超を買った口座の割合を並べた図
NISA口座の使われ方

研究で分かっていること:NISAを知っているかどうかと、金融の知識の関係

林田・大野(2024年)が日本証券業協会『証券投資に関する全国調査』2021年の個票を分析した研究(調査データで関係を見たもので、実験ではありません)では、NISAを知っている割合に、投資経験のある人とない人の間で大きな開きがありました。投資をしたことのない人に絞ると、金融教育を受けた人はNISAの認知度が有意に高い関係がありました。著者は、金融教育で「貯蓄から投資へ」の流れを促進できる可能性を示唆しています。ただし2024年からのNISAより前の調査で、原因と結果までは分かりません。

浅井(2024年)が日本の1,000人に2019年と2022年に聞き、637人が答えた調査では、金融知識の水準が高い人ほど、NISAの制度改正を知っている傾向がありました。これは関係を見たもので、知識が上がれば知るようになるとまでは言えません。人数が少なく、見ているのは制度改正を「知っているか」だけで、使ったかどうかは見ていません。

Kataukeほか(2025年)が楽天証券の稼働口座を持つ95,632人を対象に、2022年11〜12月に調べた横断調査(ある時点の関係を見たもの)では、旧NISAで一般NISAよりつみたてNISAを選ぶ傾向がありました。つみたてNISAを選んだ人には、女性・年長・既婚または離婚の人が多い関係がありました。1社の顧客で、すでに投資している人だけの調査なので、著者自身が一般化は慎重にと書いています。原因と結果までは分かりません。

自前の表:枠の動き方と、開く前の確認表

表A:枠の動き方(公式の数字と計算)

条件:2024年からのNISAで、毎年上限まで買い、途中で売らない人の場合です。

項目 数字 式・出典
年の枠(合計) 360万円 つみたて120万円+成長240万円(金融庁「NISAを知る」)
生涯の上限 1,800万円 うち成長投資枠は1,200万円まで(同)
2つの枠で上限まで埋まる最短の年数 5年 1,800万 ÷ 360万 = 5
成長投資枠だけで1,200万円が埋まる最短の年数 5年 1,200万 ÷ 240万 = 5
つみたて投資枠だけで1,800万円が埋まる最短の年数 15年 1,800万 ÷ 120万 = 15
売ったとき 簿価の分が翌年以降に戻る 金融庁「NISAを知る」

年間投資枠と非課税保有限度額(総枠)は、簿価をもとに計算されます。また、売っても損益がなくなるわけではありません。

年360万円まで買い、簿価の分だけ生涯の枠が減り、売ると翌年以降に簿価の分が戻る流れを示した図
NISAの枠の減り方と戻り方

税金の例:利益50万円のとき

条件:株や投資信託を売って、50万円の利益が出た場合です。

口座 税金 式・出典
課税口座(特定口座など) 101,575円 50万円 × 20.315% = 101,575円(日本証券業協会)
NISA口座 0円 非課税(金融庁「NISAを知る」)

損失が出たときの扱いは違います。NISAで出た損失はないものとみなされ、特定口座や一般口座で持つ上場株式等の譲渡益や配当等と損益通算できず、繰越控除もできません。

利益50万円のとき課税口座は101,575円、NISAは非課税で、株の配当は課税口座では約20%の税金、NISAでは株式数比例配分方式なら非課税であることを比べた図
利益50万円の税金と、株の配当の違い

表B:開く前の確認表

確かめる点 公式の書き方の要約 出典
損失の扱い NISAで売って出た損失はないものとみなされ、特定口座・一般口座の譲渡益や配当等との損益通算も、繰越控除もできない 国税庁 No.1535
株の配当 非課税になるのは、株式数比例配分方式を選んだ物だけ。発行した会社から直接受け取ると課税 国税庁 No.1535
株式投資信託の分配金 上の手続きは不要 日本証券業協会
金融機関 2つの枠は1つの金融機関で使う 金融庁「よくある質問」
口座を開ける年齢 その年1月1日に18歳以上 租税特別措置法 第37条の14
未成年者の枠 年間投資枠60万円・非課税保有限度額600万円。始まる時期と使える枠は金融庁のページで確かめる 金融庁「NISAを知る」

損益通算とは、損失を利益と差し引きして、税金を計算することです。株式数比例配分方式とは、株の配当を証券会社の口座で受け取る方式のことです。

損失の扱い、配当の受け取り方式、金融機関、未成年者の枠の4点を確かめるチェックリスト
NISA口座を開く前の確認

自分の額で計算する表

使い方: 自分の利益・今年買った額・持っている商品の簿価を右の欄に入れて、上から順に確かめます。

確かめる項目 式 自分の数字
課税口座ならかかる税金 自分の利益 × 20.315%(NISA口座なら0円)  
今年まだ買える額 360万円 − 今年すでに買った額(売っても戻るのは翌年以降)  
生涯の枠の残り 1,800万円 − NISAで持っている商品の簿価の合計  
成長投資枠の残り 1,200万円 − 成長投資枠で持っている商品の簿価の合計  
翌年以降に戻る枠 今年売った商品の簿価の合計  

例: 利益50万円なら 50万円 × 20.315% = 101,575円が課税口座でかかる税金で、NISA口座なら0円です。

よくある質問

NISAで株を買うのと、特定口座で買うのは何が違う?

利益に税金がかかるかどうかが違います。特定口座などの課税口座では利益に20.315%かかり(日本証券業協会)、NISAでは非課税です。その代わり、NISAで出た損失はないものとみなされ、特定口座や一般口座の譲渡益や配当等と損益通算できず、繰越控除もできません。

売ったら枠はいつ、いくら戻る?

翌年以降に、売った商品の簿価(取得金額)の分だけ戻ります。売っても損益がなくなるわけではありません。

株の配当を非課税で受け取るには?

株式数比例配分方式を選びます。発行した会社から直接受け取る方式だと課税になります。株式投資信託の分配金は、この手続きは不要です。

つみたて投資枠と成長投資枠を別々の証券会社で使える?

使えません。1つの金融機関で使います。

次に読む

このサイトで次に調べる候補: 株 nisa口座 確定申告(NISA口座で株を売買したときに確定申告が要るかを知りたい人向け)

出典

この記事の数字と事実の出どころは、下の一覧にまとめています。

  1. 林田 実・大野 裕之(2024)「投資未経験者とNISA」季刊個人金融 19(3). https://www.jstage.jst.go.jp/article/personalfinance/19/3Autumn/19_66/_article/-char/ja
  2. 浅井 義裕(2024)「金融知識の水準と資産運用・キャッシュレス決済に関する実証研究」明治大学社会科学研究所紀要 63(1). https://www.jstage.jst.go.jp/article/issmeiji/63/1/63_118/_article/-char/ja
  3. Katauke, Khan, Kadoya(2025)"What determines investment in the Nippon Individual Savings Account? …" PLoS ONE 20(2). https://doi.org/10.1371/journal.pone.0313433
  4. 金融庁『NISA口座の利用状況調査(令和7年12月末時点)』2026年7月3日公表(別紙1 2512.xlsx・別紙3 2512transition.xlsx・別紙4 2512nisa-graph.pdf). https://www.fsa.go.jp/policy/nisa/20260703.html
  5. 金融庁『NISA口座の利用状況調査(令和8年6月末時点)』2026年10月2日公表(別紙1 2606.xlsx・別紙3 2606nisa-graph.pdf). https://www.fsa.go.jp/policy/nisa/20261002.html
  6. 金融庁『NISA口座の利用状況調査(令和6年12月末時点)』2025年6月17日公表(2412-3.xlsx). https://www.fsa.go.jp/policy/nisa/20250617.html
  7. 金融庁 NISA特設サイト「NISAを知る」. https://www.fsa.go.jp/policy/nisa2/about/index.html
  8. 金融庁 NISA特設サイト「よくある質問」. https://www.fsa.go.jp/policy/nisa2/question/index.html
  9. 国税庁 タックスアンサー No.1535. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
  10. 日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意事項」. https://www.jsda.or.jp/shijyo/seido/tax/nisahaitoukin.html
  11. 租税特別措置法 第37条の14(e-Gov 法令検索). https://laws.e-gov.go.jp/law/332AC0000000026
  12. 鄭 美沙(2026)「2025年のNISA利用状況を読み解く(1) ~NISAが普及してもなお残る『なぜ日本人は投資をしないのか?』という課題~」第一ライフ資産運用経済研究所 2026年7月10日(金融庁の令和7年12月末時点の調査を読み解いたレポート). https://www.dlri.co.jp/report/asset/629200.html
  13. ダイヤモンド・オンライン「〔新NISA〕2027年「こどもNISA」始動にでさらに期待!2026年上期のNISA買付額は「13.8兆円」で過去最高水準に!〔投資信託の最前線〕」2026年10月10日(金融庁の令和8年6月末時点の調査を引いた記事). https://diamond.jp/articles/-/400882

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「株とNISAの始め方ノート」の記事をすべて見る(9 本)→

スポンサーリンク