株とNISAの始め方ノート証券口座と投資の勉強を、申し込む前に比べる

NISA 非課税枠はいくら:年360万円に対し1口座あたりの買付は年66.5万円
NISA 非課税枠はいくら:年360万円に対し1口座あたりの買付は年66.5万円
2026-10-21 更新

この記事の要点

  • NISA の非課税枠はいくらかというと、1年に最大360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯では1,800万円です。生涯の枠のうち、成長投資枠で使えるのは1,200万円までです。
  • 2025年の1年間の買付額を口座の数で割ると、1口座あたり約66.5万円でした。年360万円の枠の約18.5%で、2割に届いていません。
  • 売った分の枠は翌年以降に戻ります。戻るのは売った額ではなく、買った時の額(簿価)の分だけです。2023年までの旧NISAで持っている分は、1,800万円とは別の枠で管理されます。
この記事の目次(8)
  1. NISAの非課税枠は年360万円・生涯1,800万円
  2. 「年の枠」と「生涯の枠」は別の上限
  3. 実際の利用者は年にいくら使っているか
  4. 自分の額で計算する早見表
  5. よくある質問
  6. 研究で分かっていること
  7. 次に読む
  8. 出典

NISAと手数料・やめ方を、口座を開く前に公式の文言で確かめた記事: 松井証券の口座を開く前に、公式の文言で確かめる3つ(25歳以下のボックスレート手数料・NISA・やめ方)

NISAの非課税枠は年360万円・生涯1,800万円

NISAで使える非課税枠は、1年に360万円までです。内訳は、つみたて投資枠が年120万円、成長投資枠が年240万円です。つみたて投資枠は旧制度のつみたてNISAの3倍、成長投資枠は旧制度の一般NISAの2倍に広がりました。

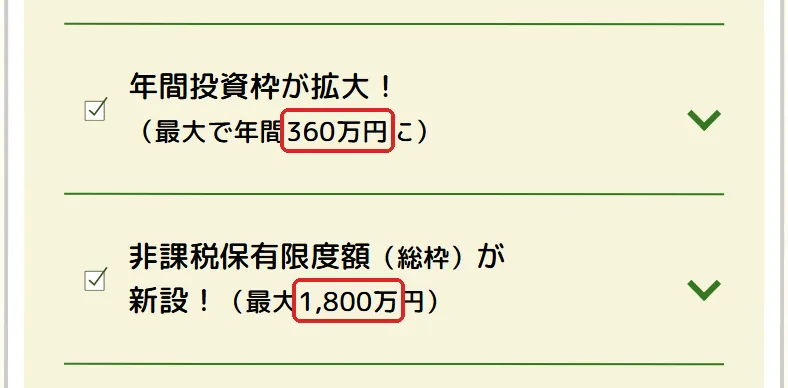
金融庁 NISA特設ウェブサイト「NISAを知る」の「NISAのポイント」の切り抜き。360万と1,800万の所を赤い枠で囲んでいます。
出典: 金融庁 NISA特設ウェブサイト「NISAを知る」(2026-10-21 撮影)

生涯の枠は1,800万円で、そのうち成長投資枠で使えるのは1,200万円までです。年360万円ずつ入れると、5年で生涯の枠に届きます。

一方で、金融庁の利用状況調査から計算すると、実際の買付は1口座あたり年約66.5万円でした。公式の表を並べると、平均の買付が枠の2割にも届いていないことが、調べて分かった意外な点です。

NISAの非課税枠は、つみたて投資枠が年120万円、成長投資枠が年240万円、合計で年360万円、生涯で1,800万円(うち成長投資枠は1,200万円)、未成年は2027年1月から年60万円・生涯600万円であることを示す図
NISAの非課税枠の金額

「年の枠」と「生涯の枠」は別の上限

NISAには上限が2つあります。1つは、その年に買える額の上限(年360万円)です。もう1つは、持っている分の合計の上限(生涯1,800万円)です。

生涯の枠は、買った額の残り(簿価残高)で管理されます。簿価とは、値上がりや値下がりを入れない、買った時の金額のことです。一人ひとりの生涯の枠は、国税庁がまとめて管理しています。

2023年までの旧NISA(一般NISA・つみたてNISA)で持っている分は、1,800万円の外の枠として管理されます。つまり、旧NISAの分があっても、新しいNISAの1,800万円は減りません。この枠の金額は、租税特別措置法の第三十七条の十四で決められています。

売った場合は、その商品の簿価の分だけ、翌年以降に枠を使い直せます。値上がりしてから売っても、戻るのは買った時の額だけです。枠の減り方と戻り方は、次に読む記事で詳しく整理しています。

実際の利用者は年にいくら使っているか

金融庁の利用状況調査によると、NISAの口座は2026年6月末で3,048万口座です。買付額の累計は85兆円です。

2025年の1年間に買われた額は、1口座あたり平均で約66.5万円です。年360万円の枠に対しては約18.5%です。2025年の1年間の買付額は全体で約18.7兆円、2025年12月末の口座数は約2,821万口座でした。

計算: 約71.4兆円(2025年12月末までの累計)− 約52.6兆円(2024年12月末までの累計)= 約18.7兆円。18.7兆円 ÷ 約2,821万口座 = 約66.5万円。

2025年の1年間の1口座あたりの買付額は約66.5万円で、年の枠360万円の約18.5%であることを比べた図
1口座あたりの年の買付額

2026年1〜6月の半年分では、1口座あたりの買付額は約45.3万円でした。年代で見ると、20歳代は約24.2万円、50歳代は約53.0万円です。

計算: 全体は約13.8兆円 ÷ 約3,048万口座、20歳代は約9,107億円 ÷ 約376.5万口座、50歳代は約3兆1,802億円 ÷ 約599.9万口座。

2026年1〜6月の半年分の1口座あたりの買付額は、20歳代が約24.2万円、全体が約45.3万円、50歳代が約53.0万円であることを比べた図
年代別の買付(半年分)

この半年の買付額のうち、約73.5%が成長投資枠でした。

計算: 成長投資枠の約10.16兆円 ÷ 全体の約13.82兆円。

持っている額で見ると、2025年12月末のNISAの残高(約36.8兆円)を口座数(約2,821万口座)で割ると、1口座あたり約130.4万円でした。生涯の枠1,800万円の約7.2%(130.4 ÷ 1,800)です。

1,800万円の大きさの目安として、貯蓄と比べてみます。総務省の家計調査では、貯蓄を持つ二人以上の世帯の貯蓄の中央値は1,264万円でした(2025年)。ただし、1,800万円は1人あたりの枠で、1,264万円は世帯の数字なので、単位が違います。

数字の読み方も添えます。ここの平均はどれも、口座の数で割った単純な平均です。その年に買付がなかった口座や、年の途中に開いた口座も含みます。

自分の額で計算する早見表

自分が1年にNISAへ入れる額を、空いている行に入れて使ってください。使い切り年数の式は「1,800万円 ÷ 自分の年の投資額」です。成長投資枠は「1,200万円 ÷ 成長投資枠への年額」で計算します。売らずに買い続けた場合の年数で、値上がりの見込みは入れていません。

年の投資額 計算 生涯の枠を使い切る年数
年360万円(両方の枠の上限) 1,800万円 ÷ 360万円 5年
成長投資枠に年240万円 1,200万円 ÷ 240万円 5年(成長投資枠の上限まで)
年120万円(つみたて投資枠の上限) 1,800万円 ÷ 120万円 15年
年36万円(月3万円) 1,800万円 ÷ 36万円 50年
自分の年額:__万円 1,800万円 ÷ __万円 __年

NISAの外で株や投資信託を売って利益が出ると、利益に20.315%の税がかかります。NISAの中なら、この分がかかりません。たとえば売った利益が100万円なら、20万3,150円です。

売った利益 計算 NISAの外でかかる税
100万円 100万円 × 20.315% 20万3,150円
自分の利益:__万円 __万円 × 20.315% __万円

※ 20.315%は、所得税15%に復興特別所得税(所得税の2.1%)を足した15.315%と、住民税5%の合計です(15% × 1.021 + 5%)。復興特別所得税は令和29年分までです。

NISAの残りの枠を確かめる4つの条件(年の枠・生涯の枠・売った分の戻り方・旧NISAの扱い)を並べたチェックリスト
残りの枠の確かめ方

よくある質問

つみたて投資枠と成長投資枠は、それぞれいくら?

つみたて投資枠は年120万円、成長投資枠は年240万円です。生涯の枠1,800万円のうち、成長投資枠で使えるのは1,200万円までです。

売ったら枠は戻る?

戻ります。翌年以降に、売った商品の簿価(買った時の額)の分だけ使い直せます。

旧NISAで持っている分は1,800万円に含まれる?

含まれません。2023年までのNISAで持っている分は、1,800万円の外の枠で管理されます。

子どもは使える?

2027年1月から、つみたて投資枠の年齢の条件がなくなります。未成年の枠は、年60万円・生涯600万円です。

NISAだと税金はいくら違う?

NISAの外で売って利益が出ると、利益に20.315%の税がかかります。NISAの中ではこれがかかりません。利益100万円なら、違いは20万3,150円です。

研究で分かっていること

林田・大野(2024年)の研究では、投資をしたことがない人のうち、金融教育を受けた人はNISAを知っている割合が高く、両者に関係がありました。2024年の制度改正の前の調査なので、今の年360万円の枠を知っているかどうかまでは分かりません。

Katauke ほか(2025年)の研究では、旧NISAの投資家は一般NISAよりつみたてNISAを選ぶ傾向があり、少しずつ積み立てる長期の資産づくりとの関係が見られました。大手証券会社1社の投資家を調べた研究なので、ほかの会社でNISAを使う人には当てはまるか分かりません。

Chetty ほか(2014年)のデンマークの年金口座の研究では、税の優遇は主に、税がかかる口座から優遇される口座へお金を移す動きと関係がありました。政府の支出1ドルあたり、貯蓄全体の増え方は1セントと推計されていますが、NISAでは確かめられていません。

研究の読み方

研究 調べ方 対象と人数 分かったこと 限界
林田・大野(2024年) 調査データの分析(観察) 日本証券業協会の「証券投資に関する全国調査」2021年の回答者。人数は要旨にない 投資未経験者では、金融教育を受けた人ほどNISAの認知度が高い 2021年の1時点のデータ。2024年の制度改正の前。原因と結果までは分からない
Katauke ほか(2025年) 調査データの分析(観察) 大手証券会社1社の投資家95,632人(2022年の終わりごろ) 旧NISAでは、一般NISAよりつみたてNISAを選ぶ傾向 1社だけで、他社の口座は見えない。旧制度が対象。原因と結果までは分からない
Chetty ほか(2014年) 行政データを使った観察研究 デンマークの退職のための貯蓄口座。観測数は4,100万件 税の優遇は口座の間でお金を移す動きが中心で、支出1ドルあたり貯蓄全体の増え方は1セント デンマークの年金口座の研究で、NISAを調べたものではない

次に読む

このサイトで次に調べる候補: 株の配当にかかる税金とNISA(配当を受け取るとNISAで何が変わるかを知りたい人向け)

出典

  1. 金融庁『NISA口座の利用状況調査(令和8年6月末時点)』2026年. https://www.fsa.go.jp/policy/nisa/20261002.html (別紙1 https://www.fsa.go.jp/policy/nisa/20261002/2606.xlsx ・別紙2 https://www.fsa.go.jp/policy/nisa/20261002/2606transition.xlsx ・別紙3 https://www.fsa.go.jp/policy/nisa/20261002/2606nisa-graph.pdf )
  2. 総務省統計局『家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)』2025年(2026年5月公表). https://www.stat.go.jp/data/sav/sokuhou/nen/pdf/2025_gai.pdf
  3. 金融庁 NISA特設ウェブサイト「NISAを知る」. https://www.fsa.go.jp/policy/nisa2/about/index.html
  4. 金融庁 NISA特設ウェブサイト「よくある質問」. https://www.fsa.go.jp/policy/nisa2/qa/index.html
  5. 租税特別措置法 第三十七条の十四. https://laws.e-gov.go.jp/api/1/lawdata/332AC0000000026
  6. 国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
  7. 林田 実・大野 裕之(2024)「投資未経験者とNISA」『季刊個人金融』19巻 3Autumn号 pp.66-76. https://www.jstage.jst.go.jp/article/personalfinance/19/3Autumn/19_66/_article/-char/ja
  8. Katauke, T., Khan, M. S. R., Kadoya, Y.(2025)"What determines investment in the Nippon Individual Savings Account? an investigation of Japan's tax-exempt investment account" PLoS One 20(2): e0313433. https://pmc.ncbi.nlm.nih.gov/articles/PMC11801543/
  9. Chetty, R., Friedman, J. N., Leth-Petersen, S., Nielsen, T., Olsen, T.(2014)"Active vs. Passive Decisions and Crowdout in Retirement Savings Accounts: Evidence from Denmark" The Quarterly Journal of Economics 129(3), pp.1141-1219. https://www.nber.org/papers/w18565

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「株とNISAの始め方ノート」の記事をすべて見る(9 本)→

スポンサーリンク