海外FXレバレッジ計算ツールに入れる前に|米ドル/円の1985年以降で最大の値動きに耐える倍率は14.9倍、国内上限の25倍より低い 2026-10-22 更新
この記事の要点
海外FXのレバレッジ計算ツールの数字は、取引の額を倍率や証拠金で割る3つの式で出ています。米ドル/円が150円の時に、口座に6万円を入れて1万通貨を持つと実質25倍になり、6円動けば証拠金がなくなります。
金融庁の試算では、1985年以降で最大の米ドル/円の変動(6.7%)に耐えられる倍率は14.9倍でした。国内の上限の25倍より低い水準です。
金融商品取引法の登録がない海外業者との取引の利益は、一般的には雑所得の総合課税になります。国内FXの損益とは差し引きできません。
この記事の目次(9) 結論:計算ツールの数字は3つの式で、見るのは実質レバレッジ 口座の最大の倍率と実質レバレッジは別の数字 国内の25倍の決まりと、ロスカットが間に合わない時 国内でも証拠金を超える損が出た口座は2026年7月に45件 レバレッジは成績と関係があるのか 自分の額で計算する表 よくある質問 次に読む 出典 通貨の数を減らして実質レバレッジを下げたい人が次に困るのは、少ない単位で取引できる口座がどこかです。その答えはこちら: 1,000通貨以下から取引できる国内のFX口座4社の取引単位とスプレッドの比較
結論:計算ツールの数字は3つの式で、見るのは実質レバレッジ
国内の25倍は、米ドル/円の過去最大の変動に耐えられない倍率です。計算ツールで見るべきなのは、口座の最大の倍率ではなく、自分の資金に対する実質レバレッジです。ツールの数字は、次の3つの式で出ています。
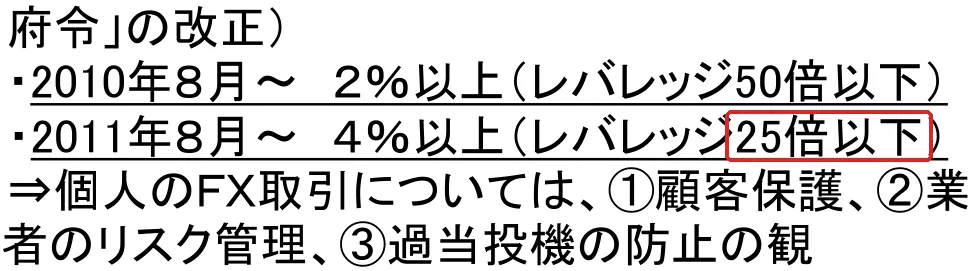
出典: 金融庁『事務局説明資料(店頭FX業者の決済リスクへの対応について)』(2026-10-22 撮影)
必要証拠金=取引の額÷口座の倍率
実質レバレッジ=取引の額÷有効証拠金
証拠金がなくなる値動き≒1÷実質レバレッジ
過去最大の変動に耐える倍率 上の図は、金融庁の試算と国内の上限を並べた物です。25倍は、どちらの試算の水準よりも高くなっています。
口座の最大の倍率と実質レバレッジは別の数字
損の速さを決めるのは、口座の「25倍」や「1000倍」といった上限ではなく、実質レバレッジです。口座の上限は、預けたお金の何倍まで取引できるかを示すだけです。
実質レバレッジは、取引の額を有効証拠金で割った倍率です。有効証拠金は、口座の資金に、まだ決済していない取引の含み損益を足した額のことです。
口座の上限が1000倍でも、結論の例と同じ入金と取引なら実質は25倍です。口座の倍率を上げると必要証拠金は小さくなりますが、証拠金がなくなる値幅は変わりません。国内の取引データを調べた岩壷(2021年)の論文も、必要証拠金と有効証拠金の比から、日ごとにレバレッジを測っています。
国内の25倍の決まりと、ロスカットが間に合わない時
国内の個人のFXでは、取引の額の4%以上の証拠金を受け取らないと、業者は取引できません。これが25倍の上限です。上限は次の順で下がってきました。
2010年8月から: 証拠金2%以上(50倍以下)
2011年8月から: 証拠金4%以上(25倍以下)
金融庁は2009年に、1日の為替の値動きをまかなえる額を証拠金にするという考えで、この決まりを示しました。高いレバレッジの問題としては、次の3つを挙げています。
ロスカットが十分に働かず、思わぬ損が出るおそれ
客の損が証拠金を超えて、業者の財務に響くおそれ
行き過ぎた投機
ロスカットは、損が会社の決めた水準まで膨らんだ時に、取引を自動で決済する仕組みです。金融庁は、相場がきわめて急に動いて業者が値段を出せない時には、ロスカットが働かないおそれがあるとしています。例として、2015年1月15日のスイスフランショックがあります。この時ある会社は、スイスフラン/円を117.698円で約定した後に値段を出せず、次の約定は132.016円でした。
海外の業者について、金融庁は、日本の登録を受けずに金融商品取引業をすることは違法だと注意を呼びかけています。日本語のホームページで勧誘する海外の業者もあります。金融先物取引業協会も、自動売買ソフトなどを買ったことがきっかけで無登録の海外業者との取引に誘われ、トラブルになる例があると書いています。申し込む前に、相手が登録業者かどうかを金融庁の登録業者の一覧で確かめてください。
国内でも証拠金を超える損が出た口座は2026年7月に45件
国内の業者でも、ロスカットが間に合わない時があります。2026年7月には、証拠金を超える損が出た個人の口座が45件、損の合計は約534万円でした。この損は、業者が客から受け取れていないお金(未収金)として、金融先物取引業協会が毎月数えています。
ロスカットが間に合わなかった口座 これは金融先物取引業協会が集計している国内の数字です。国内の店頭FXの規模は、次のとおりです。
2010年度
2016年度
口座の数
349万口座
672万口座
FX業者の数
90社
53社
協会の統計では、2026年9月の店頭FXの会員は46社です。持たれている取引の残高(建玉)は約11.7兆円でした。
レバレッジは成績と関係があるのか
結論は、レバレッジを下げれば成績が上がるとは言えない、です。取引の記録を見た研究では、成績の悪い群のレバレッジは高い一方、成績の良い群も高い倍率でした。アンケートの研究では、成績とはっきり結びつく点にレバレッジは入りませんでした。
米国の上限の研究。 日本の25倍や海外業者の口座には、そのまま当てはまりません。Heimer と Simsek(2019年)の研究では、2010年に米国が個人のFXのレバレッジに上限を設けた後、取引の量は23%減りました。高いレバレッジで取引していた人の損は40%小さくなっていて、業者の売値と買値の差(取引のたびにかかる費用)は変わらないという関係がありました。
国内の取引データの研究。 岩壷(2021年)の研究では、成績が下位4分の1の群と上位4分の1の群の両方でレバレッジが高いという関係がありました。成績を説明する力が強い順は、勝率、リスクリワード比(勝った時の利益と負けた時の損の大きさの比)、レバレッジでした。国内の25倍までの口座で短い期間に売買する人には当てはまりやすく、1か月を超えて持つ人の取引は入っていません。
成績の群とレバレッジ 下位の群のレバレッジは、第3四分位の群の約3倍でした。ただ、上位の群も12倍を超えているので、倍率を下げれば成績が上がるとまでは言えません。
1,000人へのアンケートの研究。 Hayo と岩壷(2019年)の研究で、成績とはっきり結びついたのは5つの点でした。年齢、投資戦略を持たないこと、取引額、ファンダメンタル分析の重視、投資スキルです。レバレッジは調べた項目に入っていましたが、この5つには入りませんでした。損益を自分で答えた人の結果で、取引の記録そのものを見た研究ではありません。
欧州の発表。 欧州の監督機関 ESMA(2018年)は、CFD(差金決済取引)の個人口座の74〜89%が損をしていると発表し、主要な通貨ペアの上限を30倍にしました。CFD全体の数字なので、FXだけを見る人にはそのまま当てはまりません。
研究の読み方
調べ方は、Heimer・Simsek が規制の前後を比べた観察、岩壷が取引データの相関の分析、Hayo・岩壷がアンケートです。どれも観察か調査で、ランダム化の試験はありません。
Heimer・Simsek(2019年)
- 分かったこと: 上限の後、取引の量が23%減り、高レバレッジの人の損が40%小さかった
- 対象: 米国の個人向けFX市場の3つのデータ
- 限界: 米国の上限での結果
岩壷(2021年)
- 分かったこと: 下位1/4が16.00倍で最も高く、上位1/4も12.08倍。説明する力は勝率・リスクリワード比・レバレッジの順
- 対象: 国内の会員会社の顧客。2015年1〜2月、月ごとに無作為に1,000人
- 限界: 2か月だけ。1か月を超える取引を除き、勝率0%と100%の人はリスクリワード比の計算から除く
Hayo・岩壷(2019年)
- 分かったこと: レバレッジは頑強な5つの点に入らなかった
- 対象: 2018年の日本のFX投資家1,000人
- 限界: 損益は自己申告。もうけた人が「スキルがある」と答えるずれがある
ESMA(2018年)
- 分かったこと: 74〜89%が損をしている
- 対象: 欧州のCFDの個人口座
- 限界: FXだけの数字ではない
自分の額で計算する表
自分のレート・通貨の数・有効証拠金を入れて、上から順に計算します。例は、米ドル/円150円・1万通貨・有効証拠金6万円です。
項目
式
例
取引の額
レート×通貨の数
150万円
必要証拠金
取引の額÷口座の倍率
25倍なら6万円、1000倍なら1,500円
実質レバレッジ
取引の額÷有効証拠金
25倍
証拠金がなくなる値動き
≒1÷実質レバレッジ
4%(6円)
金融庁の物差し
実質が14.9倍(米ドル/円)・8.7倍(10通貨ペアの平均)を超えるか
25倍は超えている
出た実質レバレッジを、次の早見表で探します。150円の米ドル/円の列は、変動率を150円に当てはめた例の計算で、実際の値動きの予想ではありません。
実質レバレッジ
証拠金がなくなる値動き
150円の米ドル/円なら
8.7倍(金融庁・10通貨ペアの平均)
11.4%
約17円
14.9倍(金融庁・米ドル/円)
6.7%
約10円
25倍
4%
6円
100倍
1%
1.5円
1000倍
0.1%
0.15円
同じ1万通貨でも、有効証拠金を10万円にすると実質15倍になります。これは金融庁の米ドル/円の14.9倍とほぼ同じ水準です。
※ロスカットの水準は会社ごとに違うので、実際には証拠金がなくなる前に取引が決済されます。
税の式を選ぶ2問
海外FXの利益は、取引の相手が日本の登録業者かどうかで税の式が変わります。第一種金融商品取引業者と登録金融機関は、金融商品取引法の登録を受けてFXなどを扱う業者です。
計算と税の式の確かめ 国内口座の利益の税で、次に気になるのは「いつの年の所得になるか」です。それは次の記事で確かめています: FXのスワップポイントの税金(所得税15%・地方税5%)と、会社で違う課税の時期の説明
よくある質問
レバレッジ25倍は危険ですか?
25倍は国内で認められている上限ですが、金融庁の試算では、米ドル/円の過去最大の変動にも耐えられない倍率です。口座の上限ではなく、上の表で出した自分の実質レバレッジで比べてください。
100倍や1000倍の口座だと、すぐ証拠金がなくなりますか?
口座の倍率が上がって変わるのは、必要証拠金の額です。証拠金がなくなる値幅は、入れたお金と通貨の数から出る実質レバレッジで決まります。少ない入金で通貨の数を増やすと、実質の倍率が上がります。
負けた場合、証拠金より多く損をしますか?
国内の業者でも、急な相場でロスカットが間に合わず、証拠金を超える損が出た個人の口座があります。その分は、業者が受け取れていないお金(未収金)として毎月数えられています。
レバレッジを下げれば成績は上がりますか?
下げれば成績が上がるとまでは言えません。上位の群も高い倍率で、アンケートの研究でも、成績とはっきり結びつく5つの点にレバレッジは入りませんでした。
次に読む
実質レバレッジを下げるには、通貨の数を減らすのがいちばん直接の方法です。少ない単位で取引できる口座と、その費用はこちらで比べています。
このサイトで次に調べる候補: FXのレバレッジのデメリット(倍率を上げると何が増えるのかを知りたい人向け)
出典
Heimer, R. Z. & Simsek, A.(2019)「Should retail investors' leverage be limited?」Journal of Financial Economics 132(3). https://doi.org/10.1016/j.jfineco.2018.10.017
岩壷健太郎(2021)「FX 証拠金取引の投資パフォーマンスの決定要因 ‐機械学習を用いた分析‐」金融先物取引業協会. https://www.ffaj.or.jp/wp-content/uploads/2021/01/20210129-ronbun.pdf
Hayo, B. & 岩壷健太郎(2019)「Who is Successful in Foreign Exchange Margin Trading? New Survey Evidence from Japan」日本語テクニカルサマリー(2022). https://www.ffaj.or.jp/wp-content/uploads/2022/09/20220920-technical_summary.pdf
ESMA プレスリリース(2018年3月27日). https://www.esma.europa.eu/node/84933
金融庁『事務局説明資料(店頭FX業者の決済リスクへの対応について)』2018年. https://www.fsa.go.jp/news/29/singi/20180213-1/03.pdf
金融先物取引業協会『店頭FX月次速報』2026年9月. https://www.ffaj.or.jp/library/performance/fx_flash
金融先物取引業協会『ロスカット等未収金発生口座数(月次・速報)』2025年10月〜2026年9月. https://www.ffaj.or.jp/library/monitoring/account/
金融庁「金融商品取引業等に関する内閣府令の一部を改正する内閣府令(案)」等の公表について(2009年5月29日). https://www.fsa.go.jp/news/20/syouken/20090529-3.html
金融庁「無登録の海外所在業者による勧誘にご注意ください」. https://www.fsa.go.jp/ordinary/kanyu/20090731.html
国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1521.htm
金融先物取引業協会「FX取引を行おうとする個人投資家の皆さまへ」. https://www.ffaj.or.jp/investors/fx/
この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。
 FX損切りの
 ヒロセ通商の
 EAを
 少額FX口座4社の