FX口座の選び方ノートFX の口座と EA 用の VPS を、申し込む前に比べる

fxのスワップポイントの税金は所得税15%と地方税5%|課税の時期の説明は会社で違う
fxのスワップポイントの税金は所得税15%と地方税5%|課税の時期の説明は会社で違う
2026-10-20 公開・2026-10-21 更新

この記事の要点

  • fxのスワップポイントの税金は、JTG証券の税の説明(会社の解釈)では、雑所得として「申告分離課税」で計算します。国税庁 No.1521 にはスワップポイントの語はなく、FXの差益を「先物取引に係る雑所得等」として、ほかの所得と分けて所得税15%と地方税5%で課税すると書いています。所得税には上乗せの税があり、これを足すと合計は20.315%になります(国税庁 No.1521 から計算)。
  • 令和9年分からは、上乗せの内訳が「復興特別所得税1.1%+防衛特別所得税1%」に変わります。所得税15%に掛けた上乗せの合計は0.315%で、変わりません(国税庁 No.1521・No.1522 から計算)。
  • 公式の説明を並べると、スワップポイントの税率は同じ20.315%なのに、決済していない分の扱いは、JTG証券が「未決済スワップポイント」を課税の対象外とし、SBI証券が建玉を決済した際にスワップ損益を加算すると書き方が分かれるのは、調べて分かった意外な点です。
  • スワップをどの年の所得にするかは、会社によって説明が違います。JTG証券は受入証拠金に反映した年、SBI証券は建玉を決済した時に加えます。
この記事の目次(9)
  1. 結論:スワップの税は分離課税の20.315%、課税する時期は口座の会社の説明を読む
  2. 仕組み:「申告分離課税」と、決済していないスワップの扱い
  3. データで見る:日本の店頭FXの建玉は買いが約63%
  4. 研究で分かっていること:スワップを取る取引の危険と、成績に関係した点
  5. 計算表:令和9年分から変わる上乗せの内訳と、会社ごとの課税の時期
  6. 自分の額で計算する表
  7. よくある質問
  8. 次に読む
  9. 出典

スワップを受け取る日と払う日を表にしてから始める手順の記事: みんなのFXで、スワップを受け取る日と払う日を同じ表に書いてから始める手順

結論:スワップの税は分離課税の20.315%、課税する時期は口座の会社の説明を読む

国内のFX口座で受け取るスワップポイントは、JTG証券の税の説明(会社の解釈)では課税対象で、雑所得として「申告分離課税」とされています。国税庁 No.1521 にはスワップポイントの語はなく、FXの差益を「先物取引に係る雑所得等」として課税すると書いています。

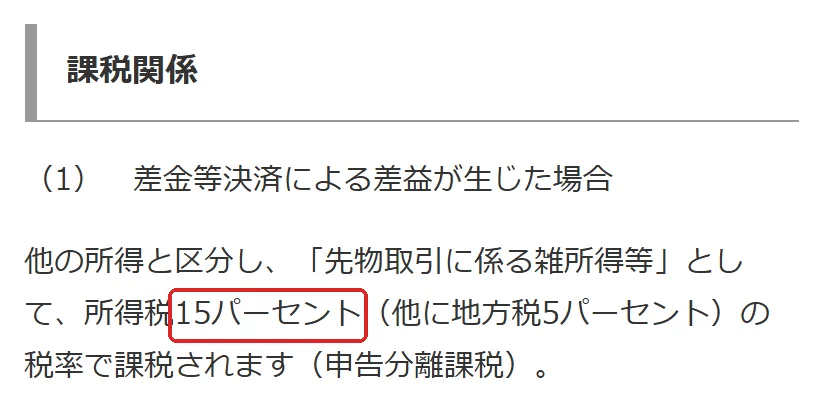
所得税15%と地方税5%の申告分離課税です。所得税に復興特別所得税を足すと、合計は20.315%になります。

国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」の切り抜き。15の所を赤い枠で囲んでいます。
出典: 国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」(2026-10-21 撮影)

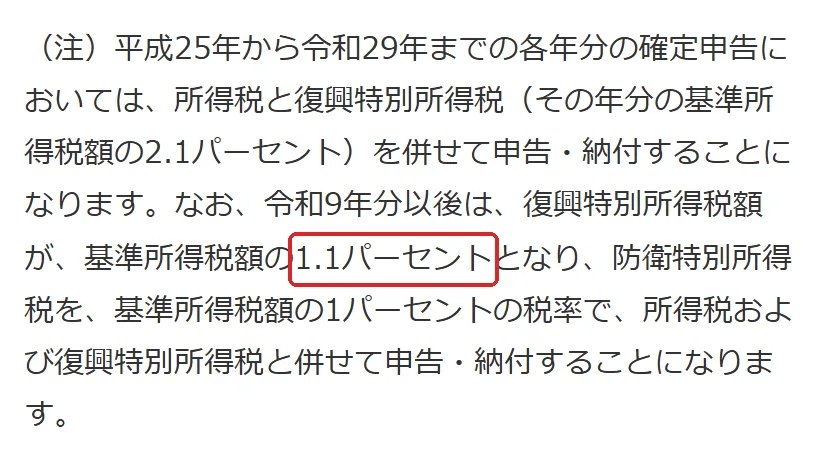
令和9年分からは、復興特別所得税が1.1%に下がり、新しく防衛特別所得税1%が加わります。所得の何%を納めるかの合計は変わらず、内訳だけが変わります。

国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」の切り抜き。1.1の所を赤い枠で囲んでいます。
出典: 国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」(2026-10-21 撮影)

スワップをどの年の所得にするかは、会社によって説明が違います。口座を開く前に、その会社の税の説明を読んでください。給与を1か所から受け、その全部が源泉徴収されている会社員は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が要ります。

仕組み:「申告分離課税」と、決済していないスワップの扱い

申告分離課税とは、ある種類の所得をほかの所得と合わせずに、決まった税率で計算して自分で申告する仕組みです。FXの利益は、給与などと合計して税率が上がっていく計算には入りません。

租税特別措置法41条の14は、この仕組みを次のように書いています。「他の所得と区分し、その年中の当該先物取引による事業所得の金額、譲渡所得の金額及び雑所得の金額として政令で定めるところにより計算した金額(以下この項において「先物取引に係る雑所得等の金額」という。)に対し、先物取引に係る課税雑所得等の金額(…)の百分の十五に相当する金額に相当する所得税を課する。」

国税庁 No.1521 も、FXの利益は「他の所得と区分し、「先物取引に係る雑所得等」として、所得税15パーセント(他に地方税5パーセント)の税率で課税されます(申告分離課税)。」と書いています。

決済していないスワップについて、JTG証券は「決済していない未決済建玉に係る未決済スワップポイントや「スワップポイント振替」で決済していない未決済スワップポイントは課税の対象外です。」と書いています。未決済建玉とは、まだ決済していない、持ったままの取引のことです。

なお、ニュースや統計に出てくる「為替スワップ」は、金融機関の取引高の調査で使う取引の種類の名前です。日本銀行の調査では、2025年4月中のわが国外為市場の1営業日あたりの平均取引高は4,402億米ドルでした。FXのスワップポイントとは別の物です。

データで見る:日本の店頭FXの建玉は買いが約63%

金融先物取引業協会の月次速報では、2026年9月30日の時点で、店頭FXを扱う会員は46社でした。売建玉は43,358億円、買建玉は73,799億円、建玉合計は117,158億円です。建玉とは、決済されずに残っている取引の額のことです。

これは業界団体の統計で、国の統計ではありません。合計に占める割合を計算すると、買いは73,799÷117,158=約63.0%、売りは43,358÷117,158=約37.0%です。

2026年9月30日の店頭FXの建玉は、買建玉73,799億円、売建玉43,358億円、合計117,158億円で、会員は46社だったことを示す図
店頭FXの建玉 2026年9月末

日本銀行の新見(2016年)は、日本のFXは「基本的に「円売り・外貨買い」主体」だと書いています。2026年9月末の建玉で買いが多いことは、この説明と同じ向きです。ただし、月次速報の買いと売りが、通貨の組ごとにどう分かれているかまでは、この数字からは分かりません。

スワップの元になる金利のうち、米国の側について、FOMCは2026年9月16日に政策金利の誘導目標を1/4ポイント引き上げ、「3-3/4 to 4 percent」としました。FOMCとは、米国の政策金利を決める会合です。

研究で分かっていること:スワップを取る取引の危険と、成績に関係した点

ここで紹介する3本は、どれも税を扱った研究ではありません。スワップを受け取る取引の性質と、日本のFX投資家の実際を、観察や調査で調べたものです。

キャリートレードとは、金利の低い通貨を売って金利の高い通貨を持ち、金利の差を受け取ろうとする取引です。Brunnermeier ほか(2008年)は、高金利の通貨と低金利の通貨の為替の動きを市場のデータで調べました。その結果、為替の動きは負に歪んでいました。急に大きく下がる側に偏っていたということです。

著者らは、この偏りはキャリートレードが急に一斉に解消されるためだと論じました。そして、解消はリスクを取る意欲と資金の調達のしやすさが下がる時期に起きやすいとしています。これは市場データの観察です。日本の個人の口座のデータではなく、期間と通貨の数は要旨に書かれていません。

Hayo・Iwatsubo(2022年)は、日本のFX証拠金取引をする人に2018年に行ったアンケートを分析しました。年齢が高い人と、決まった取引の戦略を持たない人は、成績が低いことと関係がありました。金融の知識の量も、自信の過剰・過少も、目立った役割を持っていませんでした。

この研究はアンケートのデータを使ったもので、関係があったことを示すだけです。原因と結果までは示していません。人数は要旨に書かれていません。

新見(2016年)は、日本銀行の日銀レビューで日本のFX取引の動きを分析しました。日本のFXは基本的に「円売り・外貨買い」が主体です。そのため、円高が急に進む時には、強制ロスカットを通じて相場の動きを大きくする場合があると書いています。

強制ロスカットとは、損失が一定の水準を超えた時に、会社が取引を自動で決済する仕組みです。この分析は2016年の時点のものです。ページには、示された意見は執筆者のもので、日本銀行の見解とは限らないと注記されています。

計算表:令和9年分から変わる上乗せの内訳と、会社ごとの課税の時期

令和8年分までと令和9年分以後の内訳

読む人の条件: 国内のFX口座でスワップポイントや為替の差益を得て、先物取引に係る雑所得等として申告分離課税で申告する人。税率は所得(課税雑所得等の金額)に対する割合です。

項目 令和8年分まで 令和9年分以後
所得税 15% 15%
復興特別所得税(所得税の額に掛ける率) 2.1% 1.1%
防衛特別所得税(所得税の額に掛ける率) なし 1%
上乗せの税(所得に対する割合) 15%×2.1%=0.315% 15%×1.1%+15%×1.0%=0.165%+0.150%=0.315%
地方税 5% 5%
合計 15%+0.315%+5%=20.315% 15%+0.315%+5%=20.315%

(国税庁 No.1521・No.1522 の率から計算)

令和8年分までと令和9年分以後で、所得税15%と地方税5%は同じで、上乗せの税は復興2.1%から復興1.1%と防衛1%に変わり、所得に対する上乗せの合計は0.315%のままであることを示す表
令和9年分からの内訳

基準所得税額とは、上乗せの税を計算する元になる所得税の額です。No.1522 は「令和9年分以後は、復興特別所得税額が、基準所得税額の1.1パーセントとなり、防衛特別所得税を、基準所得税額の1パーセントの税率で、所得税および復興特別所得税と併せて申告・納付することになります。」と書いています。

No.1521 は、「令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1パーセントに引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1パーセント相当額)が併せて源泉徴収されます。」と書いています。防衛特別所得税を何に掛けるかは、No.1522 では「基準所得税額」、No.1521 では「源泉徴収すべき所得税の額」と書かれています。

スワップに税がかかる時期:2社の原文

JTG証券 SBI証券
原文 「毎年1月1日から12月31日までの1年間にお客さまの受入証拠金に反映したスワップポイントが課税対象になります。」 「【2017/5/20以降のロールオーバー時に建玉を保有していた場合】ロールオーバー時に建玉の値洗いは実施いたしません。お客さま自身で建玉を決済した際に損益やスワップ損益が加算されます。」
決済前のスワップ 「未決済スワップポイント」は「課税の対象外です。」 決済した際に加算

ロールオーバーとは、決済しないまま建玉を次の日へ持ち越すことです。年をまたいで建玉を持つ場合は、その会社がどちらの書き方をしているかで、スワップを申告する年の考え方が変わります。

JTG証券は受入証拠金に反映したスワップを課税対象とし未決済分は対象外とし、SBI証券は建玉を決済した際にスワップ損益を加算すると説明していることを並べた表
スワップに税がかかる時期

復興特別所得税の期間の書き方

復興特別所得税の期間は、資料によって書き方が違います。原文をそのまま並べます。

資料 原文
SBI証券 「平成25年1月1日から令和19年12月31日までの25年間は、復興特別所得税として…2.1%を乗じて計算した金額」
国税庁 No.1521 「平成25年から令和29年までの各年分の確定申告においては、所得税と復興特別所得税(原則として、その年分の基準所得税額の2.1パーセント)を併せて申告・納付することになります。」と、令和9年以後の変更の注記

国税庁のページは「令和8年4月1日現在法令等」と書かれています。申告の年には、国税庁のページで率と期間を確かめてください。

自分の額で計算する表

使い方: 自分の1年の課税雑所得等の金額(スワップポイントと為替の差益を合わせた所得)を右の欄に入れて、上から順に確かめます。

項目 率(所得に対する割合) 式 自分の数字
1年の課税雑所得等の金額(A) — 自分の口座の年間の明細から  
所得税 15% A × 15%  
上乗せの税(復興特別所得税、令和9年分以後は防衛特別所得税も) 0.315% A × 0.315%  
地方税 5% A × 5%  
合計 20.315% A × 20.315%  

例: 仮に所得が20万円なら、所得税は20万円 × 15% = 3万円、上乗せは20万円 × 0.315% = 630円、地方税は20万円 × 5% = 1万円で、合計は20万円 × 20.315% = 40,630円です(端数の処理は除く)。

よくある質問

スワップは受け取った年と決済した年のどちらの所得になりますか

会社によって説明が違います。JTG証券は「受入証拠金に反映したスワップポイント」を課税対象とし、未決済スワップポイントは対象外としています。SBI証券は「建玉を決済した際に損益やスワップ損益が加算されます。」と書いています。

自分の口座の会社の税の説明で、スワップを課税する時期を確かめてください。年をまたいで建玉を持ち続けるときは、とくに大事です。

いくらから確定申告が要りますか

給与を1か所から受け、その全部が源泉徴収されている人は、給与所得と退職所得以外の所得の合計が20万円を超えると申告が要ります。FXの利益は、この「給与所得・退職所得以外の所得」に入ります。

給与のない人は、その年の所得金額の合計額が所得控除の合計額を超え、その超える額に対する税額が配当控除額などの合計額を超えると、確定申告が要ります。所得控除の一つの基礎控除の額は、国税庁 No.1199 の表を開き、令和8年分の列を目で見て確かめてください。

損失はほかの所得と相殺できますか。繰り越せますか

先物取引に係る雑所得等は、「他の所得と区分し」て計算します。給与などの所得とは分けて計算する仕組みです。

損失を翌年以後に繰り越すには、条件があります。国税庁 No.1523 は「その後において連続して上記の申告書付表を添付した確定申告書を提出すること。」と書いています。年数などの条件は、No.1523 のページで確かめてください。

株の特定口座のように、源泉徴収で済ませられますか。海外の口座ではどうなりますか

国税庁 No.1522 は、申告の際に「確定申告書に 「先物取引に係る雑所得等の金額の計算明細書」 を添付しなければなりません。」と書いています。FXの所得は、この明細書を付けて自分で申告する前提です。

第一種金融商品取引業者・登録金融機関を相手方としない店頭の取引など、市場デリバティブ取引にも店頭デリバティブ取引にも当たらない取引について、No.1521 は「一般的には、雑所得として総合課税の対象となりますので、課税総所得金額に応じた税率(超過累進税率)で課税されます。」と書いています。超過累進税率とは、所得が多いほど高い率が掛かる仕組みです。この場合は、第一種金融商品取引業者・登録金融機関を相手方とする取引の20.315%とは計算が変わります。

口座を選ぶ前と確定申告の前に確かめる6つの点を並べたチェックリスト
口座選び・申告の前の確認

次に読む

このサイトで次に調べる候補: fx 税金 いつ払う(FXの利益の税を、いつ申告して納めるのかを確かめたい人向け)

出典

この記事の数字と事実の出どころは、下の一覧にまとめています。

  1. 租税特別措置法 第41条の14. https://laws.e-gov.go.jp/api/2/law_data/332AC0000000026?elm=MainProvision-Article_41_14&response_format=xml
  2. 国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1521.htm
  3. 国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm
  4. 国税庁 タックスアンサー No.1523「先物取引の差金等決済に係る損失の繰越控除」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1523.htm
  5. 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
  6. 国税庁 タックスアンサー No.1199(基礎控除). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
  7. JTG証券「WEALTH FXの税金」(2026年6月現在). https://www.jtg-sec.co.jp/fx/tax.htm
  8. SBI証券 よくある質問「外国為替保証金取引(FX)で1年間の取引内容をまとめたものは交付されるか教えてください」. https://faq.sbisec.co.jp/answer/5eafaf961149dd0011cbea7f/
  9. Brunnermeier, M. K., Nagel, S., Pedersen, L. H.(2008)「Carry Trades and Currency Crashes」NBER Working Paper 14473(NBER Macroeconomics Annual 2008, Vol.23). https://www.nber.org/papers/w14473
  10. Hayo, B., Iwatsubo, K.(2022)「Who Is Successful in Foreign Exchange Margin Trading? New Survey Evidence from Japan」Sustainability 14(18), 11662. https://da.lib.kobe-u.ac.jp/da/kernel/0100476804
  11. 新見朋広(2016)「本邦外国為替証拠金(FX)取引の最近の動向」日銀レビュー. https://www.boj.or.jp/research/wps_rev/rev_2016/rev16j09.htm
  12. 米国連邦準備制度理事会(FRB)『FOMC 声明(2026年9月16日)』2026. https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
  13. 日本銀行『外国為替およびデリバティブに関する中央銀行サーベイ(2025年4月中 取引高調査)日本分集計結果』2025. https://www.boj.or.jp/statistics/bis/deri/deri2504.htm
  14. 金融先物取引業協会『店頭FX月次速報』2026年9月. https://www.ffaj.or.jp/library/performance/fx_flash
  15. 国税庁 タックスアンサー No.2020「確定申告」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「FX口座の選び方ノート」の記事をすべて見る(16 本)→

スポンサーリンク