不動産投資の利回り計算シミュレーション:空き家率13.8%は賃貸の空室率ではない
この記事の要点
- 不動産投資の
利回り計算シミュレーションは、 広告の 表面利回りから 空室・固定資産税・経費・ローン返済を 引いて、 手元に 残る 額を 出します。 表面利回り5%・2,000万円の 仮定の 例では、 手元に 残る 額は 1年で 約3.5万円の マイナスでした。 - 空
室率は 6.9%と 12.2%の 2つで 試します。 よく 見る 「空き家率13.8%」は 全部の 住宅に 占める 空き家の 割合で、 賃貸の 空室率ではありません。 - 売る
ときの 値段は 利回りで 大きく 動きます。 年間の 純収益が 100万円の 物件なら、 利回り3.6%で 約2,778万円、 4.6%では 約2,174万円です。
この記事の目次(7)
利回り計算の例:表面5%・2,000万円の物件で手元に残る額
表面利回り5%・2,000万円の
| 段 | 空室6.9%の |
空室12.2%の |
|---|---|---|
| ① 満室の |
100万円 | 100万円 |
| ② 空室を |
約93.1万円 | 約87.8万円 |
| ③ 固定資産税 |
7万円 | 7万円 |
| ④ 管理費などの |
18万円 | 18万円 |
| ⑤ ローンの |
約71.6万円 | 約71.6万円 |
| ⑥ 手元に |
約−3.5万円 | 約−8.8万円 |
⑤の
表面利回りが
- 赤字の
ときに 税が いくら減るかは、 税率7段階で 計算した 記事に あります: 赤字100万円で 減る 税を 税率7段階で 計算した、 不動産投資の 税金対策の 仕組み - 不動産投資を
含む 4つの 節税の 話を、 年収別に 25分・無料の 動画で 見られます: 節税の 4つの 話を 年収別に 25分で 見られる、 JPリターンズの 動画セミナーの 紹介
空室率は6.9%と12.2%で試す:13.8%を使わない理由
空
空室率と
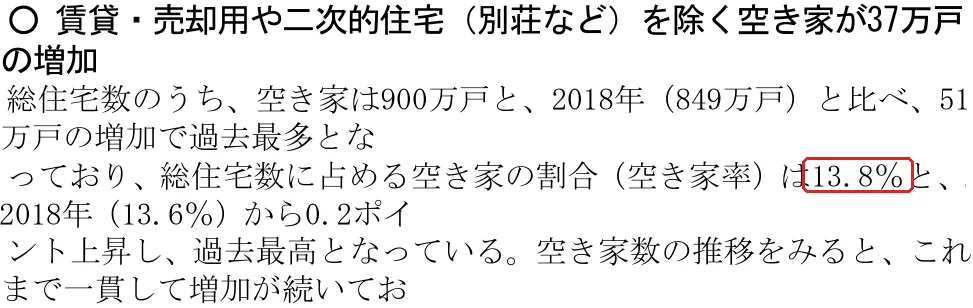
総務省の
自分の数字で手元に残る額を出す試算表
上の
欄A 手元に残る額
式: 満室の
- 満室の
年間家賃: 月の 家賃×12。 広告の 表面利回りの 元の 数字です。 - 固定資産税: 課税標準
(市町村が 決める、 税を かける 元の 額) ×1.4%です。 持っている 物件なら、 毎年 届く 納税通知書の 税額を 使います。 - その
他の 経費: 管理費・修繕積立金・管理会社への 手数料などです。 - 年間返済: 銀行の
返済の 予定表に ある 毎月の 返済額×12です。
空
欄B 中古の耐用年数
減価償却の
式:
| 物件 | 法定耐用年数 | 築年数 | 計算 | 使う |
|---|---|---|---|---|
| 鉄筋コンクリート造・築20年 | 47年 | 20年 | 47−20+20×0.2 | 31年 |
| 木造・築25年 | 22年 | 25年 |
22×0.2=4.4 | 4年 |
この
欄C 売るときの価格
式: 価格=年間NOI÷利回り。
年間NOI 100万円
| 利回り | 年間NOI 100万円の |
3.6%の |
|---|---|---|
| 3.6% | 約2,778万円 | — |
| 4.6% | 約2,174万円 | −21.7% |
| 5.6% | 約1,786万円 | −35.7% |
3.6%は
利回り計算でよくある質問
ローンの毎月の返済はどう出す?
借りる
利回りの目安はどのくらい?
日本
「○年家賃保証」の広告の家賃を、そのまま試算に入れていい?
そのまま
若い人の不動産投資の相談は増えている?
国民生活センターが
研究で分かっていること
個人の
研究4本の中身と限界(押すと開く)
- 宗
(2017年) : 国の 統計 (住宅・土地統計調査)は 空き家を 目で 見て 調べていて、 民間 データ (SUUMO-ZENRINの もの)の 空室率6.9%に 対し12.3%でした。 首都圏の 25㎡未満の 住宅は 12.2%でした。 比べた 調査ごとに 年と 範囲が 違い、 2017年より 後の 様子までは 分かりません。 - 西・浅見・田中
(2025年) : 東京23区で、 空室期間が 比較的長い 小さな 市場ほど、 空室期間と 家賃の 値下げに 関係が ありました。 一つの 管理データで、 23区の 外では 確かめられていません。 - 神崎
(2013年) : 日本の 商業用 不動産で、 価値の 変化の 大部分は、 家賃などの お金の 流れではなく 利回りの 変化に よる ものでした。 住宅ではなく、 英文の 要旨のみで 確認しました。 - 辻井・太田
(2026年) : 上場の 不動産投資信託が 持つ 東京23区の 物件で、 貸す面積が 小さい ほど 純収益の 伸びが 高い 傾向でした。 研究会の 資料で、 査読 (ほかの 研究者の 審査)は ありません。 個人が 買う 区分マンションには 当ては まりません。
次に読む
欄Aで
この
出典
- 神崎清志
(2013) 「商業用 不動産の 実際の キャッシュフロー計測手法 および その 不動産価格変動ドライバー計測への 応用」 日本 不動産学会誌 27巻1号. https://doi.org/10.5736/jares.27.1_104 - 宗健
(2017) 「住宅・土地統計調査 空き家率の 検証」 日本建築学会計画系論文集 82巻737号. https://doi.org/10.3130/aija.82.1775 - 西颯人・浅見泰司・田中和氏
(2025) 「賃貸住宅市場に おける 空室期間と 賃料の 関係 ─東京23区に おける サブマーケット間の 差異に 着目して」都市計画論文集 60巻3号. https://doi.org/10.11361/journalcpij.60.1635 - 辻井浩平・太田明
(2026) 「用途別に みた キャップレート・純営業収益の 決定要因に 関する 実証分析-J-REIT が 保有する 東京23 区の オフィス・共同住宅を 対象と して -」 人工知能学会第二種研究会資料 BI-029. https://doi.org/10.11517/jsaisigtwo.2026.BI-029_04 - 総務省『令和5年住宅・土地統計調査 住宅数概数集計
(速報)』2023年. https://www.stat.go.jp/data/jyutaku/2023/pdf/g_kekka.pdf - 日本
不動産研究所『第54回 不動産投資家調査』2026年. https://www.reinet.or.jp/pdf/REIS/published-document_main_the-japanese-real-estate-investor-survey_202604.pdf - 国民生活センター 2019年3月28日公表の
資料 (PIO-NETの 相談件数) . https://www.kokusen.go.jp/news/data/n-20190328_1.html - 国土交通省
「サブリース事業に 係る 適正な 業務の ための ガイドライン」. https://www.mlit.go.jp/report/press/content/001368270.pdf - 国税庁
「No.5404 中古資産の 耐用年数」 . https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5404.htm - 国税庁
「主な 減価償却資産の 耐用年数表」 . https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf - 総務省
「固定資産税の 概要」 . https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html
この
 毎年
 ヒロセ通商の
 EAを
 少額FX口座4社の