不動産投資の税金対策の仕組み:赤字100万円で減る税を税率7段階で計算
この記事の要点
- 不動産投資の
税金対策の 仕組みは、 減価償却費などで 不動産所得を 赤字にし、 その 赤字を 給与など他の 所得と 損益通算して、 所得税と 住民税を 減らす ことです。 - 赤字100万円で
減る 税は、 所得税の 税率5%の 段階で 15万1,050円、 45%の 段階で 55万9,450円です。 売った 年の 1月1日の 時点で、 持っている 期間が 5年を 超えていれば、 同じ 100万円に 20万3,150円の 税が かかります (国税庁 No.2260・No.3208、 総務省 「個人住民税」から 計算。 令和8年分までの 税率)。 - 公式の
税率で 税率7段階を 並べると、 5%と 10%の 2段階では、 赤字100万円で 減る 税 (15万1,050円・20万2,100円)より、 売った 年の 1月1日の 時点で 持っている 期間が 5年を 超えて 売る ときに 同じ 100万円に かかる 税 (20万3,150円、 令和8年分までの 税率)の ほうが 大きくなります。 持っている 間に 税が 減っても、 売る ときの 税の ほうが 大きくなる 段階が あるのは、 調べて 分かった 意外な 点です。 - 土地を
買う ための 借入金の 利息から 生じた 赤字は、 損益通算できません。 国外中古建物を 簡便法などで 償却した 分の 赤字も、 令和3年 分から 対象外です。
この記事の目次(10)
JPリターンズの
結論:赤字を他の所得と相殺するから税が減り、多くは売るときまで先送りになる
不動産所得の
売った
どの
不動産所得・減価償却・損益通算・譲渡所得の仕組み
不動産所得は、
減価償却費は、
損益通算は、
譲渡所得は、
税率は、
論文に
データで見る税率の段階と賃貸住宅の数
所得税の
住宅の
49.3%と
新しく
研究で分かっていること:所得区分の転換と、赤字の物件を持つ動機
広瀬
この
上田
Bangura・Lee
ただし、
オーストラリア国立大学
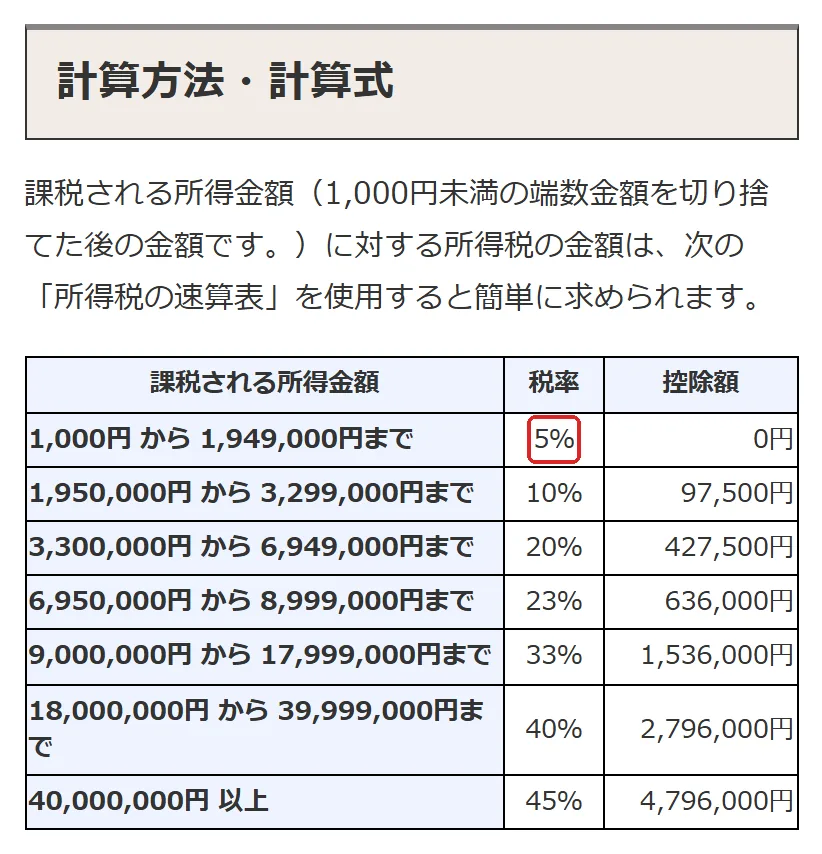
計算表:赤字100万円で減る税と、売るときの税(税率7段階)
表の
| 所得税の |
赤字100万円で |
同じ |
差 |
|---|---|---|---|
| 5% | 15万1,050円 | 20万3,150円 | −5万2,100円 |
| 10% | 20万2,100円 | 20万3,150円 | −1,050円 |
| 20% | 30万4,200円 | 20万3,150円 | +10万1,050円 |
| 23% | 33万4,830円 | 20万3,150円 | +13万1,680円 |
| 33% | 43万6,930円 | 20万3,150円 | +23万3,780円 |
| 40% | 50万8,400円 | 20万3,150円 | +30万5,250円 |
| 45% | 55万9,450円 | 20万3,150円 | +35万6,300円 |
- 減る
税 = 100万円 × 所得税の 税率 × 1.021 (復興特別所得税2.1%) + 100万円 × 10% (住民税) - 売る
ときの 税 = 100万円 × 15% × 1.021 + 100万円 × 5% (住民税) = 15万3,150円 + 5万円 = 20万3,150円 - 税率は
国税庁 No.2260・No.3208と、 総務省 「個人住民税」に よります。
差が
土地の分の利息の制限を、よくある例の形で計算する
租税特別措置法41条の
よく
| 項目 | 金額 |
|---|---|
| 土地の |
3,000万円 |
| 土地の |
60万円 |
| 不動産所得の |
50万円 |
| 損益通算できる |
0円 |
この
「短い年数で償却する」話の流れと、今のルール
「築古や
| 順 | 資料 | 書かれている |
|---|---|---|
| 1 | 会計検査院 平成27年度決算検査報告 |
国外の |
| 2 | 税務大学校論叢 第96号 |
総合課税の |
| 3 | 租税特別措置法41条の |
国外中古建物の |
| 4 | 税務大学校論叢 第108号 |
制度を |
簡便法は、
今の
よくある質問
赤字で税が戻っても、売るときに払い直すことになるのか
減価償却費を
自分の税率の段階では、100万円の赤字でいくら減るのか
所得税の
ローンの利息は全部経費になるのか
不動産所得を
築古や海外の物件で短く償却する方法は、今も使えるのか
国外中古建物に
次に読む
年収の
この
出典
この
- 所得税法 第六十九条
(損益通算) . https://laws.e-gov.go.jp/api/1/articles;lawId=340AC0000000033;article=69 - 租税特別措置法 第四十一条の
四 ( 不動産所得に 係る 損益通算の 特例) . https://laws.e-gov.go.jp/api/1/articles;lawId=332AC0000000026;article=41_4 - 租税特別措置法 第四十一条の
四の 三 (国外中古建物の 不動産所得に 係る 損益通算等の 特例) . https://laws.e-gov.go.jp/api/1/articles;lawId=332AC0000000026;article=41_4_3 - 国税庁 タックスアンサー No.1370
不動産収入を 受け取った とき ( 不動産所得) . https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm - 国税庁 タックスアンサー No.1391
不動産所得が 赤字の ときの 他の 所得との 通算. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm - 国税庁 タックスアンサー No.2250 損益通算. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm
- 国税庁 タックスアンサー No.2260 所得税の
税率. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm - 総務省 個人住民税. https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
- 国税庁 タックスアンサー No.3208 長期譲渡所得の
税額の 計算. https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm - 国税庁 タックスアンサー No.5404 中古資産の
耐用年数 (法人 税) . https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5404.htm - 総務省『令和5年住宅・土地統計調査 住宅及び世帯に
関する 基本集計 (確報集計) 結果』2024年 (令和6年9月25日公表、 調査の 時点は 2023年10月1日) . https://www.stat.go.jp/data/jyutaku/2023/pdf/kihon_gaiyou.pdf - 国土交通省『建築着工統計調査報告
(令和7年度計分)』令和7年度. https://www.mlit.go.jp/report/press/content/kencha714.pdf - 広瀬 富雄
(第108号) 「所得税に おける 減価償却に 関する 考察」 税務大学校論叢. https://www.nta.go.jp/about/organization/ntc/kenkyu/ronsou/108/03/index.htm - 上田 正勝
(第96号) 「中古 不動産の 貸付けを 行う 個人に 対する 課税関係」 税務大学校論叢. https://www.nta.go.jp/about/organization/ntc/kenkyu/ronsou/96/02/index.htm - Bangura, M., Lee, C. L.
(2024) 「The impact of negative gearing on the investment decisions of housing investors: the case of Greater Sydney」 Journal of Housing and the Built Environment 39, 21-48. https://doi.org/10.1007/s10901-023-10069-3 - Tax and Transfer Policy Institute, ANU.
「Rental Property Tax Deductions and Individual Investor Housing Demand」 Working paper (年の 記載なし) . https://crawford.anu.edu.au/research/rental-property-tax-deductions-and-individual-investor-housing-demand - 国税庁 タックスアンサー No.2100 減価償却の
あらまし. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
この
 不動産投資の
 ヒロセ通商の
 EAを
 少額FX口座4社の