iDeCoの始め方ノートiDeCo の口座を、申し込む前に確かめる

iDeCo口座管理手数料はいくら|金融機関の分が0円の松井証券でも月171円、掛金5,000円なら掛金の3.42%
iDeCo口座管理手数料はいくら|金融機関の分が0円の松井証券でも月171円、掛金5,000円なら掛金の3.42%
2026-10-22 公開・2026-10-23 更新

この記事の要点

  • iDeCoの口座管理手数料はいくらかというと、申し込み先の金融機関(運営管理機関)の分が0円の松井証券の口座の例で、加入者なら毎月171円です。国民年金基金連合会の分は2027年1月26日の引き落とし分から120円になるため、同じ口座で運営管理機関の分0円と信託銀行の分66円が変わらないと仮定して試算すると、月186円です。
  • 掛金が月1万円未満の加入者は、2026年8月末で792,719人います。月171円は掛金5,000円なら3.42%、平均の16,626円なら1.03%にあたり、掛金が少ないほど重くなります。
  • 掛金を年に数回まとめて出す「年単位拠出」は、年3回の例で国民年金基金連合会の分が年315円から1,440円に増えます。
この記事の目次(8)
  1. 結論: iDeCo口座管理手数料は松井証券の例で月171円、改定後の試算は月186円
  2. 手数料の仕組み: 3者に払う内訳と、引かれる場所
  3. データで見る: 加入者406万人の掛金と、改定で変わる額
  4. 研究で分かっていること
  5. 自分の手数料と割合を出す早見表
  6. よくある質問
  7. 次に読む
  8. 出典

0円の口座で月171円という数字が、実際の手数料表でどう書かれているかは次の記事で確かめています: 松井証券の iDeCo、公式の手数料表をそのまま読む:『運用管理手数料は どなたでも 0円。』と、加入者の毎月の『合計 171円/月』

結論: iDeCo口座管理手数料は松井証券の例で月171円、改定後の試算は月186円

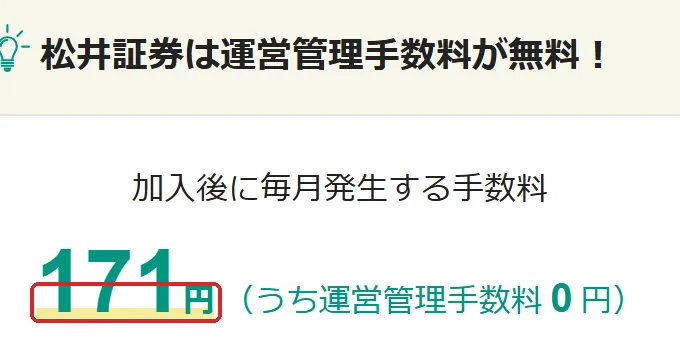
加入者の毎月の手数料は、運営管理機関の分が0円の松井証券の口座の例では月171円です。手数料は3つの払い先の合計です。2027年1月26日引落分からは国民年金基金連合会の分が上がり、運営管理機関の分0円と信託銀行の分66円が変わらないとして試算すると、同じ口座で月186円です。

松井証券 iDeCoの手数料のページの「松井証券は運営管理手数料が無料!」の切り抜き。171の所を赤い枠で囲んでいます。
出典: 松井証券 iDeCoの手数料のページ(2026-10-22 撮影)
加入者の毎月の手数料を、2027年1月26日引落分より前と2027年1月26日引落分からで比べた表で、松井証券の例は171円から試算で186円、北陸銀行の例は459円から474円になる。
毎月の手数料の内訳

口座ごとに差が出るのは、運営管理機関の分です。有料の口座の例として北陸銀行の表を見ると、運営管理機関の分は月288円です。この分を足すと、合計は表の右下の額になります。

毎月の手数料とは別に、決まったときにかかる手数料もあり、ここではそのうち2つを挙げます。1つは、新しく加入者になったときや、ほかの制度から資産を移したときの初回だけかかる2,829円です。もう1つは、掛金の還付が出るたびにかかる1,048円です。

手数料の仕組み: 3者に払う内訳と、引かれる場所

払い先によって、手数料が引かれる場所が違います。国民年金基金連合会の分は掛金から、運営管理機関の分は積み立てた資産から差し引かれます。国民年金基金連合会は、iDeCoを実施している団体です。

信託銀行は運営管理機関があらかじめ決めているので、加入する人が選ぶことはできません。つまり、自分で選べて差が出るのは、どの運営管理機関で申し込むかです。手数料は加入者や運用指図者が負担し、年金を受け取っている間は運用指図者として扱われます。

運用指図者とは、掛金を出すのをやめて、資産の運用だけを続けている人のことです。

選べる運営管理機関は2026年3月末で155機関、申し込みの窓口になる受付金融機関は840機関あります。業態別に見ると、証券会社8社に加入者の57.4%が集まっています。

データで見る: 加入者406万人の掛金と、改定で変わる額

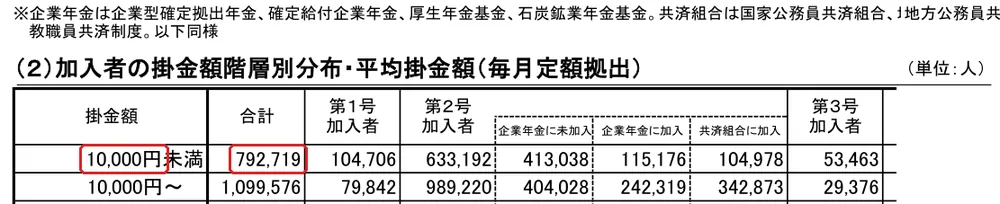
国民年金基金連合会の2026年8月末の概況では、掛金を毎月定額で出す人の平均は16,626円です。月1万円未満の人も多くいます。

国民年金基金連合会の「(2)加入者の掛金額階層別分布・平均掛金額(毎月定額拠出) ※企業年金は企業型確」の切り抜き。10,000円未満の1万と792,719の所を赤い枠で囲んでいます。
出典: 国民年金基金連合会(2026-10-22 撮影)
2026年8月末の加入者は4,061,606人、毎月定額で出す人の平均掛金は16,626円、月1万円未満の人は792,719人、運用指図者は1,193,405人。
加入者の掛金の実際

月1万円未満の人は、毎月定額で出す加入者4,018,473人の約2割にあたります。公式の手数料表と統計を並べると、同じ月171円でも、掛金5,000円の人には平均的な掛金の人の3倍を超える重さになります。これは、調べて分かった意外な点です。

2027年からは、年単位拠出の人ほど手数料が増えます。auのiDeCoのお知らせによると、年単位拠出の加入者には、加入者として在籍した月数に応じて「120円×月数」がかかります。年3回出す例では、国民年金基金連合会の分が次のように変わります。

年3回まとめて掛金を出す例で、国民年金基金連合会の分は改定前の315円から改定後の1,440円に増える。
年単位拠出・年3回の場合

今は納める回数で数えるので、回数を減らすと安くなります。改定後は在籍した月数で数えるので、この差がなくなります。北陸銀行のお知らせも、改定後の120円は掛金を出したかどうかに関係なく、加入者の毎月の分を負担するとしています。年単位拠出を届け出ている加入者は43,133人で、全体の1.1%です。

研究で分かっていること

手数料を見やすく示されても、人は手数料のいちばん安い選び方をしきれないという実験があります。

Choiほか(2010年)の実験では、手数料を見やすく示すと参加者の配分は安いファンドへ移りました。それでも多くの人は手数料を最小にできず、過去の成績を重く見ていました。手数料表を見比べて口座を選ぶ人には当てはまりやすい結果です。ただし米国の投資信託の信託報酬を扱った実験で、iDeCoの定額の手数料そのものを調べたものではありません。

津田(2022年)の論考は、従来の指摘の一つとして、手数料だけが引かれ続けて資産が目減りすることを挙げています。自動移換とは、企業型DCの加入者の資格を失ってから6か月以内に、資産を移す手続きをしなかった状態です。会社をやめて資産の移し先を決めていない人には当てはまりやすい話です。iDeCoに自分で加入して掛金を出している人の手数料の額を扱ったものではありません。

丸山(2021年)の研究は、iDeCoの加入者についての実証研究はまだ研究途上だと述べたうえで、中年未婚者の個票データで加入との関係を調べています。中年の未婚の人の加入を見た研究で、手数料のことは扱っていません。

研究の読み方

研究 調べ方 対象と人数 分かったこと 限界
Choiほか(2010年) 実験(成績に応じて報酬が出る形で資金を配分してもらう) 実験の参加者。4つのS&P500インデックスファンドに1万ドルを配分 手数料の情報を渡された人の8割超が、それでも手数料を最小にできなかった 投資信託の信託報酬の実験で、iDeCoの定額の手数料ではない。参加者の範囲が限られる
津田(2022年) 論考(公表統計と制度の経緯を整理し、政策を提案) 日本の企業型DCからの自動移換者。自動移換の管理資産は2021年3月末で2,395億円 自動移換の問題の一つとして、手数料だけが引かれ続けて資産が目減りすることを従来の指摘として挙げた 新しいデータの分析ではない。数字は2021年時点で、手数料の金額は扱っていない
丸山(2021年) 観察(個票データの二項ロジスティック分析) 日本の中年未婚者 加入者の実証研究は研究途上と述べ、中年未婚者の加入との関係を分析した 中年の未婚者に限られる。相関なので原因と結果は言えない。手数料は扱っていない

自分の手数料と割合を出す早見表

自分の掛金と、口座の手数料表にある運営管理機関の分を入れると、毎月・年・初年の手数料と、掛金に対する割合が出せます。まず、2つの口座の例で割合を並べます。

口座の例 毎月の手数料(改定前→改定後) 平均掛金16,626円なら 掛金5,000円なら
運営管理機関の分が0円(松井証券の例) 171円→186円(試算) 1.03%→1.12%(試算) 3.42%→3.72%(試算)
北陸銀行の例(運営管理機関288円) 459円→474円 2.76%→2.85% 9.18%→9.48%

注: 平均掛金は2026年8月末の数字で、年単位拠出の届け出をしている加入者を除いています。松井証券の例の改定後は、運営管理機関の分0円と信託銀行の分66円が変わらないと仮定した試算です。

次の表の「自分の数字」の列に、自分の掛金と口座の額を入れて使います。

出すもの 式 例(松井証券の例・改定後の試算・掛金16,626円) 自分の数字
① 毎月の手数料 120円+66円+運営管理機関の分 186円   円
② 年の手数料 ①×12 2,232円   円
③ 掛金に対する割合 ①÷毎月の掛金×100 1.12%   %
④ 初年の総額 2,829円+② 5,061円   円
⑤ 資産に対する割合(参考) ②÷自分の資産額×100 0.12%(加入者の1人あたり資産 約180万円で計算)   %
  • 2027年1月26日の引落分より前は、①の120円を105円にして計算します(松井証券の例なら月171円・年2,052円)。
  • 運用指図者は、国民年金基金連合会の分(120円)を入れずに計算します。
  • 年単位拠出の人は、改定後の国民年金基金連合会の分を「120円×加入者として在籍した月数」で数えます。
  • ④の2,829円は、新しく加入したときと資産を移したときの初回だけかかります。
  • ⑤の1人あたり資産は、2026年3月末の加入者の平均です。
自分の口座の手数料を出す前に、運営管理機関の分、信託銀行の分、拠出のしかた、加入者か運用指図者か、初回の2,829円の5点を確かめるチェックリスト。
自分の口座で確かめる5点

よくある質問

運営管理機関の分が0円の口座と有料の口座で、差はいくら?

北陸銀行の例(月474円)と松井証券の例(試算で月186円)を比べると、差は月288円、年3,456円(288円×12か月)です。改定後の額が20年続くと仮定すると、差は69,120円(3,456円×20年)になります。これは手数料の額だけを比べた計算で、運用で増える分や減る分は含みません。

掛金を止めても手数料はかかる?

運用指図者になると国民年金基金連合会の分はかかりませんが、口座によっては手数料が残ります。北陸銀行の例では運用指図者は月354円で、2027年1月以降も変わりません。年4,248円(354円×12か月)は、運用指図者の1人あたり資産 約215万円(2026年3月末の平均)の約0.20%(4,248円÷2,152,000円×100)にあたります。

口座を変えるときにも費用はかかる?

この記事では毎月の手数料までを扱っています。口座を変えるときの費用と、資産がいったん現金になる点は、別の記事で調べています: ideco口座変更のデメリット|加入者約406万人の制度で起きる現金化と費用

次に読む

自分が申し込む口座の手数料表をどう読めばよいかは、1本目の記事で実際の表を例に確かめています。口座を変えたくなったときの費用は、2本目の記事で調べています。

このサイトで次に調べる候補: iDeCoの受け取り方法と税金(受け取るときにかかる税金を知りたい人向け)

出典

  1. 国民年金基金連合会「手数料について」(iDeCo公式 ライブラリ). https://www.ideco-koushiki.jp/library/
  2. 国民年金基金連合会「K-000 加入・移換にあたっての確認事項」. https://www.ideco-koushiki.jp/library/pdf/k-000.pdf
  3. auアセットマネジメント「【重要】国民年金基金連合会による加入中の手数料見直しについて」(2026年8月17日). https://ideco.kddi-am.com/news/n20260817/
  4. 北陸銀行「加入者の掛金納付時手数料の見直しについて」(2026年9月). https://www.hokugin.co.jp/save/kakuteikyosyutu/data/ideco_info20260828_01.pdf
  5. 松井証券 iDeCoの手数料のページ. https://www.matsui.co.jp/ideco/fee/
  6. 国民年金基金連合会『iDeCo(個人型確定拠出年金)の加入等の概況(2026年8月)』2026年. https://www.ideco-koushiki.jp/library/pdf/join_overview_R0808.pdf
  7. 国民年金基金連合会『iDeCo(個人型確定拠出年金)の加入者数等について』2026年. https://www.ideco-koushiki.jp/library/pdf/number_of_members_R0808.pdf
  8. 国民年金基金連合会『iDeCo(個人型確定拠出年金)の制度の概況 令和8年3月末現在』2026年. https://www.ideco-koushiki.jp/library/pdf/system_overview_0803.pdf
  9. James J. Choi, David Laibson, Brigitte C. Madrian(2010)「Why Does the Law of One Price Fail? An Experiment on Index Mutual Funds」Review of Financial Studies 23(4), 1405-1432. https://www.nber.org/papers/w12261
  10. 津田弘美(2022)「確定拠出年金制度の自動移換問題」日本年金学会誌 第41号. https://www.jstage.jst.go.jp/article/nenkingakkaishi/41/0/41_41/_article/-char/ja
  11. 丸山桂(2021)「中年未婚者のiDeCo加入に関する実証分析」年金研究 15巻, 2-16. https://doi.org/10.20739/nenkinkenkyu.15.0_2

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「iDeCoの始め方ノート」の記事をすべて見る(4 本)→

スポンサーリンク