毎営業日のユーロドルの欧州の昼のドル高は、2016 年に中欧 14:15 から 14:00 へ移った:基準値の時刻の変更と売買の窓の作り直し 2026-11-05 更新
研究ノート 15・西原商事(アルゴス)・2026 年 11 月 5 日
要旨
本稿は、毎営業日のユーロドルの売り(中欧時間 11:00→14:15、ユーロ安・ドル高の向き)が、2017 年ごろから費用を引いた後でほぼ 0 になった理由を、制度の変更の一覧と 2003〜2026 年の 5 分足データで調べました。費用を引いた後の 1 回の平均は、2017 年 1 月 31 日を境に +2.634 bp(3,410 回)から +0.051 bp(2,402 回)へ下がりました。測る前に一覧にした 15 の制度の変更(原文で日付を読めた物 12、2 次資料で確かめた物 2、告知が見つからなかった物 1)と、絵を見た後に見つけた 1 つのうち、日付と時刻の両方が合ったのは、ECB(欧州中央銀行)の参照レートを「情報のためだけ」にした変更(2016 年 7 月 1 日)と、WM/Reuters の中欧 14:00 の基準値の開始(2016 年 6 月 1 日)でした。5 分ごとの取引の件数(ティック数)の山は、中欧 13:55〜14:00 の箱で 2016 年 6 月 10 日に高くなり、14:10〜14:15 の箱で 2016 年 7 月 13 日に低くなりました。値決めと関係の無い対照の箱では、この時期に同じ変化はありませんでした。ドル高の終わりが 14:15 から 14:00 へ 15 分早まり、14:00→14:15 の売りは、2017 年からは費用を引いた後 −1.527 bp(t = −14.24)の負けに変わりました。窓を新しい山(14:00)で終わらせた売り(11:00→14:00)は、2016 年 7 月から 2,549 回で費用を引いた後 +0.968 bp(t = 2.88)でした。ただし、この形は、結果を見る前に決めた検定で選ばれた形ではなく、見た後に選んだ形です。米国の株の受け渡しの T+1 への変更(2024 年)は、弱まりの時期と合いませんでした。月曜だけ費用を引いた後の平均がマイナス(517 回で −0.669 bp)で、試した理由の候補はすべて外れ、理由は特定できていません。
キーワード:為替の基準値、フィックス、ECB 参照レート、ユーロドル、制度の変更、日中の季節性、曜日
JEL 分類:F31, G14, G15, G18
1 序論
1.1 背景
外国為替市場の日中の値動きには、基準値(フィックス。銀行や企業が取引の値段の基準に使う、決まった時刻の為替レート)の時刻に関係した型があります。Krohn, Mueller and Whelan(2021)は、東京・フランクフルト(ECB)・ロンドンのフィックスの前に米ドルが上がり、その後に下がる型を報告し、フィックスでの需要をディーラーが前もって手当てすることで説明しました。
欧州の昼の基準値は、2016 年に変わりました。ECB は 2015 年 12 月 7 日に、ユーロの参照レートを中欧 14:15 の瞬間の値で決める方法は変えずに、公表を 2016 年 7 月 1 日から中欧 14:30 ごろから 16:00 ごろへ遅らせ、参照レートは "published for information purposes only"(情報のためだけに公表する)と強めると発表しました(European Central Bank, 2015)。これを受けて、Thomson Reuters は 2016 年 6 月 1 日に、ECB の 14:15 の参照レートの代わりとなる中欧 14:00 の基準値(WM/Reuters 2pm CET)を始めました(Thomson Reuters, 2016)。
私たちの研究ノート 06(2026 年 11 月 2 日)は、この変更の前後で、ユーロ売りとノルウェー・クローネ買いの山が中欧 14:15 の直後から 14:00 の直前へ移ったことを、主にユーロ・クローネで報告しました。研究ノート 06 は、ユーロドルの中欧 13:45→14:00 の売りは 2016 年より前から同じ大きさであり、変わったのは 14:00→14:15 の向きだったことも報告しています。
1.2 本稿の問題
私たちの売買の候補の 1 つに、毎営業日のユーロドルの売り(ニューヨーク時間 05:00→08:15、中欧時間ではふだん 11:00→14:15。以下「元の窓」)がありました。元の窓は、2025〜2026 年に費用を引いた後で負けたため、2026 年 11 月 3 日に売買から外しました。本稿は、次の 3 つの問いに答えます。
元の窓は、いつ弱くなったのか。
弱くなったのは、制度の変更のせいか。どの制度か。
制度に合わせて窓を作り直すと、費用を引いた後で取れるか。
2 データと方法
2.1 データ
為替レートには、デューカスコピー・ジャパン株式会社が提供する取引レートのティックを 5 分足にまとめたデータを使いました。期間は 2003 年 5 月 5 日から 2026 年 10 月 9 日までです。取引の日は毎営業日から、ECB の休日と米国の FOMC(連邦公開市場委員会)の声明の日を除きました。
損益は、1 回の取引の値動きをその日の値段で割った bp(0.01%)で表しました。費用は、2025 年の水準のスプレッド(曜日と 5 分の時刻ごとの中央値)と手数料を、すべての年に当てはめました。本稿の損益の数は、すべて費用を引いた後の値です。費用を引く前の値は、結果には使いません。
2.2 方法
弱まりの時期: 前後の平均の差の t が一番大きい日(一つの変わり目)を探し、日の順を入れ替えた 2,000 回と比べました。複数の変わり目(Bai–Perron の方法)も調べました。
制度の変更の一覧: 為替の値決め・中央銀行・受け渡しの仕組み・夏時間などの 15 の変更について、原文で日付を確かめました(表 1)。
予言: 制度ごとに「その制度が原因なら何が見えるか」を、測る前にファイルに保存してから測りました。ただし、中欧 14:00 の基準値(WM/Reuters 2pm CET)は、1 日の中の形の絵を見た後に見つけた物で、その予言(W1〜W3)は後付けです。
ティックの山: 5 分の箱のティック数を、直前の 25〜30 分の平均で割った比を日ごとに作り、変わり目を探しました。2003〜2007 年はティック数の作りが違うので、2008 年からだけを使いました。
窓の作り直し: 中欧の時計で 11 通りの形(新しい山 14:00 までの売り・14:00 からの買い戻し・その往復)を、結果を見る前に決めました。2016 年 7 月〜2021 年で 1 つを選び、2022 年〜2026 年 10 月 9 日で確かめました(10 日のかたまりのブートストラップ 20,000 回、試した形の数で補正)。
3 結果
3.1 いつ弱くなったか
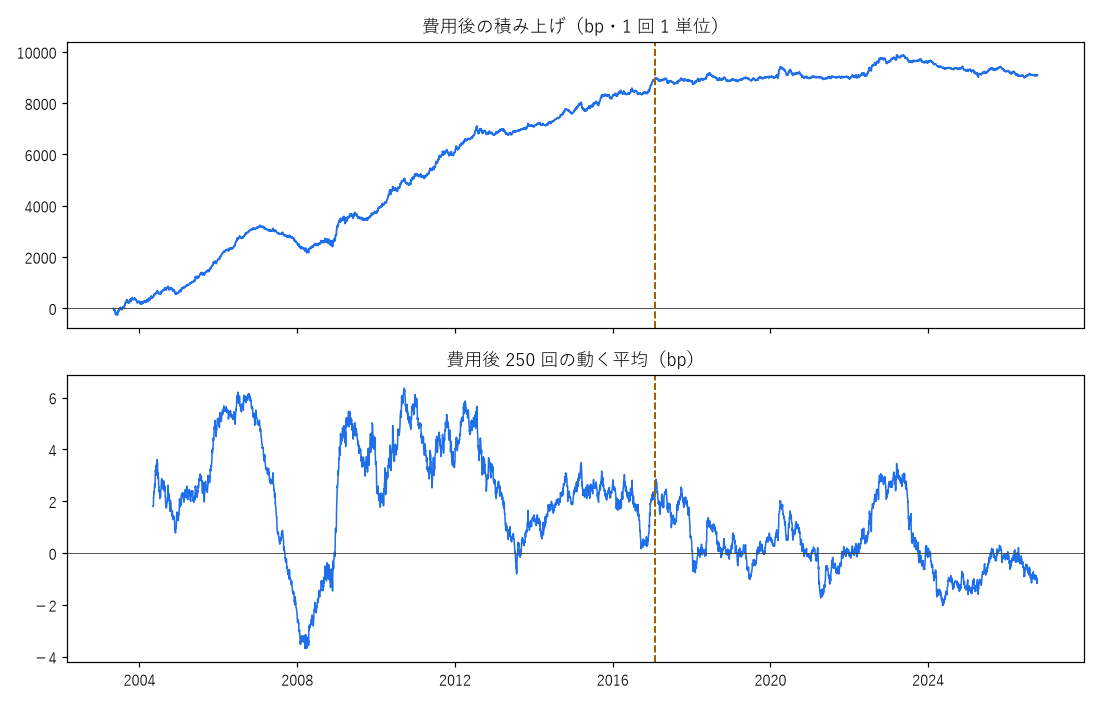
元の窓の費用を引いた後の 1 回の平均は、全期間(2003 年 5 月〜2026 年 10 月、5,812 回)で +1.567 bp でした。一つの変わり目は 2017 年 1 月 31 日で、前 +2.634 bp(3,410 回)、後 +0.051 bp(2,402 回)、差の t は −4.60 でした。日の順を入れ替えた 2,000 回と比べた p は 0.0005 でした。ただし、変わり目の日の 95% の幅は 2011 年 9 月〜2023 年 3 月と広く、日付は細かくは絞れません。
複数の変わり目を探すと、2007 年 1 月、2008 年 4 月、2012 年 7 月 26 日の 3 つが選ばれました。2012 年 7 月から後の平均は +0.57 bp(3,522 回、t = 1.84)でした。年ごとの平均は、2005〜2016 年はおおむね +1〜+6 bp(2007 年だけ −2.34 bp)、2017〜2021 年は +0.17・+0.08・+0.61・−0.11・−0.12 bp、2022 年は +2.61 bp、2023〜2026 年は −0.14・−1.17・−0.18・−0.69 bp でした。弱まりは 2025 年に始まった物ではなく、2012 年の半ばに一段、2017 年の初めにもう一段下がりました。
出典: 本研究の計算(_ag_eurusd_regime_20261105.json) 図 1 元の窓(ニューヨーク時間 05:00→08:15 の売り、中欧ではふだん 11:00→14:15)の費用を引いた後の積み上げ(上)と 250 回の動く平均(下)。破線は 2017 年 1 月 31 日です。
3.2 制度の変更の一覧
表 1 原文で日付を確かめた制度の変更(抜き書き)
制度の変更
日付
原文
出典
WM/Reuters のロンドン 16:00 の値決めの窓を 1 分→5 分
2015-02-15
"widen the fix window to five minutes commencing on 15 February"
https://www.bis.org/review/r150213c.pdf
ECB の参照レートの公表を 16:00 CET へ・情報のためだけ(瞬間の値は 14:15 CET のまま)
発表 2015-12-07・実施 2016-07-01
"from around 14:30 CET to around 16:00 CET as of 1 July 2016" / "based on a point-in-time snapshot at 14:15 CET"
https://www.ecb.europa.eu/press/pr/date/2015/html/pr151207.en.html
WM/Reuters 2pm CET の値決めの開始
2016-06-01
"Thomson Reuters today launches the WM/Reuters 2pm CET benchmark" / "alternative to the European Central Bank (ECB) 2:15pm CET reference rates"
https://mondovisione.com/news/thomson-reuters-launches-2pm-wmreuters-fx-benchmark-for-corporates-valuing-cros-201661/
FX Global Code の公表
2017-05-25
"has been launched today, 25 May 2017"
https://www.bankofengland.co.uk/news/2017/may/complete-fx-global-code-published
MiFID II の適用
2018-01-03
原文は読めず、2 次資料で確かめた
https://news.pwc.be/mifid-ii-and-mifir-one-year-delay-published-in-eu-official-journal/
ECB のマイナス金利の終わり
2022-07-27
"with effect from 27 July 2022"
https://www.ecb.europa.eu/press/pr/date/2022/html/ecb.mp220721~53e5bdd317.en.html
TARGET2 から T2 への入れ替え
2023-03-20
"The go-live will take place on 20 March 2023"
https://www.ecb.europa.eu/paym/intro/news/html/ecb.mipnews230220.en.html
米国の株などの受け渡し T+2→T+1
2024-05-28
"The compliance date for the final rules is May 28, 2024."
https://www.sec.gov/newsroom/press-releases/2023-29
ECB の利下げの始まり
2024-06-12
"with effect from 12 June 2024"
https://www.ecb.europa.eu/press/pr/date/2024/html/ecb.mp240606~2148ecdb3c.en.html
注:出典は _ag_eurusd_regime_20261105.md(4 節と 5c 節)。ほかに、カナダとメキシコの T+1(2024-05-27)、CLS の T+1 への対応、欧州の T+1(2027-10-11 から・期間の外)、欧州と米国の夏時間の決まり、デューカスコピーの値付けの変更(告知は見つからなかった)を調べました。
3.3 制度の日の前後の比べ
表 2 元の窓の、制度の日の前後の費用を引いた後の平均の差(bp、括弧は t)
制度
日付
前後 1 年
前後 2 年
WMR の窓 1 分→5 分
2015-02-15
−1.22(−0.65)
+0.12(+0.09)
ECB の参照レートを情報のためだけに
2016-07-01
−1.57(−0.84)
−1.45(−1.10)
FX Global Code
2017-05-25
−0.74(−0.43)
−1.62(−1.31)
MiFID II
2018-01-03
+0.08(+0.05)
−0.81(−0.72)
ECB のマイナス金利の終わり
2022-07-27
+0.02(+0.01)
−0.36(−0.32)
TARGET2→T2
2023-03-20
−4.97(−2.65)
−3.16(−2.77)
米国の T+1
2024-05-28
+1.05(+0.76)
−1.20(−1.07)
ECB の利下げの始まり
2024-06-12
+1.00(+0.73)
−1.25(−1.12)
注:出典は _ag_eurusd_regime_20261105.md(5c 節)。TARGET2→T2 は予言していなかった比べで、前の 1 年が強かった 2022 年を含みます。18 通りの比べの数で補正すると p は約 0.13 です。
窓全体の前後の比べでは、どの制度も 5% の線に届きませんでした。米国の T+1 の前後 1 年では、元の窓はむしろ +1.05 bp(t = +0.76)でした。T+1 は、弱まりの時期(2012〜2017 年)とも合いません。
3.4 ドル高の終わりが 14:15 から 14:00 へ移った
窓を 15 分ずつに分けると、2017 年 1 月 31 日から後、中欧 14:00→14:15 の売りは費用を引いた後 −1.527 bp(t = −14.24)、2023〜2026 年は −1.540 bp(t = −9.85)でした。ECB の 14:15 の瞬間の値に向けたドル高は、14:00 の基準値に向けたドル高に替わり、14:00 の後はドル安(戻り)になりました。窓の前半(11:00→13:00)の売りは、2017 年から −0.275 bp(t = −1.03)、後半(13:00→14:15)は −0.488 bp(t = −2.15)でした。
ティック数の山(表 3)は、値決めの時刻の箱だけで、制度の日付の近くで変わりました。
表 3 5 分の箱のティック数の比(その箱 ÷ 直前 25 分の平均)の変わり目
箱(中欧)
変わり目の日
t
2016-06-01 の前後 2 年の比の中央
13:55〜14:00(2pm の値決めの直前)
2016-06-10
+35.3
1.011 → 1.208
14:10〜14:15(ECB の 14:15 の直前)
2016-07-13
−25.1
1.202 → 1.000
対照 12:55〜13:00
2025-01-28
+8.5
1.074 → 1.071
対照 14:55〜15:00
(線を超えない)
+2.8
0.886 → 0.932
対照 15:55〜16:00
2015-03-23
−9.8
0.946 → 0.948
対照 ニューヨーク 13:55〜14:00
2010-07-14
+6.2
1.025 → 1.018
注:出典は _ag_eurusd_regime_20261105.md(9 節)。日の順を入れ替えた 1,000 回と比べました。対照の 15:55〜16:00 の変わり目(2015-03-23)は、WMR の窓を 5 分にした日(2015-02-15)の 5 週後で、この測り方が日付の分かっている制度の変更を拾えることを示しています(後付けの照らし)。
2016 年は 1 日のティック数が前後の年の約 2 倍でした(2015 年 92,535、2016 年 172,124、2017 年 83,456)。数え方が変わった見込みがありますが、対照の箱は 2016 年 6〜7 月で切れていないので、一様な数え方の変更では説明しにくいです。
3.5 予言の当たり外れ
ECB の変更が原因なら、という 6 つの予言(A1〜A6)のうち、14:05〜14:15 のティックの山が下がる(A3)、参照レートの後の戻りが弱まる(A4)、ロンドンの時計で同じ窓でも弱まる(A6)は当たりました。弱まりが窓の後半に集まる(A1)は外れました(前半の弱まりの方が大きかった)。前後の差が負(A2)は向きは当たりましたが、5% に届きませんでした。
FX Global Code(B)・MiFID II(C)・T+1(D1・D2)は外れました。
中欧 14:00 の基準値の予言(W1〜W3)は、絵を見た後に立てた後付けの予言で、ティックの山(W3)は当たりました。
3.6 窓を新しい山(14:00)に合わせた形
表 4 結果を見る前に決めた 11 通りの形(費用を引いた後、1 回の平均、bp)
形(中欧)
選ぶ期間 2016-07〜2021
確かめる期間 2022〜2026-10-09
確かめる期間の t
参考 2003〜2016-06
売り 11:00→14:00
+1.026
+0.902
1.73
+1.663
売り 13:00→14:00
+0.413
+0.406
1.34
−0.606
買い戻し 14:00→14:30
−0.071
−0.009
−0.03
−0.898
買い戻し 14:00→15:00
+0.108
+0.002
0.00
−0.659
買い戻し 14:00→17:00
−0.668
+0.487
0.59
−0.694
往復 11:00→14:00→14:30
+0.955
+0.894
1.51
+0.765
往復 11:00→14:00→15:00(選ばれた形)
+1.134
+0.904
1.15
+1.003
往復 11:00→14:00→17:00
+0.358
+1.390
1.39
+0.968
往復 13:00→14:00→14:30
+0.342
+0.398
0.97
−1.505
往復 13:00→14:00→15:00
+0.522
+0.409
0.64
−1.266
往復 13:00→14:00→17:00
−0.255
+0.894
1.00
−1.301
注:出典は _ag_eurusd_fix14_20261105.md(8 節)。確かめる期間は 1,184 日です。
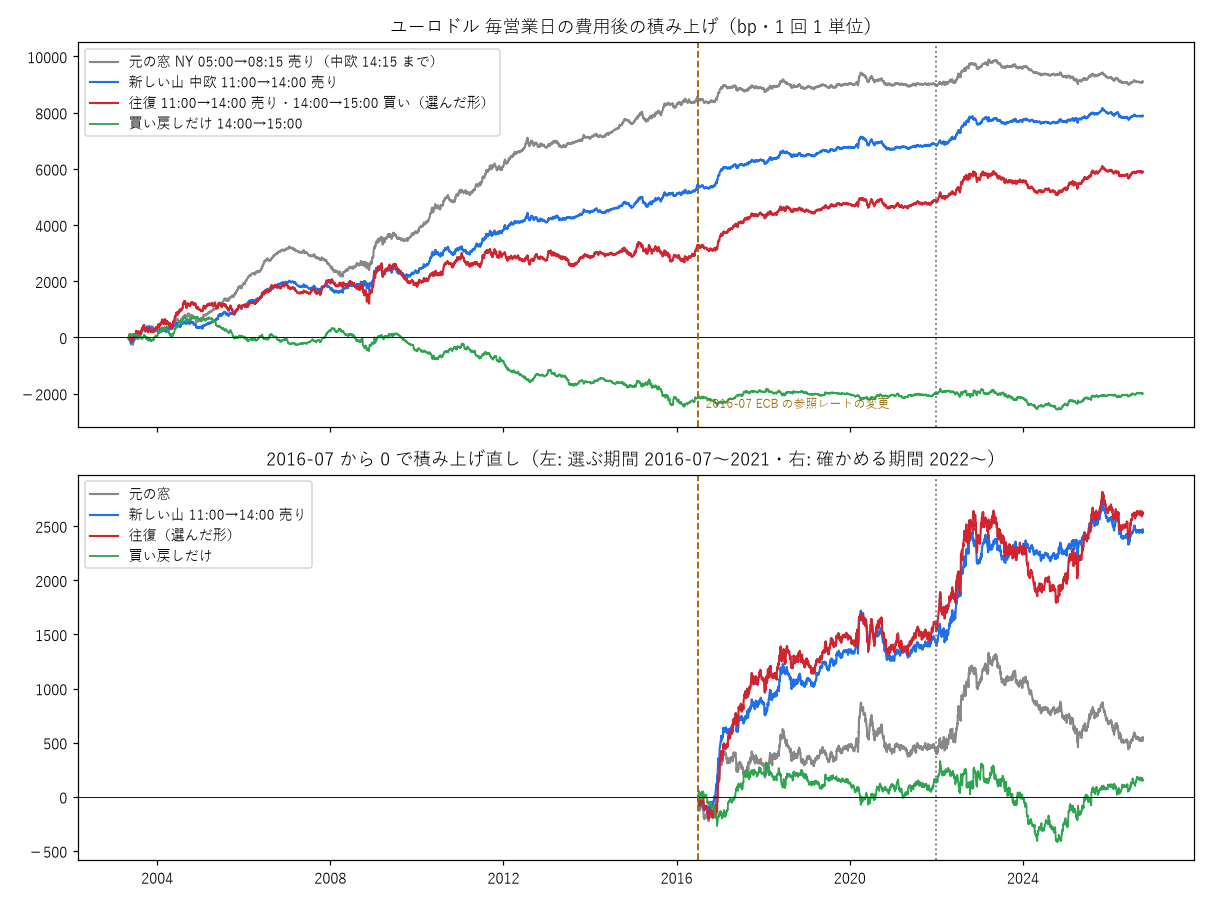
決めた手順で選ばれたのは往復 11:00→14:00→15:00 で、確かめる期間は +0.904 bp でしたが、試した形の数で補正した p は 1.0 で、不合格でした。この検定の力は、本当の効き目が +1.5 bp なら 88%、+1.0 bp なら 44% で、+0.9 bp ほどの効き目は見分けにくい大きさです。14:00 からの買い戻しは、費用を引くとほぼ 0 でした。往復は、売りだけの形より良くありませんでした。
出典: 本研究の計算(_ag_eurusd_fix14_20261105.json) 図 2 ユーロドルの毎営業日の費用を引いた後の積み上げ(上:全期間、下:2016 年 7 月から積み上げ直した物)。灰色は元の窓、青は中欧 11:00→14:00 の売り、赤は往復、緑は買い戻しだけです。
3.7 売買に使った形と、月曜の負け
私たちは、2026 年 11 月 5 日に、オーナーの決め(理由が特定できて、合わせた窓が元より上で、費用を引いた後プラスなら、偶然との区別は採る条件にしない)に従って、中欧 11:00→14:00 の売りを 2016 年 7 月 1 日から使う候補(#67)として採りました。上の手順で選ばれた往復ではなく、見た後に選んだ売りだけの形です。この形の 2016 年 7 月 1 日〜2026 年 10 月 9 日の成績は、2,549 回、1 回 +0.968 bp(t = 2.88)、合計 +2,468 bp でした。年ごとは、2016 年 +3.58、2017 年 +1.65、2018 年 +0.73、2019 年 +1.20、2020 年 −0.22、2021 年 +0.48、2022 年 +3.06、2023 年 +0.37、2024 年 +0.01、2025 年 +1.20、2026 年 −0.45 bp でした。ほかの候補と組み合わせた資産の配分では、重みを 0.1 倍に小さくして足しました。物差し(最大の落ち込み 20% 以内・証拠金の使用率 0.95 以下)での年率は、足す前の 134.09% から 135.77% に上がりました。2026 年 11 月 6 日の取引から使います。
曜日ごとの費用を引いた後の平均は、月曜 −0.669 bp(517 回、t = −0.95)、火曜 +1.011 bp、水曜 +1.616 bp、木曜 +1.353 bp、金曜 +1.597 bp で、月曜だけがマイナスでした。費用は曜日でほぼ同じ(月曜 0.798 bp、火〜金 0.803 bp)で、費用の違いではありません。2003 年 1 月〜2016 年 6 月の同じ窓では、月曜は +2.53 bp(669 回、t = 3.04)で弱くありませんでした。月曜の負けは、2016 年 7 月から後の形です。
理由の候補として、週末の値段の飛び(窓あけ)の戻し、14:00 の値決めに向けたドル買いが月曜は少ない、朝の動きの持ち越し、指標の日、休み明け、ユーロに固有の 11:00 の動き、欧州の時間のドル買い、株のリスクを取る動き、アジアの時間の値幅、受け渡しの日と金利、ニューヨークが開いた後のドルの買い戻し、時期による変化を、予言を書いてから測りました。すべて外れました。月初・五十日のずれ・欧米の祝日に当たる月曜を除くと、残りの月曜(251 回)が −1.599 bp(t = −1.55)でしたが、この「特別な日」で分ける予言も外れました。月曜の負けの理由は特定できていません。 1975〜1979 年のデータで、月曜にドルに対して外貨が上がりやすいという古い記録(McFarland, Pettit and Sung の結果を Corhay, Fatemi and Tourani-Rad, 1995 が引用)がありますが、本稿のデータで確かめた物ではありません。理由が特定できていないので、私たちは月曜を取引の日から引いていません。
4 考察
4.1 理由
ドル高の終わりが中欧 14:15 から 14:00 へ 15 分早まり、ティック数の山も 14:15 の箱から 14:00 の箱へ移りました。その日付(2016 年 6 月 10 日と 7 月 13 日)は、WM/Reuters の 2pm CET の値決めの開始(2016 年 6 月 1 日)と、ECB の参照レートを情報のためだけにした変更(2016 年 7 月 1 日)に合います。値決めに向けた取引の時刻が、制度の側から 15 分動き、ドル高の山も同じだけ動いたと考えられます。これは、研究ノート 06 の結果と、Krohn, Mueller and Whelan(2021)の「値決めの前のドル高」の説明と整合的です。
一方、元の窓の弱まりのうち大きい方は、窓の前半(中欧 11:00→13:00)で、2012 年 7 月ごろからです。この時期に合う制度の変更は、一覧の中に見つかりませんでした。同じ時期に ECB のドラギ総裁の講演(2012 年 7 月 26 日、"the ECB is ready to do whatever it takes to preserve the euro")がありますが、これは制度の変更ではなく、本稿は結び付きを確かめていません。前半の弱まりの理由は特定できていません。
4.2 限界
中欧 14:00 の基準値は、1 日の中の形の絵を見た後に見つけた物で、その予言は後付けです。
売買に使った 11:00→14:00 の売りは、結果を見る前に決めた検定で選ばれた形ではありません(見た後に合わせた形で、確かめではありません)。決めた検定では、選ばれた往復は不合格でした。
費用は 2025 年の水準をすべての年に当てはめました。2003〜2012 年の本当のスプレッドは今より広いので、昔の費用を引いた後の値は表より小さいです。
元の窓はもともと 2005〜2025 年に強い物として選ばれた候補で、前の期間の強さは選んだ分だけ大きく見えている見込みがあります。
ティック数の 2016 年の数え方の変更は、対照の箱で一様な変更ではないと見ましたが、箱ごとに違う変更までは切り分けていません。
値決めの取引の量と主体は観測していません。WM/Reuters の自社の発表のページ、MiFID II の EUR-Lex の本文、米国の夏時間の法の本文は読めず、転載か 2 次資料で確かめました。
月曜の負けと、窓の前半の 2012 年の弱まりの理由は、特定できていません。
5 結論
毎営業日のユーロドルの欧州の昼のドル高は、2016 年に中欧 14:15 から 14:00 へ移りました。日付と時刻の両方が、WM/Reuters の 2pm CET の値決めの開始(2016 年 6 月 1 日)と、ECB の参照レートを情報のためだけにした変更(2016 年 7 月 1 日)に合いました。窓を新しい山で終わらせた売り(中欧 11:00→14:00)は、2016 年 7 月から費用を引いた後 +0.968 bp(2,549 回、t = 2.88)でしたが、決めた検定では偶然と見分けられていません。米国の T+1 は、弱まりの時期と合いませんでした。月曜の負けと、2012 年の前半の弱まりの理由は、特定できていません。
参考文献
Corhay, A., Fatemi, A., & Tourani-Rad, A. (1995). On the presence of a day-of-the-week effect in the foreign exchange market. Managerial Finance, 21 (8), 32–43. https://orbi.uliege.be/bitstream/2268/96132/1/Corhay_A_%201995_Managerial%20finance_21_32-43.pdf
European Central Bank. (2015, December 7). ECB introduces changes to euro foreign exchange reference rates [Press release]. https://www.ecb.europa.eu/press/pr/date/2015/html/pr151207.en.html
Krohn, I., Mueller, P., & Whelan, P. (2021). Foreign exchange fixings and returns around the clock (Staff Working Paper No. 2021-48). Bank of Canada. https://www.bankofcanada.ca/wp-content/uploads/2021/10/swp2021-48.pdf
Thomson Reuters. (2016, June 1). [Press release on the launch of the WM/Reuters 2pm CET benchmark, reprinted by Mondo Visione]. https://mondovisione.com/news/thomson-reuters-launches-2pm-wmreuters-fx-benchmark-for-corporates-valuing-cros-201661/
西原商事(アルゴス). (2026). 欧州の為替の基準値の時刻の移動に伴うユーロ売りとクローネ買いの山の移動:2016 年 7 月を境にした自然実験 (研究ノート 06). https://imadokoiku.com/fx/articles/2026-11-02_sk-fx-fixshift01.html
付記
再現の台本と記録:_ag_eurusd_regime_20261105.py・_ag_eurusd_regime_p2_20261105.py(弱まりの時期・制度の前後・ティックの山)、_ag_eurusd_fix14_20261105.py(11 通りの形・事前登録 _ag_eurusd_fix14_20261105_prereg.md、MD5 e08b42ba0968278b24a4fbd4b58d6499)、_ag_cause_hunt_p12_20261105.py〜_ag_cause_hunt_p15_20261105.py(月曜の理由の予言 10〜13)、_ag_eurusd_monday_test_20261105.json(特別な日の月曜)、_ag_eurusd_wshrink_20261105.json(重みを小さくして足した時の年率)。各台本の出力は、同じ名前の .md と .json に記録されています。ECB の外為の会合の資料(2016 年 4 月 26 日・WM/Reuters の資料 https://www.ecb.europa.eu/paym/groups/pdf/fxcg/2016/0426/2016-04-26_WMReuters_%20Spot_Rates_2_pm_CET_Fix.pdf )は会社の作った文書のため、参考文献には含めていません。
本稿は投資の勧誘を目的とした物ではありません。本稿は生成 AI で下書きし、数値と引用を元の記録で確かめています。使用したモデルは Claude(Anthropic)です。
 FOMC の
 マイナンバーカードを
 ヒロセ通商の
 EAを