四半期末のアジアの取引時間におけるシンガポール・ドルと新興アジア通貨の対米ドル上昇:5 分足データと各国中央銀行の公表値による検証 2026-11-02 更新
研究ノート 07・西原商事(アルゴス)・2026 年 11 月 2 日
要旨
本研究は、四半期末(3・6・9・12 月の最後の平日)の UTC 00:00→08:00 に、シンガポール・ドル(SGD)が米ドルに対して上昇するかと、その理由を、5 分足データと、韓国・マレーシア・台湾の中央銀行などの公表値で検証した。2004 年 12 月から 2026 年 9 月までの 80 回の四半期末で、USDSGD の売り(SGD 高の向き)の平均は 1 回あたり +10.41 bp(Newey-West の t = 5.29)であり、ほかの日は +0.23 bp であった。2025 年の水準の費用を差し引いた後の平均は +8.87 bp(t = 5.07)であった。米ドルの下落はアジアの新興国の通貨に共通しており、ニューヨーク正午の日足で、SGD の四半期末の上昇を、韓国ウォン・台湾ドル・マレーシア・リンギット・タイ・バーツ・インド・ルピーの平均で説明した残りは +0.61 bp(t = 0.29)であった。韓国銀行の公表値では、韓国の四半期末の当日の場中(始値→15:30 の終値)にウォンが +20.86 bp(t = 5.03、95 回)上昇し、夜の間(−2.23 bp)、前の日(−1.56 bp)、四半期末でない月末(+3.79 bp)には同じ大きさの動きが無く、次の日の戻りは 7% であった。一方、SGD の上昇は、韓国の市場が休みの四半期末(21 回、+15.01 bp)にも出た。5 回目の確かめで、それぞれの計算の前に台本に固定した 27 の予言(うち 6 つは 1 本目の台本の結果を見た後に固定)のうち、11 が当たり、16 が外れた。結果は、アジアの複数の国の参加者が、四半期末の当日にその国の市場の時間の中で米ドルを売るという解釈と整合的であるが、担い手は特定されていない。日の種類まで含めた探索全体の偶然の確かめでは t = 5.95 が線 6.03 に届かず、ウォークフォワードも合格しなかった。
キーワード:四半期末、シンガポール・ドル、韓国ウォン、新興アジア通貨、日中の季節性、自然実験
JEL 分類:F31, G14, G15
Abstract
This note examines whether the Singapore dollar (SGD) appreciates against the U.S. dollar between 00:00 and 08:00 UTC on quarter-end days (the last weekday of March, June, September and December), and why, using five-minute data and rates published by the central banks of Korea, Malaysia and Taiwan and other sources. Over 80 quarter-ends from December 2004 to September 2026, a short USD/SGD position earned +10.41 bp per event (Newey-West t = 5.29), compared with +0.23 bp on other days, and +8.87 bp (t = 5.07) after deducting costs at their 2025 levels. The dollar weakness was common to emerging Asian currencies: in New York noon rates, the residual of the quarter-end SGD move after accounting for the average of the Korean won, New Taiwan dollar, Malaysian ringgit, Thai baht and Indian rupee was +0.61 bp (t = 0.29). In Bank of Korea data, the won appreciated by +20.86 bp (t = 5.03, 95 events) during Seoul trading hours (open to the 15:30 close) on Korea's own quarter-end day, with no comparable move overnight (−2.23 bp), on the preceding day (−1.56 bp) or at other month-ends (+3.79 bp), and only 7% of the move reversed on the next day. However, the SGD appreciation also occurred on the 21 quarter-ends on which the Korean market was closed (+15.01 bp). Of 27 predictions fixed in the scripts before the corresponding calculations in the fifth round (six of them after the results of the first script had been observed), 11 held and 16 failed. The results are consistent with participants in several Asian countries selling U.S. dollars within their own market hours on the quarter-end date itself, but the participants have not been identified. In a family-wise test over all day types, the t-statistic of 5.95 fell short of the threshold of 6.03, and the walk-forward test was not passed.
Keywords: quarter-end, Singapore dollar, Korean won, emerging Asian currencies, intraday seasonality, natural experiment
1 序論
1.1 背景
外国為替市場の日中の収益率には、基準レート(フィックス)の時刻に関係した型がある。Krohn et al.(2021)は、1999 年 1 月から 2019 年 12 月の G9 通貨について、主要なフィックスの前に米ドルが上昇し、その後に下落する反転の型を報告し、ディーラーの仲介の制約による説明を提案した。金融安定理事会(Financial Stability Board, 2014)は、ロンドン 16 時の WM/Reuters のフィックスの時刻の取引量の跳ねが月末と四半期末に最も大きくなる傾向があり、その時期の資産の配分の組み直しの需要が大きいことを反映している可能性が高いと報告した。
四半期末そのものに結び付いた価格の偏りも報告されている。Du et al.(2017)は、カバー付き金利平価からの乖離が、四半期末に銀行の貸借対照表に載る先渡しの契約で特に大きいことを示し、銀行の規制が資産の価格に因果的な影響を持つことを示唆した。
これらの研究は、ロンドンのフィックスの時刻と、先渡しや資金の市場を扱っている。本研究が参照した文献の範囲では、四半期末のアジアの取引時間における直物の為替レートの動きを、各国の市場の場中と夜の間に分けて扱った研究は確認されなかった。
1.2 問題と本研究の新規性
本研究は、四半期末の UTC 00:00→08:00 に SGD が米ドルに対して上昇するという、探索で見つかった型について、その理由を調べる。新規性は次の 3 点にある。
5 分足の SGD の動きを、韓国銀行・マレーシア中銀・台湾の中央銀行の公表値と照らし、その国の市場の場中と夜の間に分けて測った。
5 回にわたる理由の確かめで、各回の仮説と予言を、その計算の結果を見る前に台本の頭に書き、外れた予言も含めて報告した。
一部の国の市場が休みの四半期末を、どの国の参加者が型に必要かを確かめる自然実験として用いた。
2 方法
2.1 データ
為替レートの 5 分足には、デューカスコピー・ジャパン株式会社が提供する取引レートのティックを 5 分足に集約したデータ(スプレッドを含む)が用いられた。期間の終わりは 2026 年 10 月 9 日である。平日のうち 1 本以上の足がある日を使い、12 月 25 日と 1 月 1 日を除いた。足の無い 5 分の値は直前の値で埋めた。1 回の損益は、窓の始まりから終わりまでの値動きをその日の値段で割った bp(0.01%)で表した。USDSGD の使用日数は 5,216 日であり、2008 年 9 月 30 日から 2010 年 6 月 30 日までの 8 回の四半期末の値が無い。
各国の公表値には、次の物が用いられた。韓国は、韓国銀行の経済統計システム(ECOS)の表 731Y003 の「원/달러(시가)」(始値)、「원/달러(종가 15:30)」(15:30 の終値)、高値と安値、表 731Y001 の「원/미국달러(매매기준율)」である(Bank of Korea, 2026a, 2026b)。始値と終値がそろう日は 2003 年 1 月 2 日から 2026 年 10 月 30 日までの 5,888 日であった。マレーシアは、マレーシア中銀の公開の API の米ドルの値(session 0900・1200・1700 の中値)と、クアラルンプールの米ドルの参照レートである(Bank Negara Malaysia, 2026)。台湾は、台湾の中央銀行が公表する銀行間の新台湾ドル対米ドルの収盤の値(2008 年から、4,677 日)である(Central Bank of the Republic of China [Taiwan], 2026)。この値は、外国為替の指定銀行が台北外匯經紀公司を通じて売買した米ドルの成交収盤匯率であり、毎営業日 16:00〜17:00 に中央銀行のウェブサイトで公表される(Central Bank of the Republic of China [Taiwan], n.d.)。台湾の株式市場の投資家別の売買には、台湾証券取引所の三大法人買賣金額統計表(BFI82U、771 日)を用いた(Taiwan Stock Exchange, 2026)。
日足の為替レートには、連邦準備制度理事会の H.10 の値(FRED の DEXKOUS・DEXTAUS・DEXMAUS・DEXTHUS・DEXINUS・DEXSIUS ほかの系列)を用いた(Board of Governors of the Federal Reserve System, 2026)。H.10 の値は、ニューヨークでの正午の電信送金の買い相場である(Board of Governors of the Federal Reserve System, n.d.)。1〜2 回目の確かめでは、あわせて株価指数(S&P 500・日経平均株価・ハンセン指数・ストレーツ・タイムズ指数ほか)の終値と、米ドルの翌日物の担保付き金利(SOFR)を用いた。
2.2 四半期末と比べる日
5 分足の確かめでは、「四半期末」を 3・6・9・12 月の最後の平日(土日だけを除く)とした(世界の四半期末)。各国の公表値の確かめでは、「その国の四半期末」を、その国の公表値がある、その四半期の最後の日とした。祝日の表は使わず、公表値の欠けで市場の休みを判定した。韓国の四半期末は 95 回、マレーシアは 80 回、台湾は 75 回であった。5 回目の確かめの「ふだんの日」は、その国の四半期末と月末、およびそれらの前後 1 日を除いた日である。
向きは、すべて米ドル売り(アジアの通貨高)を正とし、1 回の値動きを 1e4 × ln(前の値 ÷ 後の値)の bp で表した(値は USDxxx の形)。韓国の「場中」は始値から 15:30 の終値まで、「夜の間」は前の日の 15:30 の終値からその日の始値までである。台本は、韓国の始値の時刻を 09:00(UTC 00:00)、マレーシアの session の値をクアラルンプール時間の 09:00・12:00・17:00、台湾の収盤の時刻を 16:00(UTC 08:00)と置いた。
2.3 窓の決め方と、試した数
窓は次の経緯で決まった(表 1)。
表 1 検証の窓が決まるまでの経緯
段
対象
平均(bp)
t
日数
偶然の線
判定
1
9 通貨に対する米ドル買い、ロンドン 8:00→16:00
−0.606
−0.14
94
3.02
外れ
2
11 通貨ペアの分け直しの最大:USDJPY、NY 00:00→02:00
−7.388
−5.67
94
4.49
線を超える
3
63 銘柄の分け直しの最大:USDSGD、UTC 00:00→08:00
−10.18
−5.74
80
5.31
線を超える
注:段 1 は「四半期末はロンドンのフィックスまで米ドル高」という理由(銀行が四半期末の帳簿のために米ドルを集める、本研究で立てた物)の確かめであり、出典は _ag_r5_reason_all_20261101.log。線 3.02 は、向きのある理由 20 個で有意水準 5% を割った線である。段 2 と段 3 は、四半期末に限って、3 つの時計 × 1,176 の窓のすべてで「その日の平均 − ほかの日の平均」の t を計算し、最大の |t| を、日の印を同じ日数の無作為の日に付け替えた 200 回の最大の |t| の上位 5% の線と比べた物である(出典は _ag_r5_reason_fix_20261101.json、_ag_r5_reason_fix_all63_20261101.json。段 3 はロールオーバーの時刻をまたぐ窓を除く)。段 2 と段 3 の平均は「その日 − ほかの日」の差であり、負は USDSGD・USDJPY の下落(アジアの通貨高・円高)を示す。
検証の窓は UTC 00:00→08:00 の USDSGD の売りである。窓は 63 銘柄 × 3 つの時計 × 1,176 の窓の探索から得られた物であり、事前に理論から決めた窓ではない。
2.4 理由の確かめの手順
理由は 5 回に分けて確かめた。各回の台本の頭には、仮説と予言を結果を見る前に書いた。前の回までに数字を見た予言には「確認」の印を付け、新しい計算の予言だけを「新」の印を付けて数えた。各回の台本の保存時刻と結果の出力時刻を付録の表 A1 に示す。4 回目は、生成 AI(Google の検索の AI モード)が挙げた担い手の候補のうち、測れる物を予言の形に直した。
5 回目は、各国の中央銀行の公表値を使う確かめである。台本 _rs_sgd_qe_who_20261102b.py の保存時刻は 2026 年 11 月 2 日 16:44:26(日本時間)、結果の出力時刻は 17:11:40 であり、台本の SHA-256 の先頭 16 桁は fe2ad50adf664d46 である。その結果を見た後、終値への集中を測り直す予言と、12 月の季節性を除く予言を、2 本目の台本 _rs_sgd_qe_who2_20261102b.py(保存 17:17:52、出力 17:19:41)に書いた。台湾の株式の外国人の売買を使う予言は、3 本目の台本 _rs_sgd_qe_twse_20261102b.py に書いた。3 本目の台本の頭の文には、BFI82U の値を見る前に予言を固定したと記録されている。
2.5 統計量と費用
理由の確かめの平均の t は、Newey-West の方法(ラグ 5、日付の順)で計算した。2 つの群の差の t は Welch の方法で計算した。費用の控除後の成績、ウォークフォワード、探索全体の偶然の確かめの t は、回ごとの値の単純な t である。
費用は、往復の手数料(取引額 100 万円あたり 46 円、すなわち 0.46 bp)に、窓の始まりと終わりの時刻のスプレッドの平均を足した物である。スプレッドには、2025 年の各曜日・各 5 分の時刻の中央値を、すべての年に当てはめた。
回ごとの損益は、候補の成績を測る台本と同じ関数で作り直し(_rs_sgd_paper_series_20261102.py)、回数・平均・t・合計が、現象の確かめの記録と成績の記録に一致することを確かめた。Newey-West の t は日付の順に並べた値で計算し、現象の確かめの記録の t(5.29)と一致した。
2.6 偶然の確かめ、ウォークフォワード、採用の基準
日の種類まで含めた探索全体の偶然の確かめでは、16 通貨ペア × 3 つの時計 × 1,176 の窓 × 179 種類の日の全体で、日ごとに向きを入れ替えた偶然の世界 1,000 回の最大の |t| の上位 5% を線とした。ウォークフォワードでは、2008〜2026 年の各年 Y について、直前 5 年の費用控除後の t が線(全候補の向きを日ごとに入れ替えた偶然の世界 1,000 回の候補の中の最大の t の上位 5%)を超えた候補だけを年 Y に取引し、取引した年が 3 年以上で合計がプラスかつ t ≥ 2 の時に合格とした。
採用の基準には、2026 年 11 月 2 日に定められた基準(案 B)を当てた。この基準では、偶然の線を、その銘柄 × その日の種類の中の 3 つの時計 × 30 分刻みの窓(USDSGD の四半期末では 2,771 窓)の家族で引く。見つける期間は直近 5 年(2021〜2025 年)から始め、取引が 120 回に届くか偶然の線を超えるまで 1 年ずつ前へ延ばす。偶然の世界は、損益の向きを日ごとに ±1 で入れ替えた 1,000 回であり、各回の家族の中の最小の p 値(t 分布、自由度は回数 − 1、両側)の下位 5% を線とする。あわせて、見つける期間と検証期の両方で費用控除後の資産曲線の期間ごとの最小値が切り上がって最後の値がプラスであること、全期間の費用控除後の合計がプラスであることを求める。四半期末は年に 4 回しかないため、見つける期間は 2003〜2025 年の全体(77 回)まで延び、独立の検証期は残らなかった。台本は、検証期が無い時の代わりに、直近 5 年の資産曲線の形で判定した。
3 結果
3.1 現象
表 2 に、同じ窓・同じ日のほかの通貨ペアの結果を示す。USDSGD の売りは、四半期末に +10.413 bp(t = 5.29、80 回)であり、ほかの日の +0.233 bp との差の t は 5.71 であった。四半期末でない月末は +2.272 bp(t = 1.74、161 回)であった。SGD は、ユーロとスイス・フランに対しても上昇したが、豪ドルに対してはほとんど動かなかった(AUDSGD +1.316 bp)。米ドルは、円・豪ドル・人民元(CNH)・南アフリカ・ランドに対しても下落し、ユーロ・スイス・フラン・香港ドルに対する動きは小さかった。
表 2 四半期末の UTC 00:00→08:00 の動き(費用前、bp)
通貨ペア(向き)
四半期末
t
回数
ほかの日
差の t
四半期末でない月末
USDSGD 売り
+10.413
5.29
80
+0.233
5.71
+2.272
EURSGD 売り
+10.476
4.26
79
−0.262
4.36
+2.405
CHFSGD 売り
+12.446
4.65
78
+0.037
4.25
+0.993
AUDSGD 売り
+1.316
0.37
79
−0.625
0.65
+0.894
USDJPY 売り
+9.985
2.57
94
+1.109
2.39
+4.011
AUDUSD 買い
+11.809
2.7
93
+0.931
2.97
+2.235
NZDUSD 買い
+8.534
2.03
93
+1.376
1.94
+4.982
USDCNH 売り
+5.312
3.37
58
−0.67
4.02
+2.868
USDZAR 売り
+12.37
2.44
88
−4.173
3.91
−6.82
USDMXN 売り
+4.994
2.03
79
−1.171
2.54
+0.711
EURUSD 買い
+3.304
0.97
94
+0.51
1.01
+0.187
USDCHF 売り
+1.197
0.34
94
−0.074
0.44
+1.28
USDHKD 売り
+0.476
1.6
79
−0.041
1.56
+0.009
注:出典は _rs_sgd_qe_phenom_20261102.log。正は SGD 高・米ドル安の向きである。回数の差は、各通貨ペアのデータの期間の差による(USDCNH は 58 回)。
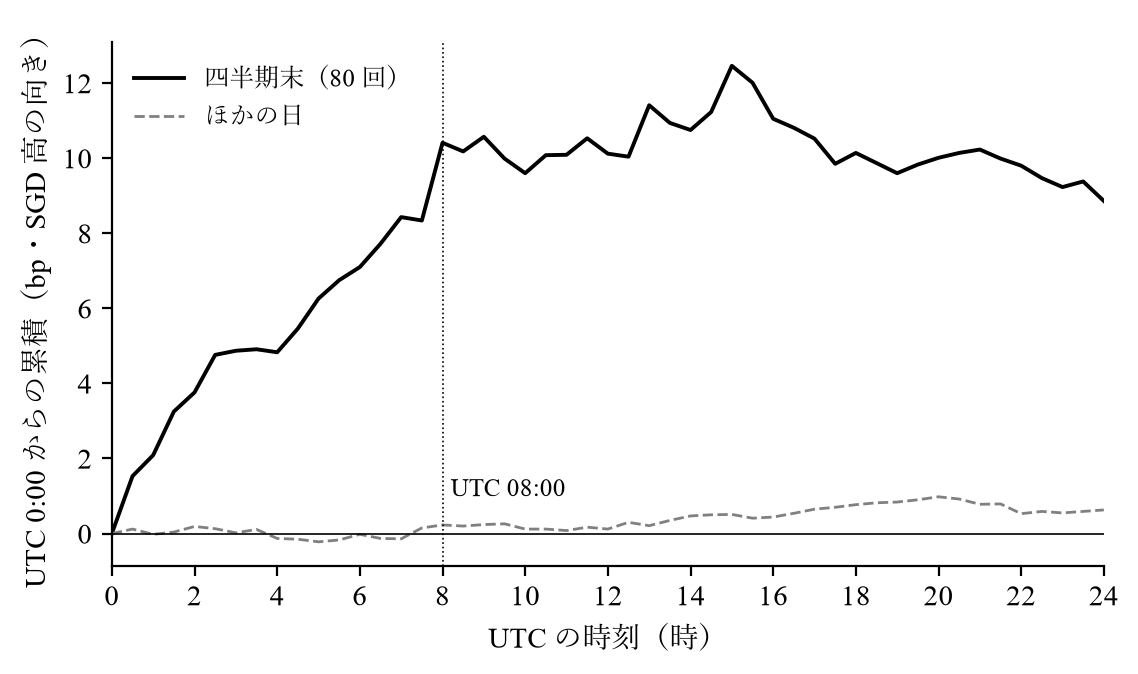
時間の形を図 1 に示す。四半期末の USDSGD の売りは、UTC 00:00 から 08:00 まで続けて上昇し、その後は 24:00 までほぼ横ばいであった。2 時間ごとでは、00:00→02:00 が +3.757 bp(t = 5.03)、02:00→04:00 が +1.072 bp(t = 1.05)、04:00→06:00 が +2.272 bp(t = 2.7)、06:00→08:00 が +3.313 bp(t = 4.31)、08:00→10:00 が −0.812 bp(t = −0.72)であった。
出典: 本研究の計算(_rs_sgd_qe_phenom_20261102.json) 図 1 四半期末の USDSGD の売り(SGD 高の向き)の UTC 00:00 からの累積の平均(費用前、単位 bp、30 分ごと)。実線は四半期末(80 回)、破線はほかの日、点線は UTC 08:00 を示す。
四半期末の前後の日(データの日の並びで k 日ずらした日)の同じ窓は、k = −2 が +0.456 bp、k = −1 が +5.418 bp(t = 3.87)、k = +1 が −4.086 bp(t = −1.99)であった。期間ごとの四半期末の平均は、2004〜2008 年 +12.36 bp(t = 5.43、15 回)、2009〜2014 年 +18.05 bp(t = 4.17、18 回)、2015〜2020 年 +8.03 bp(t = 2.57、24 回)、2021〜2026 年 +5.66 bp(t = 4.17、23 回)であり、2009〜2014 年を最大として、その後は小さくなった。80 回のうち 62 回がプラスで、中央値は 8.41 bp であった。
データの点検では、四半期末の窓の両端の値の欠けは 0 回であり、UTC 0:00 のスプレッドは四半期末 1.16 bp、ほかの日 1.15 bp と同じであった。窓の始まりを 0:30 にずらしても +8.879 bp(t = 5.26)が残った。
3.2 1〜4 回目の確かめ
表 3 に、1〜4 回目の仮説の結果を示す。
表 3 1〜4 回目の仮説と結果(ドル売り・アジアの通貨高の向き)
回
仮説
主な結果
判定
1
米ドルの全面安で、SGD に固有の理由は無い
12 通貨の米ドルの籠をほかの日の β(0.624)で引いた残り +7.971 bp(t = 5.77)
外れ
1
株の値上がり分のヘッジの組み直し
四半期の S&P 500 − アジアの株価の騰落に対する傾き 0.1 bp/%(t = 0.38)。S&P 500 だけでは −0.465 bp/%(t = −1.73)
外れ
1
通貨の比率の戻し
四半期の USDSGD の変化に対する傾き −0.194(t = −0.34)
外れ
1
日本の仲値に向けた取引
USDJPY 売り 東京 9:00→9:55 は −1.174 bp(t = −0.61)
外れ
1
銀行の帳簿の締めと米ドルの資金の取り合い
SOFR の四半期末の跳ねに対する傾き 0.147(t = 0.81、32 回)
外れ
1
アジアの通貨がまとめて上がる(NY 正午の日足)
アジア 5 通貨 +13.475 bp(t = 4.47)、欧米 6 通貨 +10.911 bp(t = 2.6)、その差 +2.564 bp(t = 0.79)
前半のみ当たり
2
SGD はアジア 5 通貨の動きの一部
ほかの日の β 0.720、四半期末の SGD の残り +0.606 bp(t = 0.29)
当たり
2
株価の下落の後に大きいのは値動きの大きさのため
前の 60 平日の標準偏差で割った値の S&P 500 に対する傾き −0.027(t = −1.74)
当たり
2
四半期末の評価のための株と通貨の押し上げ
アジア 5 指数の四半期末の差の t = 0.48、アジア 5 通貨の次の日 −1.803 bp(t = −0.45)
外れ
2
各国の決算期の四半期末が大きい
決算期とそれ以外の差の t:INR −0.74、MYR 1.37、THB −0.29
外れ
3
輸出企業の四半期末の米ドル売り
四半期の米ドル高に対する傾き −0.105(t = −0.1)、5 日の戻り 33%、四半期末でない月末 +0.92 bp(t = 0.37)
外れ
3
当局の年末の終値の管理
12 月 +11.379 bp、ほかの四半期末 +14.12 bp、差の t = −0.45
外れ
3
SGD と人民元は代わりのヘッジに使われ、四半期末に外される
次の日の SGD − アジア 5 通貨 −5.166 bp(t = −2.55)。5 分足の次の平日の籠との差 −5.94 bp(t = −1.46)
2 つのうち 1 つ当たり
4
生命保険会社・年金の為替予約の満期と掛け直し
IMM の日 +4.087 bp(t = 1.43)、受け渡しが四半期末になる取引日 −1.7 bp(t = −0.69)。台湾ドルは 2004〜2014 年 +18.042 bp、2015〜2026 年 +3.312 bp
外れ
4
株価指数の組み直し
MSCI の見直しの日(台本の定義)−1.857 bp(t = −0.58)。FTSE の組み直しの日(台本の定義)はアジア 5 通貨 +6.733 bp(t = 2.2)、USDSGD の売り +4.498 bp(t = 1.54)
MSCI は外れ、FTSE はアジア 5 通貨のみ当たり
注:出典は _rs_sgd_qe_hyp1_20261102.log〜_rs_sgd_qe_hyp4_20261102.log。「アジア 5 通貨」は KRW・TWD・MYR・THB・INR、「欧米 6 通貨」は EUR・GBP・CHF・CAD・MXN・BRL であり、いずれも NY 正午の日足(85 回)である。4 回目の台本と 5 回目の台本は、どちらも記号 H15 を使っているため、本稿では 4 回目の H15 を「株価指数の組み直し」と書いて区別する。MSCI の見直しの日は台本が 2・5・8・11 月の最後の平日で近似し、FTSE の組み直しの日は台本が 3・6・9・12 月の第 3 金曜とした。
1〜4 回目で、SGD に固有の理由は見つからず、SGD の四半期末の上昇はアジアの新興国の通貨の動きで説明できることが分かった。一方、SGD の上昇の一部は次の日に戻った(NY 正午の日足で −6.969 bp、t = −1.82、5 分足の次の平日の UTC 0→24 で −7.904 bp、t = −2.11)。アジア 5 通貨の次の日は −1.803 bp(t = −0.45)であった。シンガポールの祝日に当たった 4 回の四半期末(2013 年 3 月 29 日 +13.18 bp、2018 年 3 月 30 日 +8.32 bp、2024 年 3 月 29 日 +4.97 bp、2025 年 3 月 31 日 +13.97 bp)でも、USDSGD の売りはすべてプラスであった。
3.3 5 回目の確かめ:各国の中央銀行の公表値
表 4 に、5 回目の 27 の予言の結果を示す。
表 4 5 回目の予言と結果(ドル売り・アジアの通貨高の向き、bp)
予言
中身
結果
判定
P15a
KRW の場中は韓国の四半期末に正で t ≥ 3、夜の間は |t| < 2
場中 +20.86(t = 5.03、95 回)、夜の間 −2.23(t = −0.82)
○
P15b
前の営業日の場中も正で t ≥ 2
−1.56(t = −0.33)
×
P15c
次の日の戻りは 50% 未満
7%(次の日 −1.5、t = −0.24)
○
P15d
四半期末でない月末の場中も正で、四半期末の 3 分の 1 以上
+3.79(t = 1.12、191 回)= 18%
×
P15e
MYR の 09:00→17:00 が正で t ≥ 2、夜の間は |t| < 2
09:00→17:00 +11.62(t = 3.79)、夜の間 +5.0(t = 2.82)
×(前半は当たり)
P15f
TWD は前の日の NY 正午→台北の収盤が動きの 3 分の 2 以上
収盤→収盤 +4.62(t = 1.03、75 回)、区間ごとの差の t −0.06、0.83
×
P16a
終値が加重平均より低い(差の t ≥ 2)
+13.25(t = 5.39、86 回)、差の t 5.67
○
P16b
終値の日中の幅の中の位置が低い
0.3 対 0.5(差の t −6.89)
○
P16c
次の日の夜の間に米ドルが戻る(t ≤ −2)
−1.7(t = −0.41)
×
P16d
12 月が 3・6・9 月より大きい
12 月 +16.55、6 月 +32.04、差の t −0.6
×
P16e
場中の動きで説明した後も、終値 − 加重平均が正で t ≥ 2
残り +2.42(t = 1.34)
×
P16f
場中の動きで説明した後も、幅の中の位置が低い
残り −0.1(t = −4.73)
○
P16g
MYR は午後(12:00→17:00)に偏る
残り +0.74(t = 0.46)
×
P16h
MYR の参照レート→17:00 が大きい
差の t 0.35
×
P17a
KRW の動きの半分以上が夜の間
夜の間 −2.23、場中 +20.86
×
P17b
韓国・台湾がともに休みでも SGD は動く
4 回とも正(+16.5、+27.2、+13.4、+31.9)
○
P18a
韓国が休みの四半期末の SGD は、開いた回の 50% 以下
休み +15.01(t = 3.66、21 回)、開き +8.78(t = 3.88、59 回)
×
P18b
韓国が休みの回は UTC 06:00→08:00 が 0 に近い
休み +6.6(t = 2.84)、開き +2.14(t = 2.37)
×
P18c
SGD の UTC 00:00→06:30 を KRW の場中で説明した残りは |t| < 2
β 0.237、残り +2.05(t = 1.42)
○
P18d
SGD の UTC 01:00→09:00 を MYR の 09:00→17:00 で説明した残りは |t| < 2
β 0.457、残り +3.21(t = 1.61)
○
P19a
アジア(SGD・CNH)と新興国(MXN・ZAR)の大きさの差は |t| < 2
0.32 対 0.18、差 0.14(t = 1.8、58 回)
○
P21a
12 月の四半期末 − 同じ年の 12 月 22〜30 日の平日の平均が正で t ≥ 2
+9.66(t = 2.33、20 回)
○
P21c
12 月以外で韓国が開いた四半期末の SGD が正で t ≥ 2
+8.46(t = 3.69、58 回)
○
P20a
台湾の四半期末は外国人の株の買い越しが多い(差の t ≥ 2)
−9.13 億元(t = −0.56、75 回)、ふだん −4.56 億元、差の t −0.24
×
P20b
四半期末の台湾ドル高は外国人の株の買いで説明される
傾き 0.043(t = 1.92)、台湾ドル +4.62 → 残り +4.39
×
P20c
国内の投資信託の買いは四半期末に多い(データの点検)
+11.98 対 +0.63 億元、差の t 1.37
×
P20d
外国人の買いは次の日に売りに変わる
次の日 +15.58 億元(t = 0.91)
×
注:出典は _rs_sgd_qe_who_20261102b.log(P15〜P19)、_rs_sgd_qe_who2_20261102b.log(P16e〜P16h、P21)、_rs_sgd_qe_twse_20261102b.log(P20)。P16a と P16e は 2024 年 6 月までの 86 回である。P19a の値は、UTC 00:00→08:00 の四半期末の動きをふだんの日の標準偏差で割った値の平均であり、同じ日の 58 回で比べた。
27 の予言のうち 11 が当たり、16 が外れた。ただし、当たりの中身には注意が要る。P16a(終値が加重平均より低い)は、場中にずっと下がる日であれば当然に起きる形であり、場中の動きで説明した後の P16e では残りが +2.42 bp(t = 1.34)にとどまった。P18c と P18d は、SGD と KRW・MYR が同じ日に一緒に動くことを示すだけであり、SGD が韓国やマレーシアの流れに付いて動く証拠ではない。中身のある当たりは、韓国の動きが場中の取引で生じて戻らないこと(P15a・P15c)、SGD は韓国と台湾が休みでも動くこと(P17b・P21a・P21c)、アジアだけの動きとは言えないこと(P19a)である。輸出企業の毎月の売りに固有の予言(P15b・P15d・P15e・P15f)は 4 つとも外れた。
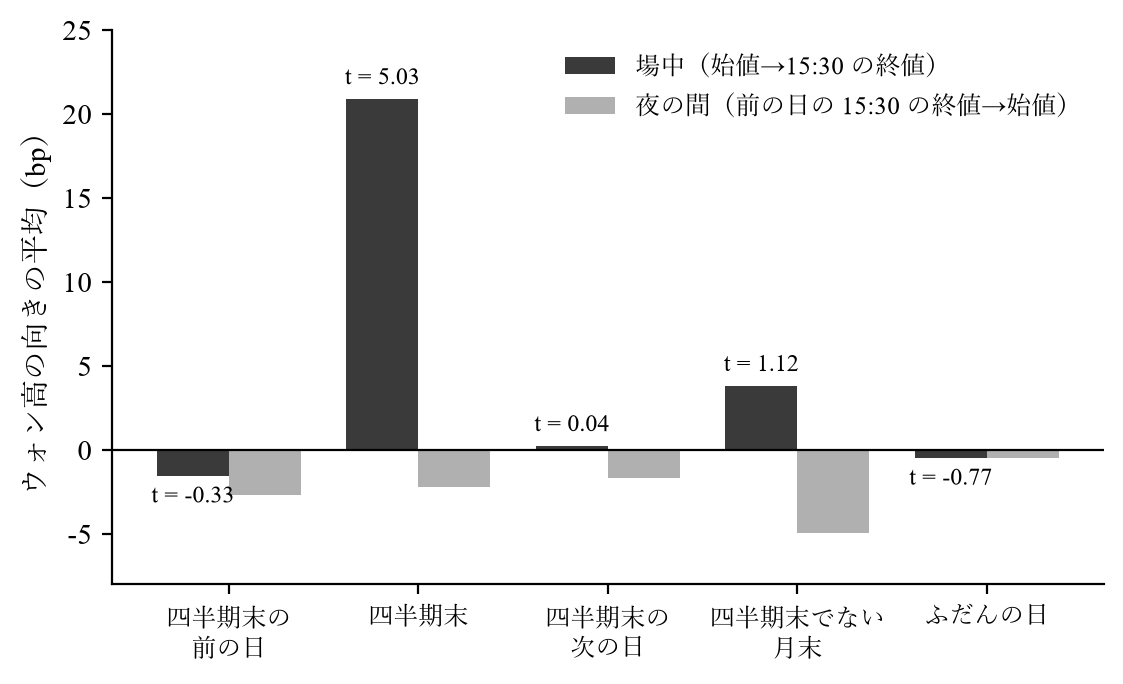
韓国のウォンの動きを図 2 に示す。ウォン高は韓国の四半期末の当日の場中だけに出て、前の日、次の日、四半期末でない月末、ふだんの日には同じ大きさの動きが無かった。この値は、補助の関数を使わない別の計算(ECOS の CSV から各四半期の最後の韓国の営業日を拾う計算)でも 95 回・+20.86 bp で一致した。韓国の四半期末の月ごとの場中は、3 月 +21.12 bp、6 月 +32.04 bp、9 月 +13.56 bp、12 月 +16.55 bp であった。期間ごとでは、2003〜2008 年 +12.27 bp、2009〜2014 年 +37.78 bp、2015〜2020 年 +23.1 bp、2021〜2026 年 +9.84 bp(t = 0.98)であった。
出典: 本研究の計算(_rs_sgd_qe_who_20261102b.json、_rs_sgd_qe_who_20261102b.log) 図 2 韓国銀行の公表値によるウォン高の向きの平均(bp)。濃い棒は場中(始値→15:30 の終値)、薄い棒は夜の間(前の日の 15:30 の終値→始値)。棒の上の t は場中の値である。
マレーシアでも、マレーシアの四半期末の 09:00→17:00 にリンギットが +11.62 bp(t = 3.79、80 回)上昇し、四半期末でない月末は +0.17 bp であった。ただし、夜の間にも +5.0 bp(t = 2.82)の上昇があった。台湾の収盤→収盤の台湾ドルは、2008 年からの四半期末で +4.62 bp(t = 1.03)にとどまり、2008〜2014 年 +13.51 bp(t = 3.57)、2015〜2020 年 +8.79 bp(t = 2.23)、2021〜2026 年 −10.55 bp と変わった。
韓国の市場が休みの世界の四半期末は 21 回あり、そのうち 19 回が 12 月であった。この 21 回の USDSGD の売りは +15.01 bp(t = 3.66)であり、韓国が開いた 59 回の +8.78 bp(t = 3.88)より小さくなかった。12 月の四半期末から、同じ年の 12 月 22〜30 日の平日の平均を引いた残りは +9.66 bp(t = 2.33、20 回)であった。韓国と台湾がともに休みの 4 回(2012 年 12 月 31 日 +16.5 bp、2018 年 12 月 31 日 +27.2 bp、2021 年 12 月 31 日 +13.4 bp、2023 年 9 月 29 日 +31.9 bp)は、4 回ともプラスであった。
四半期末の UTC 00:00→08:00 の動きを、ふだんの日の標準偏差で割った大きさは、SGD 0.41、JPY 0.3、CNH 0.29、AUD 0.27、ZAR 0.25、NZD 0.2、MXN 0.14 であった。
3.4 費用控除後の成績と、探索の広さと期間の確かめ
表 5 に、費用控除後の成績と、探索の広さと期間の確かめの結果を示す。USDSGD の売りの費用前の平均は +10.413 bp、費用の平均は 1.548 bp、費用控除後の平均は +8.866 bp(単純な t = 5.07、Newey-West の t = 4.51、80 回)であり、80 回のうち 61 回がプラスであった。合計は 1 回 100 万円あたり 7.09 万円であった。最大の損失は 2016 年 6 月 30 日の −23.51 bp、最大の利益は 2012 年 6 月 29 日の +76.9 bp であった。費用控除後の期間ごとの平均は、2004〜2008 年 +10.937 bp、2009〜2014 年 +16.419 bp、2015〜2020 年 +6.485 bp、2021〜2026 年 +4.088 bp(t = 1.9)であった。
表 5 費用控除後の成績と、探索の広さと期間の確かめ(USDSGD の売り、UTC 00:00→08:00、四半期末)
確かめ
結果
線
判定
費用控除後(80 回)
+8.87 bp、t = 5.07、合計 7.1 万円
―
合格
資産曲線
期間ごとの累積損益の最小値が期間を追うごとに大きくなる、最長の横ばい 2.3 年、利益の合計÷損失の合計 5.49
―
合格
日の種類を固定した探索(63 銘柄、ロールオーバーをまたぐ窓を除く)
t = −5.74(80 日)
5.31
超える
探索全体(16 通貨ペア、179 種類の日)
t = 5.95、偶然の世界で超えた割合 0.06
6.03
偶然と区別できない
ウォークフォワード(2008〜2026 年)
2015・2016・2020・2022 年の 4 年に取引、t = 1.01、2/4 年プラス、合計 0.6 万円
取引した年の線 2.47〜2.68
不合格
採用の基準(案 B、見つける期間 2003〜2025 年)
77 回、t = 5.97、p = 7.04×10⁻⁸、資産曲線の最後の値 702.8 bp
p = 0.000197(2,771 窓の家族)
採用
採用の基準の検証期の代わり(直近 5 年の資産曲線)
最小値の切り上げあり、最後の値 94.0 bp
―
合格
注:出典は _ag_r5_reason_fix_all63_20261101.json、_ag_argos_unified_20261102_snap1825.json、_ag_argos_newrule_B_20261102_snap1821.json。探索全体の t と採用の基準の t は費用前の単純な t である。採用の基準の 77 回は、80 回から 2026 年の 3 回を除いた物である。資産曲線の現在の落ち込みは 1 回 100 万円あたり −0.1 万円、過去最大の落ち込みは −0.4 万円であった。
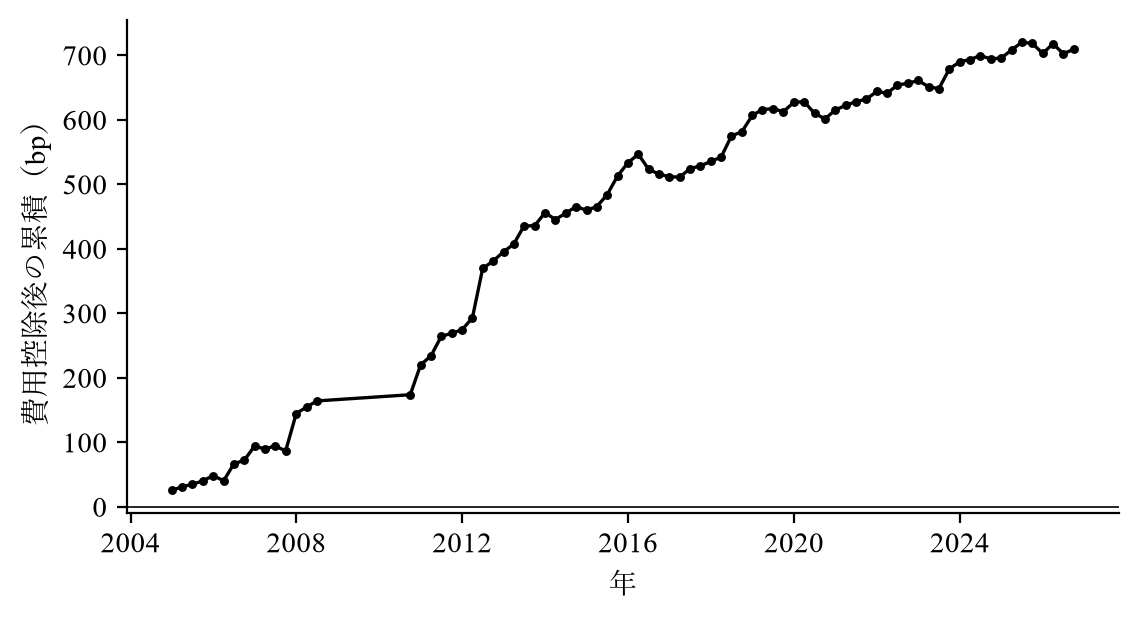
出典: 本研究の計算(_rs_sgd_paper_series_20261102_qe_USDSGD.csv) 図 3 四半期末の USDSGD の売り(UTC 00:00→08:00)の費用控除後の累積損益(80 回、単位 bp)。2008 年 9 月から 2010 年 6 月の四半期末はデータが無い。
4 考察
4.1 理由の推論
第 1 に、四半期末のアジアの時間の SGD 高は、SGD に固有の現象ではなく、アジアの新興国の通貨に共通する米ドル安の一部と考えられる。12 通貨の米ドルの籠では説明できない分が残った(+7.971 bp)一方、アジア 5 通貨の平均で説明した残りは +0.606 bp(t = 0.29)であった。ただし、ふだんの日の標準偏差で割った大きさでは、アジア(SGD・CNH)と新興国(MXN・ZAR)の差は t = 1.8 にとどまり、アジアに限った動きとは言い切れない。
第 2 に、韓国では、この米ドル安は、韓国の四半期末の当日の、ソウルの市場が開いている時間の中で生じていた。前の日と夜の間には無く、次の日に 7% しか戻らなかった。この形は、値段を一時的に動かすだけの注文ではなく、その国の中の参加者が、四半期末の日付そのものに合わせて米ドルを売り、自国の通貨に替える取引と整合的である。終値 − 加重平均で測った終値への集中は、場中の動きで説明した後には有意に残らなかった(P16e、残り +2.42 bp、t = 1.34)。一方、終値の日中の幅の中の位置は、場中の動きで説明した後も低かった(P16f、残り −0.1、t = −4.73)。このため、引けの近くに米ドル売りが加わる可能性は否定できず、当局による終値の管理が理由の一部である可能性は残る。ただし、終値 − 加重平均の大きさは場中の動きの大きさから予想される範囲にあり、12 月が他の四半期末より大きくもなかった(P16d)ことから、終値の管理が主な理由である可能性は低いと考えられる。
第 3 に、この米ドル安の担い手は、ある 1 つの国の参加者に限られないと考えられる。SGD の上昇は、韓国が休みの四半期末にも、韓国と台湾がともに休みの四半期末にも出た。12 月の年末の季節性を差し引いても +9.66 bp が残った。このことから、アジアの複数の国の参加者が、同じ四半期末の日に同じ向きの取引を行い、SGD はその地域全体の流れに付いて動いていると解釈するのが、測った範囲では最もよく合う。
第 4 に、多くの別の説明は支持されなかった。株の値上がり分のヘッジの組み直し、通貨の比率の戻し、日本の仲値、各国の決算期、生命保険会社・年金の為替予約の満期、台湾の株式の外国人の買い、輸出企業の毎月の米ドル売りは、いずれも予言が外れた。株価指数の組み直しは、MSCI の見直しの日には動きが無く、FTSE の組み直しの日(台本の定義)にはアジア 5 通貨で t = 2.2 の上昇があったが、USDSGD の売りでは t = 1.54 にとどまった。四半期末でない月末の動きが四半期末の 18% にとどまったことは、毎月の決まった額の米ドル売りではなく、四半期末の帳簿の締めの日に合わせた取引であることを示唆する。Du et al.(2017)は、四半期末に銀行の貸借対照表に載る契約で金利平価からの乖離が大きいことを示したが、本研究では、米ドルの資金の取り合いの指標とした SOFR の四半期末の跳ねとの関係は確認されなかった(傾き t = 0.81)。また、Financial Stability Board(2014)が報告した月末と四半期末の取引の集中はロンドン 16 時のフィックスの時刻の物であるが、本研究の型はアジアの時間に生じ、ロンドン時間 8:00→16:00 の米ドル高は確認されなかった(表 1 の段 1)。
第 5 に、SGD の動きには、韓国のウォンと異なる点がある。SGD は四半期末の前の日にも上昇し(k = −1 で +5.418 bp)、次の日に一部が戻った(NY 正午の日足で −6.969 bp)。流動性の高い SGD と人民元が代わりのヘッジに使われ、四半期末の後に外されるという解釈(表 3 の 3 回目)は、2 つの予言のうち 1 つが当たった段階にとどまる。
以上から、本研究の結果は、アジアの複数の国の企業または金融機関が、四半期末の当日に、その国の市場の時間の中で米ドルを自国の通貨に替えるという仮説と整合的である。ただし、取引の主体(輸出企業、ほかの企業、銀行の持ち高の調整のどれか)は、公開されている日ごとのデータでは分けられていない。
4.2 限界
本研究には次の限界がある。
窓は 63 銘柄 × 3 つの時計 × 1,176 の窓の探索で見つかった物であり、理由は窓を見た後に立てた物である。日の種類まで含めた探索全体の偶然の確かめでは、t = 5.95 が線 6.03 に届かなかった(偶然の世界で超えた割合 0.06)。採用の基準(案 B)は、家族をその銘柄 × その日の種類に限った線で判定した物である。
採用の基準では、見つける期間が 2003〜2025 年の全体に延びたため、独立の検証期が無い。直近 5 年の資産曲線の形で代わりに判定したが、これは見つける期間の一部であり、独立の確かめではない。
ウォークフォワードは合格しなかった(4 年の取引、t = 1.01)。効き目は 2009〜2014 年を最大として小さくなり、2021〜2026 年の費用控除後の平均は +4.088 bp(t = 1.9)であった。2025〜2026 年には、ウォンの四半期末の場中が逆向きの回が多く(2026 年の 3 回は −67・−41・−16 bp)、USDSGD の売りも 2025 年 12 月 31 日 −14.0 bp、2026 年 6 月 30 日 −13.9 bp であった。この逆転の理由は測っていない。
取引の主体は観測していない。韓国取引所の投資家別の売買は取得できず、韓国銀行の居住者の外貨預金の表は見つからなかった。担い手を「輸出企業」とする呼び名は相場の解説に由来し、本研究はそれを出典として引いていない。
予言を結果より前に書いたことは、台本のファイルの保存時刻と出力時刻でしか確かめられない。5 回目の 1 本目の台本の保存(16:44:26)より前に、台湾とマレーシアの公表値の一部はすでに取得されていた(取得の台本が出したのは行数と最初と最後の行である)。台湾の株式の外国人の売買の台本は、取引所の表の外国人の欄の名前が年で変わることに対応して読み方を直した後(36 回 → 75 回)に保存し直されており、その保存時刻は予言を書いた時刻を示さない。予言は変えていないと台本に記録されている。
P16a と P16e は、台本が 2024 年 6 月までに限っており、その理由は台本に書かれていない。P16h は、クアラルンプールの米ドルの参照レートを 15:30 の値として使ったが、この参照レートは 8:00〜15:00 の銀行間の直物の取引の量で重みを付けた平均で、15:30 に公表される物である(Bank Negara Malaysia, n.d.)。このため、P16h は予言が意図した区間の動きを測っていない。韓国の始値の時刻、マレーシアの session の値の時刻、台湾の収盤の時刻は台本が置いた物であり、発表元の文書で確かめられていない。
1〜4 回目で 15 の仮説を、5 回目で 27 の予言を試しており、「当たり」には多くを試したことによる偶然が含まれ得る。
USDSGD は 2008 年 9 月から 2010 年 6 月の 8 回の四半期末の値が無い。費用には 2025 年のスプレッドをすべての年に当てはめ、約定の遅れは含めていない。5 分足は 1 社の取引レートである。
5 分足(UTC の窓)と NY 正午の日足(正午→正午)は、測る区間と回数が異なる(80 回と 85 回など)。
4.3 今後の課題
第 1 に、2026 年 12 月以降の四半期末について、本研究の窓・費用を変えずに成績を記録し、本研究で使っていないデータで確かめる。第 2 に、韓国取引所の米ドル先物の投資家別の売買や、中国本土の人民元の終値と基準値で、四半期末の当日の場中の売り手を分ける。第 3 に、韓国銀行が公表する四半期ごとの市場の安定のための取引の額と、その四半期末の当日のウォンの動きの関係を確かめる。第 4 に、2025〜2026 年の逆向きの動きの理由を確かめる。
5 結論
2004〜2026 年の 80 回の四半期末には、UTC 00:00→08:00 に USDSGD の売りが平均 +10.41 bp(t = 5.29)の利益を生み、費用控除後も +8.87 bp(t = 5.07)が残った。この SGD 高は、アジアの新興国の通貨に共通する米ドル安の一部であった。韓国銀行の公表値では、ウォン高は韓国の四半期末の当日のソウルの場中だけに生じて戻らなかった一方、SGD の上昇は韓国と台湾が休みの四半期末にも出た。本研究の結果は、アジアの複数の国の参加者が四半期末の当日にその国の市場の時間の中で米ドルを売るという仮説と整合的であるが、担い手は特定されていない。日の種類まで含めた探索全体では偶然と区別できず、ウォークフォワードも合格しなかったため、本研究の結果は、今後の四半期末で確かめられるべき仮説として扱われる。
参考文献
Bank Negara Malaysia. (n.d.). Kuala Lumpur USD/MYR reference rate: Index definition . Retrieved November 2, 2026, from https://www.bnm.gov.my/documents/20124/1117568/KL+USDMYR+RefRate+Index+Definition.pdf
Bank Negara Malaysia. (2026). Exchange rate (USD, sessions 0900, 1200 and 1700) and Kuala Lumpur USD/MYR reference rate [Data set]. BNM Open API. Retrieved November 2, 2026, from https://api.bnm.gov.my/public/exchange-rate/USD
Bank of Korea. (2026a). 3.1.1.1. 주요국 통화의 대원화환율 [Exchange rates of major currencies against the Korean won] (Table 731Y001) [Data set]. Economic Statistics System (ECOS). Retrieved November 2, 2026, from https://ecos.bok.or.kr/api/StatisticSearch/sample/json/kr/1/10/731Y001/D/20030101/20261031/0000001
Bank of Korea. (2026b). 3.1.1.3. 원화의 대미달러, 원화의 대위안/대엔 환율 [Korean won per U.S. dollar and per Chinese yuan/Japanese yen] (Table 731Y003) [Data set]. Economic Statistics System (ECOS). Retrieved November 2, 2026, from https://ecos.bok.or.kr/api/StatisticSearch/sample/json/kr/1/10/731Y003/D/20030101/20261031/0000003
Board of Governors of the Federal Reserve System. (n.d.). Foreign exchange rates - H.10: About . Retrieved November 2, 2026, from https://www.federalreserve.gov/releases/h10/about.htm
Board of Governors of the Federal Reserve System. (2026). South Korean won to U.S. dollar spot exchange rate (DEXKOUS) and other H.10 daily series (DEXTAUS, DEXMAUS, DEXTHUS, DEXINUS, DEXSIUS) [Data set]. FRED, Federal Reserve Bank of St. Louis. Retrieved August 30, 2026, from https://fred.stlouisfed.org/series/DEXKOUS
Central Bank of the Republic of China (Taiwan). (n.d.). 銀行間成交收盤匯率 [Interbank closing exchange rate] [Statistical release metadata]. National Statistics, Republic of China (Taiwan). Retrieved November 2, 2026, from https://www.stat.gov.tw/News_NoticeCalendar_Content.aspx?Ln=1&MetaI_D=224
Central Bank of the Republic of China (Taiwan). (2026). 銀行間市場新臺幣對美元收盤匯率 [Interbank closing rate of the New Taiwan dollar against the U.S. dollar] [Data set]. Retrieved November 2, 2026, from https://cpx.cbc.gov.tw/api/OpenData/FTDOpenData_Day
Du, W., Tepper, A., & Verdelhan, A. (2017). Deviations from covered interest rate parity (NBER Working Paper No. 23170). National Bureau of Economic Research. https://doi.org/10.3386/w23170
Financial Stability Board. (2014). Foreign exchange benchmarks: Final report . https://www.fsb.org/wp-content/uploads/r_140930.pdf
Krohn, I., Mueller, P., & Whelan, P. (2021). Foreign exchange fixings and returns around the clock (Staff Working Paper No. 2021-48). Bank of Canada. https://www.bankofcanada.ca/wp-content/uploads/2021/10/swp2021-48.pdf
Taiwan Stock Exchange. (2026). 三大法人買賣金額統計表 [Trading value of the three major institutional investors] (BFI82U) [Data set]. Retrieved November 2, 2026, from https://www.twse.com.tw/rwd/zh/fund/BFI82U
付録
表 A1 理由の確かめの台本の保存時刻と出力時刻(2026 年 11 月 2 日、日本時間)
回
台本
保存
出力
SHA-256 の先頭 16 桁
現象(予言なし)
_rs_sgd_qe_phenom_20261102.py08:11:28
08:21:00
ee9e22f8a4506f52
1
_rs_sgd_qe_hyp1_20261102.py08:45:38
08:48:16
0205a0de30032bd1
2
_rs_sgd_qe_hyp2_20261102.py08:59:31
09:02:19
100ebe28689f9197
3
_rs_sgd_qe_hyp3_20261102.py09:13:04
09:14:10
dc646cac3477b5d6
4
_rs_sgd_qe_hyp4_20261102.py09:46:53
09:48:20
277ec72bfb163e72
5(1 本目)
_rs_sgd_qe_who_20261102b.py16:44:26
17:11:40
fe2ad50adf664d46
5(2 本目)
_rs_sgd_qe_who2_20261102b.py17:17:52
17:19:41
a8a7b7ec47a6590c
5(3 本目)
_rs_sgd_qe_twse_20261102b.py17:47:08
17:47:44
98ef4f7d7b403cb2
注:保存と出力は、台本と同じ名前の .log のファイルの最終更新の時刻である。3 本目の保存時刻は、読み方を直した後の物である(4.2 節の 5)。
付記
再現の台本と記録:_rs_sgd_qe_phenom_20261102.py(現象)、_rs_sgd_qe_hyp1_20261102.py〜_rs_sgd_qe_hyp4_20261102.py(1〜4 回目)、_rs_sgd_fetch_asia_20261102b.py・_rs_sgd_fetch_twse_20261102b.py(公表値の取得)、_rs_sgd_qe_who_20261102b.py・_rs_sgd_qe_who2_20261102b.py・_rs_sgd_qe_twse_20261102b.py(5 回目)、_rs_sgd_paper_series_20261102.py(回ごとの損益の再計算と、韓国銀行の値の別の計算)、_ag_r5_reason_all_20261101.py(理由の測定)、_ag_r5_reason_fix_20261101.py・_ag_r5_reason_fix_all63_20261101.py(理由の分け直し)、_ag_argos_unified_rc_20261102.py(探索全体の偶然の確かめ)、_ag_argos_unified_20261102.py(ウォークフォワードと資産曲線)、_ag_argos_newrule_B_20261102.py(採用の基準)、paper_figs_qeasia.py(図)。各台本の出力は、同じ名前の .log と .json に記録されている。
本稿は、ブログ「FX口座の選び方ノート」の記事(https://imadokoiku.com/fx/articles/2026-11-02_sk-fx-qeasia01.html)と、論文の組版(https://imadokoiku.com/fx/research/2026-11-02_sk-fx-qeasia01.html)に同じ文で掲載されている。本稿は投資の勧誘を目的とした物ではない。
本稿は生成 AI で下書きし、数値と引用を原典で確かめてから公開している。使用したモデルは Claude(Anthropic)である。
 東京の
 マイナンバーカードを
 ヒロセ通商の
 EAを