東京の仲値(日本時間 9:55)の後のドル円の下落:日本の祝日を使った自然実験と 2003〜2026 年の 5 分足データによる検証 2026-11-02 更新
研究ノート 01・西原商事(アルゴス)・2026 年 11 月 2 日
要旨
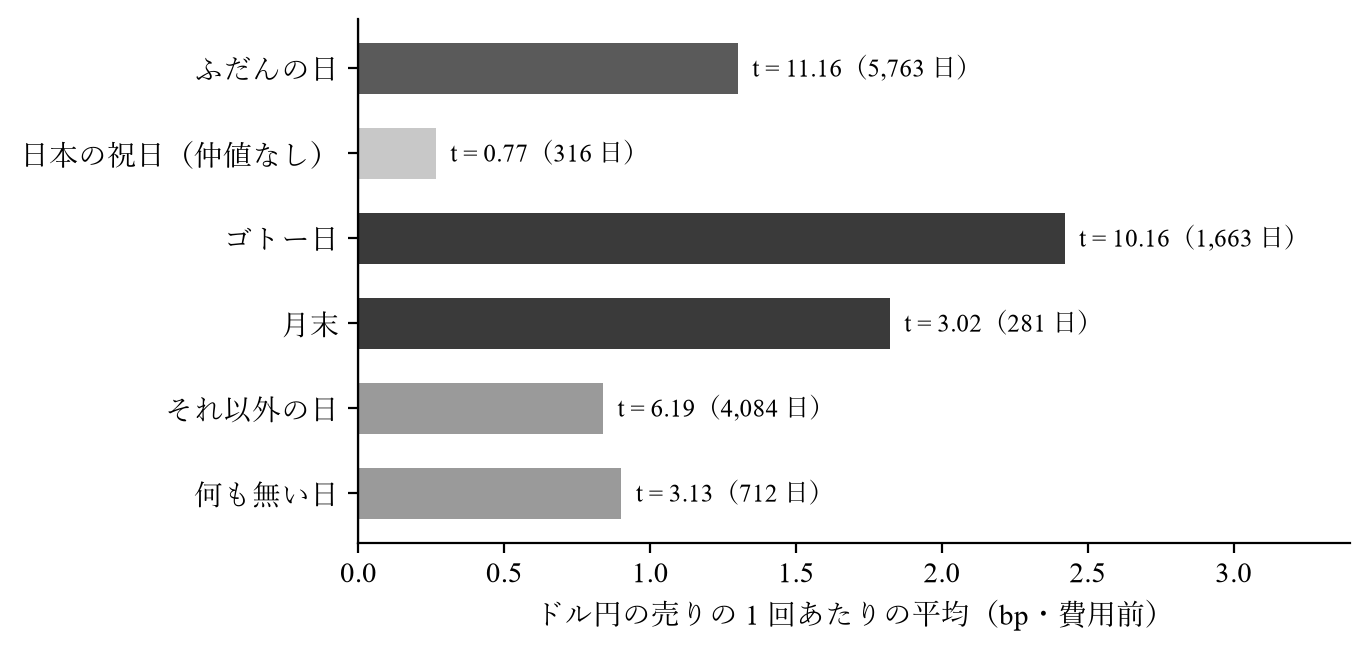
本研究は、東京の仲値(日本時間 9:55 ごろに金融機関が顧客の注文に当てはめる値段)の後、9:55→10:15 にドル円が下落するかを、2003〜2026 年の 5 分足データで検証した。結果を見る前に記録した 3 つの予言のうち、仲値の無い日本の祝日に消えること(祝日 +0.27 bp、t = 0.77、316 日/ふだんの日 +1.30 bp、t = 11.16)と、仲値の取引の多い日ほど大きいこと(ゴトー日 +2.42 bp、月末 +1.82 bp、それ以外の日 +0.84 bp)は予言どおりであった。対照の予言では、円の通貨ペアは同じ向きに動き、円の入らない対米ドルの通貨ペアは動かなかったが、豪ドル・米ドルだけは逆向きに −0.38 bp(t = −2.96)動いた。日の種類まで含めた探索全体の偶然の確かめ(t = 11.28、線 6.03)と、直近 5 年を見つける期間とする採用の基準(p = 9.62×10⁻⁹、線 2.09×10⁻⁸)は通った。一方、費用控除後の平均は +0.28 bp と小さく、直前 5 年で選ぶウォークフォワードは合格しなかった(t = 1.38)。
キーワード:仲値、ドル円、フィックス、自然実験、日中の季節性
JEL 分類:F31, G14, G15
Abstract
This note examines whether USD/JPY declines from 9:55 to 10:15 Japan time, immediately after the Tokyo fixing (the 9:55 reference rate for customer transactions), using five-minute data from 2003 to 2026. Of three predictions recorded before the results were observed, two held: the effect disappears on Japanese holidays when there is no fixing (+0.27 bp, t = 0.77, 316 days, versus +1.30 bp, t = 11.16, on ordinary days), and it is larger on days with more fixing-related transactions (+2.42 bp on gotobi days, +1.82 bp at month-ends, +0.84 bp on other days). In the control prediction, yen crosses moved in the same direction and dollar pairs without the yen did not move, except AUD/USD, which moved in the opposite direction (−0.38 bp, t = −2.96). The effect passed a family-wise test over all searched windows and day types (t = 11.28 against 6.03) and an adoption rule that uses the most recent five years as the discovery period (p = 9.62×10⁻⁹ against 2.09×10⁻⁸). However, the mean return after costs was small (+0.28 bp), and a walk-forward test that selects on the preceding five years failed (t = 1.38).
Keywords: Tokyo fixing, USD/JPY, benchmark fix, natural experiment, intraday seasonality
1 序論
1.1 背景
東京では、各金融機関が顧客の注文を日ごとにまとめ、東京時間の 9:55 ごろに、すべての注文に当てはめる 1 つの値段で執行している。この値段は各金融機関が決め、多くの場合に互いに異なる(Financial Stability Board, 2014)。本研究は、この 9:55 の値段を仲値と呼ぶ。
Krohn et al.(2021)は、1999 年 1 月から 2019 年 12 月の G9 通貨について、東京(9:55)・フランクフルト(14:15)・ロンドン(16:00)のフィックスの前に米ドルが上昇し、その後に下落する反転の型を報告した。同論文によれば、9 通貨を等ウェイトで持つ外貨の組は、ニューヨークの取引の終わりから東京のフィックスまでに年率 5.0% 下落し、その後に年率 5.3% 上昇した。同論文は、この型を、フィックスでの米ドルの需要をディーラーが前もって手当てすることによる物と説明した。
1.2 本研究の新規性
本研究の新規性は次の 3 点にある。第 1 に、仲値の無い日本の祝日を自然実験として使い、仲値の後の下落が仲値に付いて動くかを確かめた。第 2 に、ゴトー日と月末を使って、仲値の取引の量と下落の大きさの対応を確かめた。第 3 に、結果を見る前に予言を書いた台本を保存し、外れた対照も含めてすべて報告した。
2 方法
2.1 データ
為替レートには、デューカスコピー・ジャパン株式会社が提供する取引レートのティックを 5 分足に集約したデータ(スプレッドを含む)が用いられた。期間の終わりは 2026 年 10 月 9 日である。USDJPY の使用日数は 6,079 日であった。平日のうち 1 本以上の足がある日を使い、12 月 25 日と 1 月 1 日を除いた。足の無い 5 分の値は直前の値で埋めた。1 回の損益は、窓の始まりから終わりまでの値動きをその日の値段で割った bp(0.01%)で表した。日本時間は協定世界時に 9 時間を足した時刻であり、夏時間は無い。
日の種類は次のとおりである。日本の祝日は内閣府の祝日の暦(平日に当たる祝日)とした。ゴトー日は 5・10・15・20・25 日と月末であり、その日が営業日でない時は前の営業日に繰り上げた。月末は、土日を除いた月の最後の平日である。「何も無い日」は、曜日以外のどの日の種類(ゴトー日、月末、祝日の前後、中央銀行の会合の日など)にも当たらない日である。
2.2 窓の決め方と、試した数
窓は、2026 年 11 月 1 日に、理由から決めた窓の中で、直前 5 年で選んで次の 1 年だけ取引する探索(2008〜2026 年)から得られた。この探索のうち、「東京のフィックスの後は米ドル安」という理由の窓は、9:55 から 5 分〜3 時間(5 分・10 分・15 分・20 分・30 分・45 分・1 時間・1 時間 30 分・2 時間・3 時間の 10 通り)であった。この探索は、理由の組を替えて 4 回行われ、各回で全日・特定の日・両方を合わせた物の 3 種類が集計された(4 回 × 3 種類=12 通り)。理由を 11 個に増やした探索では、偶然の線が 2.5 に上がり、この窓の t(2.11)は線に届かなかった。検証の窓は 9:55→10:15(20 分)である。
2.3 結果を見る前に固定した理由と予言
理由は次のとおりである。「仲値(9:55)に向けて、輸入企業などのドル買いが銀行に集まる。銀行はそのドルを 9:55 までに市場で買い、仲値での取引が終わると、上がった分が戻る」。
この理由から、次の 3 つの予言が、結果を見る前に台本 _ag_r5_reason_evidence_20261101.py に書かれた。台本の保存時刻は 2026 年 11 月 1 日 18:22:10(日本時間)、結果の出力時刻は 18:23:18 であり、台本の SHA-256 の先頭 16 桁は e3eb14275b13c1ff である。
B1(自然実験):仲値が無い日(日本の祝日)は、9:55 の後の下落が消える(平均が 0 か逆)。
B2(量の対応):仲値でのドル買いが多い日(ゴトー日・月末)ほど大きい。何も無い日は小さい。
B3(対照):同じ時刻の円の入らない対米ドルの通貨ペア(EURUSD・GBPUSD など)では、仲値の後の米ドル安は小さい。円の通貨ペア(EURJPY・AUDJPY など)では、円が絡むので同じ向き(外貨安)に出る。
2.4 統計量と費用
予言の確かめの t は、Newey-West の方法(ラグ 5)で、回ごとの値を日付の順に並べて計算した。費用は、往復の手数料(取引額 100 万円あたり 46 円、すなわち 0.46 bp)に、窓の始まりと終わりの時刻のスプレッドの平均を足した物である。スプレッドには、2025 年の各曜日・各 5 分の時刻の中央値を、すべての年に当てはめた。
あわせて、Krohn et al.(2021)の作りを本研究のデータで再現した。9 通貨(EUR・GBP・AUD・NZD・JPY・CHF・CAD・NOK・SEK)の対米ドルの値動きを等ウェイトで束ね、同論文の区切り(東京のフィックスの前と後、ECB のフィックスの前、ECB からロンドンまで、ロンドンのフィックスの後)ごとに年率に直した。
2.5 偶然の確かめ、ウォークフォワード、採用の基準
探索全体の偶然の確かめでは、16 通貨ペア × 3 つの時計 × 1,176 の窓 × 179 種類の日の全体で、日ごとに向きを入れ替えた偶然の世界 1,000 回の最大の |t| の上位 5% を線とした。ウォークフォワードでは、2008〜2026 年の各年について、直前 5 年の費用控除後の単純な t が、全候補の向きを日ごとに入れ替えた偶然の世界 1,000 回の候補の中の最大の t の上位 5% を超えた候補だけを、その年に取引した。採用の基準では、直近 5 年(2021〜2025 年)を見つける期間とし、その期間の費用前の 1 回の損益の t から p 値(t 分布、自由度は回数 − 1、両側)を求め、63 銘柄 × 3 つの時計 × 1,176 の窓 × 日の種類の全体の探索で、偽のデータ 1,000 回の最小の p 値の下位 5% の線(2.09×10⁻⁸)より小さいことを求めた。あわせて、見つける期間と検証期(2003〜2020 年)の両方で、費用控除後の資産曲線の期間ごとの最小値が切り上がって最後の値がプラスであること、全期間の費用控除後の合計がプラスであることを求めた。
3 結果
3.1 予言の確かめ
表 1 に 3 つの予言の結果を示す。
表 1 仲値の後(日本時間 9:55→10:15)の下落(費用前、売りの向き)
予言
対象
平均(bp)
t
日数
予言どおりか
B1
USDJPY・ふだんの日
+1.30
11.16
5,763
―
B1
USDJPY・日本の祝日(仲値なし)
+0.27
0.77
316
○(消えた)
B2
USDJPY・ゴトー日
+2.42
10.16
1,663
○(最大)
B2
USDJPY・月末
+1.82
3.02
281
○
B2
USDJPY・それ以外の日
+0.84
6.19
4,084
○(ゴトー日・月末より小さい)
B2
USDJPY・何も無い日
+0.90
3.13
712
○(ゴトー日・月末より小さい)
B3
EURJPY(外貨安の向き)
+1.15
9.50
6,014
○(同じ向き)
B3
AUDJPY(外貨安の向き)
+1.78
10.29
5,933
○(同じ向き)
B3
GBPJPY(外貨安の向き)
+1.18
8.31
6,018
○(同じ向き)
B3
EURUSD(米ドル安の向き)
+0.01
0.11
6,083
○(出ない)
B3
GBPUSD(米ドル安の向き)
+0.04
0.44
6,083
○(出ない)
B3
USDCHF(米ドル安の向き)
+0.02
0.30
6,082
○(出ない)
B3
AUDUSD(米ドル安の向き)
−0.38
−2.96
6,016
×(逆向きに出た)
注:出典は _ag_r5_reason_evidence_20261101.log。t は Newey-West(ラグ 5、日付の順)。
出典: 本研究の計算(_ag_r5_reason_evidence_20261101.json) 図 1 仲値の後(日本時間 9:55→10:15)のドル円の売りの平均(費用前)。仲値の無い日本の祝日と、仲値の取引の多いゴトー日・月末を比べた。
3.2 Krohn et al.(2021)の作りの再現
表 2 に、9 通貨の対米ドルの値動きを等ウェイトで束ねた外貨の組の、区切りごとの年率を示す。東京のフィックスの前は −2.33%(t = −8.71)、後は +4.03%(t = 7.68)であり、同論文と同じ向きであった。日本の祝日(314 日)には、東京のフィックスの前の値は +3.03%(t = 2.38)であり、ふだんの日の −2.63%(t = −9.62)と逆の向きであった。東京のフィックスの後は、日本の祝日にも +5.44%(t = 2.31)であった。
表 2 9 通貨を等ウェイトで束ねた外貨の組の区切りごとの年率(外貨が上がる向きがプラス)
区切り
年率
t
同論文と同じ向きの年
東京のフィックスの前
−2.33%
−8.71
20/24
東京のフィックスの後
+4.03%
7.68
21/24
ECB のフィックスの前
−2.65%
−3.18
20/24
ECB からロンドンまで
+0.37%
0.41
―
ロンドンのフィックスの後
+2.24%
3.16
18/24
東京のフィックスの前(日本の祝日、314 日)
+3.03%
2.38
―
東京のフィックスの後(日本の祝日、314 日)
+5.44%
2.31
―
注:出典は _ag_r5_source_level_20261101.log。t は Newey-West。同論文の区切りの 4 つ(東京の前と ECB の前は米ドル買い、東京の後とロンドンの後は米ドル売り)を毎日すべて取引すると、費用前は年率 +11.25%(シャープ・レシオ 1.77)、2025 年の水準の費用をすべて払うと年率 −12.33%(シャープ・レシオ −1.93)であった。
3.3 費用控除後の成績と、期間・探索の広さの確かめ
表 3 に、費用控除後の成績と、探索の広さ、ウォークフォワード、採用の基準の結果を示す。毎日すべての日に取引すると、費用控除後の平均は +0.28 bp(単純な t = 2.56、6,079 回)、23 年の合計は 1 回 100 万円あたり 17.2 万円であった。
表 3 ドル円の売り(日本時間 9:55→10:15)の費用控除後の成績と確かめ
確かめ
結果
線
判定
費用控除後(毎日すべて)
+0.28 bp、t = 2.56、6,079 回、合計 17.2 万円
―
合格
探索全体(16 通貨ペア、179 種類の日)
t = 11.28、偶然の世界で超えた割合 0.0
6.03
超える
ウォークフォワード(直前 5 年で選ぶ)
2010〜2012 年の 3 年だけ取引、t = 1.38、2/3 年プラス
―
不合格
資産曲線(期待値の無い日を引いた 2,512 日)
期間ごとの累積損益の最小値が期間を追うごとに大きくなる、最長の横ばい 1.9 年、利益の合計÷損失の合計 1.51
―
合格
採用の基準(見つける期間 2021〜2025 年)
1,298 回、t = 5.78、p = 9.62×10⁻⁹、見つける期間と検証期の資産曲線 合格
p = 2.09×10⁻⁸
採用
注:出典は _ag_argos_unified_20261102_snap0937.json、_ag_argos_newrule_20261102_snap1055.json。探索全体の t は費用前の単純な t。資産曲線の判定は、23 年の全期間で日の種類の LASSO 回帰(時間の順の 5 区切りの交差検証)が予測をマイナスとした日を引いた後の 2,512 日で行った。資産曲線の現在の落ち込みは 1 回 100 万円あたり 0.0 万円、過去最大の落ち込みは −1.6 万円であった。
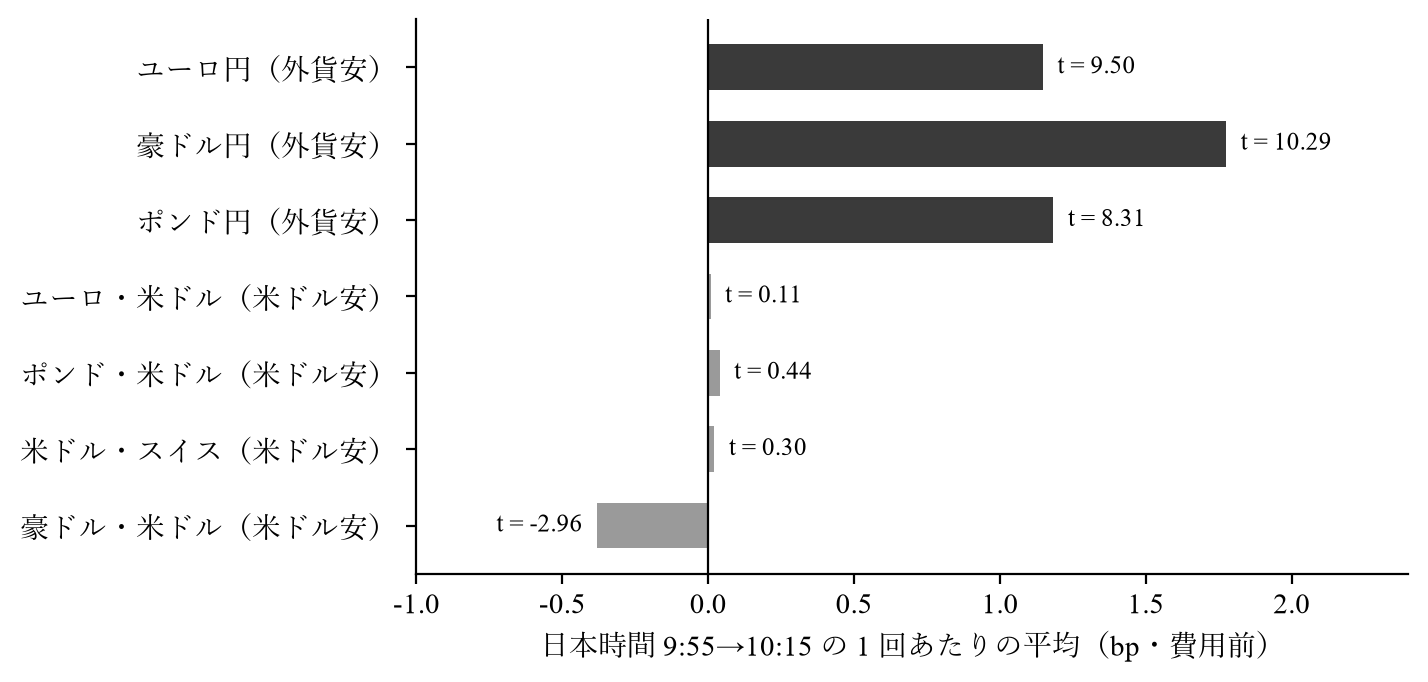
出典: 本研究の計算(_ag_r5_reason_evidence_20261101.json) 図 2 仲値の後(日本時間 9:55→10:15)の通貨ペア別の平均(費用前)。円の通貨ペアは外貨安の向き、円の入らない通貨ペアは米ドル安の向きである。
4 考察
4.1 理由の推論
仲値の後の下落は、仲値の無い日本の祝日に消え(B1)、仲値の取引が多いとされるゴトー日と月末に大きかった(B2)。この形は、仲値に向けて集まったドル買いの後に値段が戻るという理由と整合的である。
一方、仲値の後の動きは、円の通貨ペアでは同じ向きに出て、円の入らない対米ドルの通貨ペア(EURUSD・GBPUSD・USDCHF)では出なかった(B3)。このことから、仲値の後に戻るのは米ドル全体ではなく、主に円に対する外貨である可能性が示唆される。仲値は各金融機関が顧客の注文をまとめて 1 つの値段で執行する仕組みである(Financial Stability Board, 2014)。円の通貨ペアだけが動いたことは、仲値に向けた外貨買い・円売りの後に、円が外貨全般に対して戻るという解釈と整合的である。これは、米ドルを中心に反転を説明した Krohn et al.(2021)と、主に動く通貨の点で異なる。
9 通貨を束ねた外貨の組では、東京のフィックスの後の上昇が日本の祝日にも残った(+5.44%)。ドル円の 9:55→10:15 の窓では祝日に消えたこととは異なる。外貨の組の区切りは東京のフィックスの後の数時間を含むため、仲値の直後の 20 分とは別の動きを含む可能性がある。
豪ドル・米ドルが逆向き(−0.38 bp)に動いたことは、本研究の理由では説明できない。
4.2 限界
本研究には次の限界がある。
窓は、理由から決めた窓の中での探索で見つかった物であり、理由を 11 個に増やした探索では線(2.5)に届かなかった(t = 2.11)。
費用控除後の平均は +0.28 bp であり、費用の見積もりが少し変わるだけで符号が変わり得る。直前 5 年で選ぶウォークフォワードは合格しなかった。
資産曲線の判定に使った日の引き方(LASSO 回帰)は 23 年の全期間で作った物であり、その日の選び方は将来のデータでは確かめていない。
仲値でのドル買いの量(注文の量)は手元に無く、量の対応はゴトー日と月末の印で代わりにした。
豪ドル・米ドルの逆向きの動きは説明できていない。
データは 1 社の取引レートであり、別の提供元のデータや先物のデータでは確かめていない。
4.3 今後の課題
第 1 に、2026 年 11 月以降の取引日について、本研究の窓・費用を変えずに成績を記録する。第 2 に、仲値の取引の量の代わりになる公開のデータ(輸入の決済の統計など)で、量の対応を直接に確かめる。第 3 に、豪ドル・米ドルの逆向きの動きを、豪州の取引時間の始まりとの重なりで確かめる。
5 結論
2003〜2026 年の 5 分足データでは、東京の仲値の後(日本時間 9:55→10:15)にドル円が平均 +1.30 bp(ふだんの日、t = 11.16)下落し、仲値の無い日本の祝日には消え(+0.27 bp)、ゴトー日(+2.42 bp)と月末(+1.82 bp)に大きかった。この型は、日の種類まで含めた探索全体の偶然の確かめと、直近 5 年を見つける期間とする採用の基準を通った。一方、費用控除後の平均は +0.28 bp と小さく、直前 5 年で選ぶウォークフォワードは合格しなかった。本研究の結果は、仲値に向けた取引の後の戻りという理由と整合的であるが、取引に使う時は費用の見積もりに強く依存する。
参考文献
Financial Stability Board. (2014). Foreign exchange benchmarks: Final report . https://www.fsb.org/wp-content/uploads/r_140930.pdf
Krohn, I., Mueller, P., & Whelan, P. (2021). Foreign exchange fixings and returns around the clock (Staff Working Paper No. 2021-48). Bank of Canada. https://www.bankofcanada.ca/wp-content/uploads/2021/10/swp2021-48.pdf
付記
再現の台本と記録:_ag_r5_reason_evidence_20261101.py(予言の確かめ)、_ag_r5_source_level_20261101.py(Krohn et al. の作りの再現)、_ag_r5_reason5y_20261101.py(窓の探索)、_ag_argos_unified_20261102.py(費用控除後・ウォークフォワード・資産曲線)、_ag_argos_unified_rc_20261102.py(探索全体の偶然の確かめ)、_ag_argos_newrule_20261102.py(採用の基準)。各台本の出力は、同じ名前の .log と .json に記録されている。
本稿は、ブログ「FX口座の選び方ノート」の記事(https://imadokoiku.com/fx/articles/2026-11-02_sk-fx-tokyofix01.html)と、論文の組版(https://imadokoiku.com/fx/research/2026-11-02_sk-fx-tokyofix01.html)に同じ文で掲載されている。本稿は投資の勧誘を目的とした物ではない。
本稿は生成 AI で下書きし、数値と引用を原典で確かめてから公開している。使用したモデルは Claude(Anthropic)である。
 マイナンバーカードを
 ヒロセ通商の
 EAを