日本の決算期末(3 月・9 月)の東京時間における円高と欧米時間の戻り:2003〜2026 年の 5 分足データによる検証 2026-11-02 更新
研究ノート 04・西原商事(アルゴス)・2026 年 11 月 2 日
要旨
本研究は、日本の決算期末(3 月と 9 月の最終平日)の東京時間に円高が生じ、その後の欧米時間に戻るかを、2003 年 9 月から 2026 年 9 月までの 47 回の決算期末と 5 分足データで検証した。検証の窓(協定世界時 01:00→06:00、日本時間 10:00→15:00)は、日の印を無作為に付け替える方法で探索の広さを補正した探索から得られた(ユーロ円、t = −5.25、偶然の線 4.86)。窓を固定したうえで結果を見る前に記録した 5 つの予言のうち、2 つ(当日に限られること、東京の昼に集まり欧米時間に戻ること)は予言どおりであり、2 つは一部だけが予言どおりであり、1 つ(6 月・12 月の四半期末にも出ること)は外れた。円の 7 通貨ペアを等ウェイトで束ねた円買いは、決算期末に 1 回あたり +14.40 bp(Newey-West の t = 4.73)であり、2025 年の水準の費用を差し引いた後も +12.74 bp(t = 4.17)が残った。3 月(−18.72 bp)は 9 月(−10.26 bp)より大きかった。一方、63 銘柄に広げた探索(t = −5.72、線 5.98)と、日の種類まで含めた探索全体(t = 5.28、線 6.03)では、偶然と区別できず、直近の年を見つける期間とする採用の基準(2018〜2025 年の 16 回、t = 3.74、p = 0.00197)でも採用されなかった。
キーワード:決算期末、円、日中の季節性、一時的な価格圧力、多重検定
JEL 分類:F31, G14, G15, M41
Abstract
This note examines whether the Japanese yen appreciates during Tokyo trading hours on Japanese fiscal period-end days (the last weekday of March and September) and reverses during European and U.S. hours, using 47 period-end days from September 2003 to September 2026 and five-minute data. The test window, 01:00–06:00 UTC (10:00–15:00 Japan time), was obtained from a search whose breadth was corrected by randomly reassigning event-day labels (EUR/JPY, t = −5.25 against a threshold of 4.86). Of five predictions recorded before the results were observed with the window fixed, two held (the effect is confined to the period-end day itself, and it concentrates in the Tokyo afternoon and reverses in European and U.S. hours), two held only in part, and one failed (an effect on June and December quarter-ends). An equally weighted long-yen position against seven yen crosses earned +14.40 bp per event (Newey-West t = 4.73), and +12.74 bp (t = 4.17) remained after deducting costs at their 2025 levels. The effect in March (−18.72 bp) was larger than in September (−10.26 bp). However, in a search extended to 63 instruments (t = −5.72 against 5.98) and in the search over all day types (t = 5.28 against 6.03), the effect could not be distinguished from chance, and it was not adopted under a rule that uses the most recent years as the discovery period (16 events in 2018–2025, t = 3.74, p = 0.00197).
Keywords: fiscal period-end, Japanese yen, intraday seasonality, temporary price pressure, multiple testing
1 序論
1.1 背景
外国為替市場の日中の収益率には、時刻に依存した規則的な型がある。Krohn et al.(2021)は、1999 年 1 月から 2019 年 12 月の G9 通貨について、東京(日本時間 9:55)・フランクフルト・ロンドンの基準レート(フィックス)の前に米ドルが上昇し、その後に下落する反転の型を報告し、フィックスでの米ドルの需要をディーラーが前もって手当てすることによる説明を提案した。
日本の国の会計年度は 4 月 1 日に始まり 3 月 31 日に終わる(財政法, 1947)。法人の事業年度の終わりの月も 3 月に偏っている。関東信越国税局(n.d.)の平成 29 年度分の統計では、事業年度が年 1 回の普通法人 331,709 社のうち、3 月に事業年度が終わる法人が 57,567 社で 12 か月の中で最も多く、資本金 1 億円以上の 2,038 社では 1,153 社であった。この統計は 1 つの国税局の管内の値であり、全国の値ではない。
本研究が 2026 年 11 月 2 日に行ったウェブ検索(検索語は付記に示す)の結果には、日本の決算期末の当日について、日中の時刻別に円の動きを測った査読付きの研究は含まれていなかった。
1.2 本研究の新規性
本研究の新規性は次の 3 点にある。第 1 に、決算期末の当日について、5 分足で時刻別に円の動きを測った。第 2 に、窓を固定した後、結果を見る前に予言を書いた台本を保存し、外れた予言も含めてすべて報告した。第 3 に、探索の広さを補正した偶然の確かめを、日の種類を固定した場合、63 銘柄に広げた場合、日の種類まで含めた場合の 3 段で行った。
2 方法
2.1 データ
為替レートには、デューカスコピー・ジャパン株式会社が提供する取引レートのティックを 5 分足に集約したデータ(スプレッドを含む)が用いられた。期間の終わりは 2026 年 10 月 9 日である。円の 7 通貨ペア(USDJPY・EURJPY・GBPJPY・AUDJPY・NZDJPY・CADJPY・CHFJPY)の使用日数は、それぞれ 6,079 日、6,014 日、6,018 日、5,933 日、5,389 日、5,530 日、6,018 日であった。平日のうち 1 本以上の足がある日を使い、12 月 25 日と 1 月 1 日を除いた。足の無い 5 分の値は直前の値で埋めた。1 回の損益は、窓の始まりから終わりまでの値動きをその日の値段で割った bp(0.01%)で表した。
決算期末は、3 月と 9 月の最終平日(土日だけを除き、祝日は除かない)とした。3 月が 23 回(2004〜2026 年)、9 月が 24 回(2003〜2026 年)、合わせて 47 回である。四半期末は、3・6・9・12 月の最終平日である。
2.2 窓の決め方と、試した数
窓は、次の経緯で決まった。各段の数値は表 1 に示す。
「日本の決算期末の東京時間は円高」という理由を、日本時間 9:00→16:00 の円の 7 通貨ペアの円買いで測った。平均は +9.54 bp(t = 1.52、47 日)であり、向きのある理由 20 個で有意水準 5% を割った線 3.02 に届かなかった。
理由の分け直しとして、決算期末に限って、11 通貨ペア × 3 つの時計 × 1,176 の窓のすべてで「その日の平均 − ほかの日の平均」の t を計算し、最大の |t| を、日の印を同じ日数の無作為の日に付け替えた 200 回の最大の |t| の上位 5% の線と比べた。最大はユーロ円の協定世界時 01:00→06:00 の −17.72 bp(t = −5.25)であり、線 4.86 を超えた。
同じ方法で、四半期末(94 日)では、ドル円のニューヨーク時間 0:00→2:00(日本時間の午後)の −7.39 bp(t = −5.67)が線 4.49 を超えた。
窓は 2 段目の協定世界時 01:00→06:00 に固定した。窓は 30 分刻みの 1,176 通りから選ばれた物であり、事前に理論から決めた窓ではない。日の種類(決算期末)は、1 段目の理由から先に決めた物である。
表 1 検証の窓が決まるまでの経緯
段
対象
平均(bp)
t
日数
線
判定
1
円の 7 通貨ペアの円買い、日本時間 9:00→16:00、決算期末
+9.54
1.52
47
3.02
届かない
2
ユーロ円、協定世界時 01:00→06:00、決算期末
−17.72
−5.25
47
4.86
線を超える
3
ドル円、NY 0:00→2:00、四半期末
−7.39
−5.67
94
4.49
線を超える
注:段 1 の出典は _ag_r5_reason_all_20261101.log、段 2・3 は _ag_r5_reason_fix_20261101.json。段 2・3 の平均は「その日 − ほかの日」の差(マイナスは円高)、t は 2 つの群の差の t である。
2.3 結果を見る前に固定した理由と予言
理由(後付けの仮説)は次のとおりである。「日本の会社や機関は、決算期末に帳簿の締めのために外貨を売って円に戻す(または円で払う分を手当てする)。その取引が期末の当日の東京時間(仲値の後から午後)に出る」。
この理由から、次の 5 つの予言が、結果を見る前に台本 _ag_r5_jp_periodend_20261101.py に書かれた。台本の保存時刻は 2026 年 11 月 1 日 21:47:31(日本時間)、結果の出力時刻は 21:50:42 であり、台本の SHA-256 の先頭 16 桁は 473c65270b3c1867 である。符号は円の通貨ペアの買いの向きであり、マイナスは円高を表す。
P1:日本の決算期末でない四半期末(6 月・12 月)でも、円の 7 通貨ペアの束が同じ窓で円高になる(t ≤ −2)。
P2:円高の大きさは、決算期末 > ほかの四半期末 > 四半期末でない月末 > ふだんの日 の順になる。
P3:四半期末に、円の 7 通貨ペアはすべて下がり、円の入らないユーロドル・ポンドドルは動かない(|t| < 2)。
P4:動くのは期末の当日であり、2 営業日前(スポットで期末に受け渡す日)では小さい。
P5:円高は仲値(日本時間 9:55)の後に始まり、東京の昼(協定世界時 01:00→06:00)に集まり、ロンドンが開いた後(協定世界時 07:00→12:00)は続かない。
P3〜P5 は、台本の作りにより、決算期末を含む四半期末の全部(94 日)で測った。
続けて、次の 3 つの予言が台本 _ag_r5_jp_periodend2_20261101.py(保存 21:55:03、出力 21:57:40)に書かれた。
Q1:3 月と 9 月に分けても、どちらも円高になる(t ≤ −2)。3 月の方が大きい。
Q2:2003〜2014 年と 2015〜2026 年のどちらでも円高になる。
Q3:豪ドル円・NZ ドル円で円高が小さいのは、同じ窓で豪ドル・NZ ドルが米ドルに対して上がっているためである。
Q1 の台本は、9 月の日の印に 3 月の日も含めて計算していた(47 日)。この誤りは出力の後に見つかり、9 月だけ(24 日)で測り直した(_ag_r5_jp_periodend3_20261101.py、保存 21:59:57、出力 22:01:24)。測り直しでは、使った日の月が 3 月だけ・9 月だけであることを台本の中で確かめた。
2.4 統計量と費用
予言の確かめの t は、Newey-West の方法(ラグ 5)で計算した。予言の確かめの台本は、P1〜P5 と Q1〜Q3 の t を、回ごとの値を日付の順ではない順(Python の集合の内部の順)に並べたまま計算していた。本稿の執筆中にこの誤りが見つかり、同じ窓・同じ日・同じ通貨・同じ向きで、並びだけを日付の順に直して計算し直した(_ag_r5_paper_order_fix_20261102.py)。集合の順のまま計算し直した t は、元の記録の t とすべて一致し、誤りが再現された。平均と回数は並びに依存しないため変わらない。本稿の表の t は日付の順に直した値であり、元の記録の値は付録の表 A1 に示す。決算期末は 1 年に 2 回しかなく、隣り合う回は約 6 か月離れているため、ラグ 5 の Newey-West の補正の意味は小さい。このため、回ごとの値の単純な t も併せて示す。
費用は、往復の手数料(取引額 100 万円あたり 46 円、すなわち 0.46 bp)に、窓の始まりと終わりの時刻のスプレッドの平均を足した物である。スプレッドには、2025 年の各曜日・各 5 分の時刻の中央値を、すべての年に当てはめた。
2.5 ウォークフォワードと探索全体の偶然の確かめ
ウォークフォワードでは、2008〜2026 年の各年 Y について、選ぶ期間の費用控除後の t が線を超えた候補だけを年 Y に取引した。直前 5 年では決算期末が 10 回しかなく、決めた下限の 15 回に届かないため、選ぶ期間を 2003 年から前の年までに延ばした。線は、選ぶ期間について、全候補の日ごとの損益の向きを日ごとに同じ符号で入れ替えた偶然の世界 1,000 回の「候補の中の最大の t」の上位 5% であり、年ごとに 2.72〜2.89 であった。取引した年が 3 年以上で、合計がプラスかつ t ≥ 2 の時に合格とした。
探索全体の偶然の確かめでは、16 通貨ペア × 3 つの時計 × 1,176 の窓 × 179 種類の日の全体で、日ごとに向きを入れ替えた偶然の世界 1,000 回の最大の |t| の上位 5% を線とした。
最後に、2026 年 11 月 2 日に定められた採用の基準を当てた。この基準では、直近 5 年(2021〜2025 年)を見つける期間とし、取引が 15 回に満たなければ 15 回以上になるまで前の年へ延ばす(本研究では 2018〜2025 年)。その期間の費用前の 1 回の損益の t から p 値(t 分布、自由度は回数 − 1、両側)を求め、63 銘柄 × 3 つの時計 × 1,176 の窓 × 日の種類の全体の探索で、偽のデータ 1,000 回の最小の p 値の下位 5% の線(2.09×10⁻⁸)より小さいことを求める。あわせて、見つける期間と、それより前の検証期の両方で、費用控除後の資産曲線の期間ごとの最小値が切り上がって最後の値がプラスであること、全期間の費用控除後の合計がプラスであることを求める。
3 結果
3.1 予言の確かめ
表 2 に 8 つの予言の結果を示す。円の 7 通貨ペアの束は、決算期末の協定世界時 01:00→06:00 に平均 −14.40 bp(t = −4.73、47 回)であった。
表 2 予言の確かめ(協定世界時 01:00→06:00、円の通貨ペアの買いの向き、費用前)
予言
対象
平均(bp)
t
回数
比べる値
予言どおりか
P1
束・6 月と 12 月の四半期末
−1.71
−0.39
46
―
×(出ない)
P2
束・決算期末
−14.40
−4.73
47
―
一部(最大は予言どおり)
P2
束・6 月と 12 月の四半期末
−1.71
−0.39
46
―
一部(2 番目と 3 番目が逆)
P2
束・四半期末でない月末
−2.78
−1.06
185
―
一部
P2
束・ふだんの日
−0.63
−1.89
5,740
―
○(最小)
P3
USDJPY・四半期末
−11.18
−4.38
94
―
○
P3
EURJPY・四半期末
−10.88
−3.70
93
―
○
P3
GBPJPY・四半期末
−9.70
−3.76
93
―
○
P3
CHFJPY・四半期末
−11.53
−4.33
93
―
○
P3
CADJPY・四半期末
−7.67
−2.76
85
―
○
P3
AUDJPY・四半期末
−1.92
−0.52
92
―
×(下がらない)
P3
NZDJPY・四半期末
−0.67
−0.16
83
―
×(下がらない)
P3
EURUSD・四半期末
+0.89
0.39
94
―
○(動かない)
P3
GBPUSD・四半期末
+1.82
0.99
94
―
○(動かない)
P4
束・四半期末の 2 営業日前
−0.87
−0.42
90
当日 −8.13(t = −2.94、93 回)
○
Q1
束・3 月の決算期末
−18.72
−4.66
23
―
○
Q1
束・9 月の決算期末
−10.26
−2.28
24
―
○(3 月より小さい)
Q2
束・2003〜2014 年
−13.35
−2.49
23
―
○
Q2
束・2015〜2026 年
−15.41
−4.69
24
―
○
Q3
AUDUSD 買い・決算期末
+5.18
1.95
47
ふだんの日 +1.38
一部(t < 2)
Q3
NZDUSD 買い・決算期末
+8.92
2.84
47
ふだんの日 +1.64
○
注:平均・回数・比べる値の出典は _ag_r5_jp_periodend_20261101.log、_ag_r5_jp_periodend2_20261101.log、_ag_r5_jp_periodend3_20261101.json。t の出典は _ag_r5_paper_order_fix_20261102.log(Newey-West、ラグ 5、日付の順)。P3 と P4 は四半期末の全部(94 日)で測った。決算期末だけで見ると、AUDJPY は −10.72 bp(t = −2.59、46 回)、NZDJPY は −4.89 bp(t = −1.07、42 回)であった。
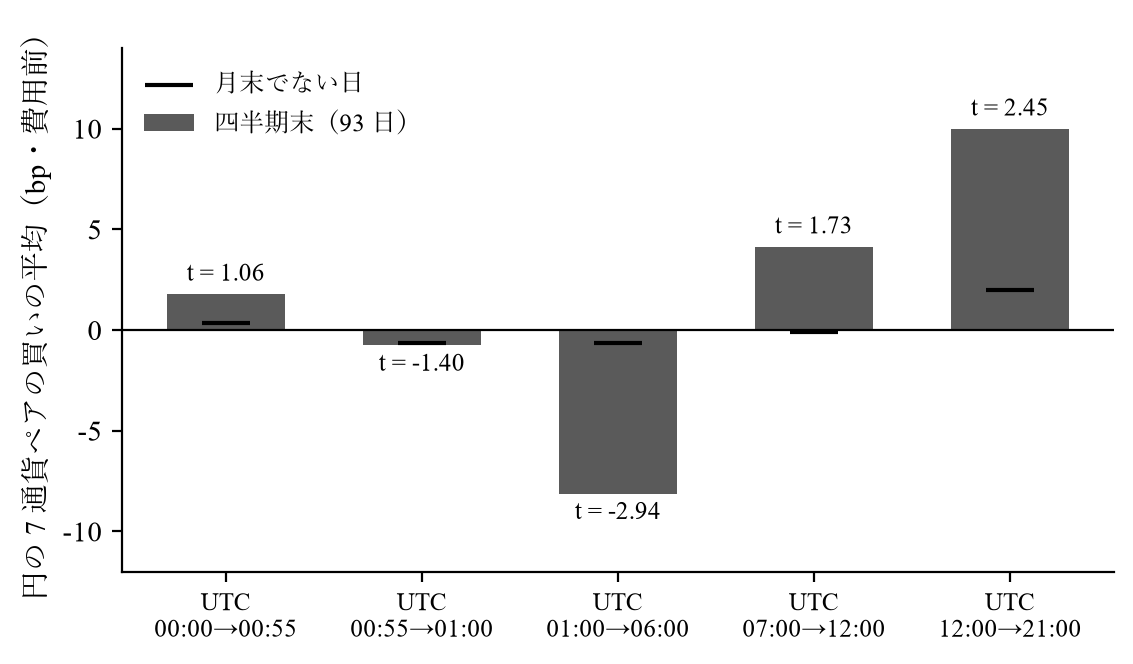
P5 の時刻別の結果を図 1 に示す。四半期末の円の 7 通貨ペアは、仲値の前(協定世界時 00:00→00:55)に +1.78 bp(t = 1.06)、東京の昼(01:00→06:00)に −8.13 bp(t = −2.94)、ロンドン時間(07:00→12:00)に +4.13 bp(t = 1.73)、ニューヨーク時間(12:00→21:00)に +9.98 bp(t = 2.45)であった。月末でない日の同じ窓の平均は、それぞれ +0.36 bp、−0.63 bp、−0.11 bp、+2.01 bp であった。
出典: 本研究の計算(_ag_r5_jp_periodend_20261101.json、_ag_r5_paper_order_fix_20261102.json) 図 1 四半期末(93 日)における円の 7 通貨ペアの買いの平均の時間帯別の値(費用前)。棒は四半期末、横線は月末でない日の平均を示す。マイナスは円高を表す。
3.2 費用控除後の成績
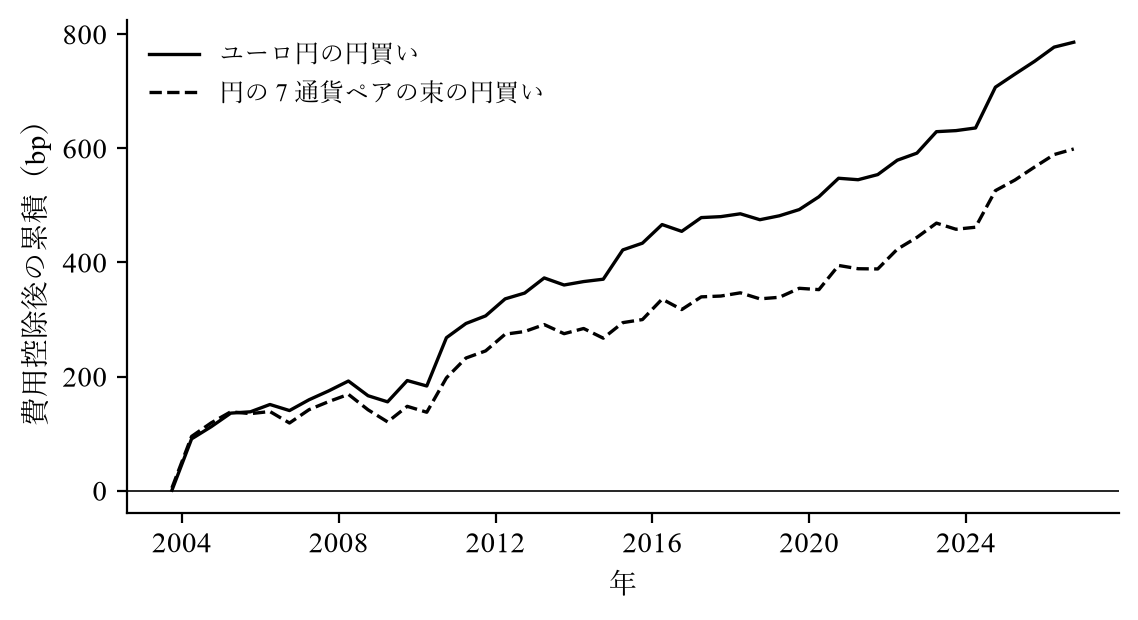
表 3 に費用控除後の成績を示す。決算期末の協定世界時 01:00→06:00 の円買いは、束で +12.74 bp(Newey-West の t = 4.17、単純な t = 3.78)、ユーロ円で +16.72 bp(Newey-West の t = 5.79、単純な t = 4.93)であった。束では 47 回のうち 34 回、ユーロ円では 39 回がプラスであった。最大の損失は、束が 2008 年 9 月 30 日の −27.09 bp、ユーロ円が同じ日の −25.75 bp であった。同じ日の協定世界時 07:00→21:00 の円売り(戻り)は、束で +10.27 bp(t = 1.62)、ドル円で +13.81 bp(t = 1.99)であり、t は 2 に届かなかった。
表 3 費用控除後の成績(決算期末、47 回)
売買
費用前(bp)
費用(bp)
費用控除後(bp)
Newey-West の t
単純な t
プラスの年
円の 7 通貨ペアの束の円買い、01:00→06:00
14.40
1.66
12.74
4.17
3.78
18/24
ドル円の円買い、01:00→06:00
15.89
0.96
14.93
4.17
4.05
20/24
スイス円の円買い、01:00→06:00
17.45
2.73
14.72
5.79
4.98
22/24
ユーロ円の円買い、01:00→06:00
17.89
1.17
16.72
5.79
4.93
22/24
円の 7 通貨ペアの束の円売り、07:00→21:00
14.58
4.31
10.27
1.62
―
16/24
ドル円の円売り、07:00→21:00
16.54
2.73
13.81
1.99
―
17/24
注:出典は _ag_r5_jp_periodend_trade_20261101.log。時刻は協定世界時。単純な t は、束とユーロ円が _ag_r5_paper_series_20261102.log、ドル円とスイス円が台帳(_ag_argos_loop_20260915.md の 2026 年 11 月 1 日 22:2x の行)による。束とドル円、スイス円とユーロ円の Newey-West の t が小数 2 桁で同じ値になったため、丸めない値を別の台本(_ag_r5_jp_periodend_trade_chk_20261101.py)で出し、4.173965 と 4.174023、5.793340 と 5.794175 であり、別々に計算された値が丸めで一致したことを確かめた。
出典: 本研究の計算(_ag_r5_paper_series_20261102_jp_eurjpy.csv、_ag_r5_paper_series_20261102_jp_basket.csv) 図 2 決算期末の協定世界時 01:00→06:00 における円買いの費用控除後の累積損益(47 回、単位 bp)。実線はユーロ円、破線は円の 7 通貨ペアの束である。
3.3 探索の広さと期間の確かめ
表 4 に、探索の広さを補正した確かめと、ウォークフォワードの結果を示す。
表 4 探索の広さと期間の確かめ(ユーロ円の円買い、協定世界時 01:00→06:00)
確かめ
結果
線
判定
日の種類を固定した探索(11 通貨ペア)
t = −5.25(EURJPY 01:00→06:00)
4.86
超える
日の種類を固定した探索(63 銘柄、ロールオーバーをまたぐ窓を除く)
t = −5.72(CHFJPY 05:00→06:00)
5.98
偶然と区別できない
日の種類まで含めた探索(16 通貨ペア、179 種類の日)
t = 5.28
6.03
偶然と区別できない
ウォークフォワード(選ぶ期間を 2003 年から前の年までに延長)
2015〜2026 年の 12 年に取引、t = 4.44、11/12 年プラス
取引した年の線 2.72〜2.83
合格
採用の基準(見つける期間 2018〜2025 年、63 銘柄の探索で補正)
16 回、t = 3.74、p = 0.00197
p = 2.09×10⁻⁸
不採用
資産曲線
5 つの期間ごとの累積損益の最小値が期間を追うごとに大きくなる、最長の横ばい 2.0 年、利益の合計÷損失の合計 9.37
―
合格
注:出典は _ag_r5_reason_fix_20261101.json、_ag_r5_reason_fix_all63_20261101.json、_ag_argos_unified_20261102_snap0937.json、_ag_argos_newrule_20261102_snap1055.json。探索全体の偶然の確かめの t は費用前の単純な t であり、偶然の世界でこの値を超えた割合は 0.448 であった。ウォークフォワードの合計は 1 回 100 万円あたり 4.2 万円、23 年の全 47 回の費用控除後の合計は 7.9 万円であった。資産曲線の 5 つの期間は 2003〜2007 年、2008〜2012 年、2013〜2017 年、2018〜2022 年、2023〜2026 年である。資産曲線の現在の落ち込みは 0.0 万円、過去最大の落ち込みは −0.4 万円であった。
4 考察
4.1 理由の推論
円高は決算期末の当日に限られ(P4:2 営業日前は −0.87 bp)、東京の昼に集まり、ロンドン時間とニューヨーク時間に戻った(P5)。この時間の形は、決算期末の当日の東京時間に円を買う取引が集中し、その取引が終わった後に値段が戻るという、一時的な価格圧力の型と整合的である。Krohn et al.(2021)は、フィックスでの米ドルの需要をディーラーが前もって手当てすることで日中の反転が生じると説明しており、本研究の型も、決算期末の取引の一時的な偏りをディーラーが仲介した結果である可能性が示唆される。
3 月の円高(−18.72 bp)は 9 月(−10.26 bp)の約 1.8 倍であった。日本の国の会計年度は 3 月 31 日に終わり(財政法, 1947)、関東信越国税局の管内の統計でも 3 月に事業年度が終わる法人が最も多い(関東信越国税局, n.d.)。年度末の締めの方が半期末より取引が大きいという解釈と、この大小の順は整合的である。ただし、本研究は取引の量を直接には観測していない。
6 月と 12 月の四半期末には円高が出なかった(P1:−1.71 bp、t = −0.39)。このことから、円高は四半期末一般の現象ではなく、日本の決算期末(3 月・9 月)に固有の現象である可能性が示唆される。四半期末の全部(94 日)で測った P3〜P5 の値は、決算期末でない 47 日を含むため、決算期末だけの値より薄まっている。
豪ドル円と NZ ドル円で円高が小さかった点について、決算期末に NZ ドルは米ドルに対して上がっており(+8.92 bp、t = 2.84)、豪ドルも同じ向きであった(+5.18 bp、t = 1.95)。このことは、決算期末の円買いが主に米ドルなどを売る形で行われ、豪ドルと NZ ドルが米ドルに対して上がった分だけ豪ドル円と NZ ドル円の下げが小さくなった可能性と整合的である。
4.2 別の説明:仲値に向けた米ドル買いの戻り
検証の窓は東京の仲値(日本時間 9:55)の直後に始まる。Krohn et al.(2021)の報告では、ふだんの日にも東京のフィックスの後に米ドルが下落する。社内の先行の測定(2026 年 8 月 18 日、別のデータ、1999〜2025 年)では、3 月末のドル円は仲値の前(日本時間 9:00→9:55)に 27 回で 1 回あたり +15.704 pips(t = 2.67)上がっており、9 月末は往復 1.0 pips の費用を引いた合計が −246.4 pips であった。3 月末の東京時間の円高の一部は、仲値に向けた米ドル買いの戻りである可能性がある。本研究のデータでは、四半期末の仲値の前の円の 7 通貨ペアの動きは +1.78 bp(t = 1.06)であり、仲値の後の −8.13 bp より小さかった。決算期末だけについて仲値の前の動きは測っていないため、この別の説明は本研究では否定できない。
4.3 限界
本研究には次の限界がある。
窓は、1,176 通りの窓からの探索で見つかった物である。63 銘柄に広げた探索(t = −5.72、線 5.98)と、日の種類まで含めた探索全体(t = 5.28、線 6.03)では偶然と区別できず、採用の基準(16 回、p = 0.00197、線 2.09×10⁻⁸)でも採用されなかった。
理由は窓を見た後に立てた物であり、P1 が外れた後、対象を 3 月と 9 月に絞ったことも結果を見た後の判断である。
決算期末は 47 回しかなく、1 年に 2 回である。
予言の確かめの台本には、Q1 の日の印の誤りと、Newey-West の t の並びの誤りがあった。どちらも直した値を示したが、直したのは結果を見た後である。
費用には 2025 年のスプレッドをすべての年に当てはめ、約定の遅れは含めていない。データは 1 社の取引レートであり、取引の量や主体は観測していない。
決算期末を最終平日(祝日は除かない)とした。3 月 31 日や 9 月 30 日が土日の年は、その前の金曜日を決算期末とした。
4.4 今後の課題
第 1 に、2027 年 3 月以降の決算期末について、本研究の窓・通貨・費用を変えずに成績を記録し、本研究で使っていないデータで確かめる。第 2 に、決算期末だけについて、仲値の前の米ドル買いと仲値の後の円高の関係を測り、4.2 節の別の説明と区別する。第 3 に、財務省や日本銀行の公表する資金の流れのデータで、決算期末の取引の量との対応を確かめる。
5 結論
2003〜2026 年の 47 回の日本の決算期末(3 月と 9 月の最終平日)では、東京時間(協定世界時 01:00→06:00)に円の 7 通貨ペアが平均 −14.40 bp(t = −4.73)下落し、その後の欧米時間に戻る形が観測された。費用控除後も +12.74 bp(t = 4.17)が残り、3 月の方が 9 月より大きかった。一方、6 月・12 月の四半期末には出ず、63 銘柄に広げた探索と日の種類まで含めた探索全体では偶然と区別できず、直近の年を見つける期間とする採用の基準でも採用されなかった。このため、本研究の結果は確立した事実ではなく、今後の決算期末で確かめられるべき仮説である。
参考文献
財政法(昭和 22 年法律第 34 号)[Public Finance Act]. (1947). e-Gov 法令検索. https://laws.e-gov.go.jp/law/322AC0000000034
関東信越国税局. (n.d.). 決算期別普通法人数(平成 29 年度分) [Number of ordinary corporations by fiscal period-end month, fiscal year 2017]. Retrieved November 2, 2026, from https://www.nta.go.jp/about/organization/kantoshinetsu/statistics/h29/pdf/04-2.pdf
Krohn, I., Mueller, P., & Whelan, P. (2021). Foreign exchange fixings and returns around the clock (Staff Working Paper No. 2021-48). Bank of Canada. https://www.bankofcanada.ca/wp-content/uploads/2021/10/swp2021-48.pdf
付録
表 A1 予言の確かめの t:元の記録の値と、日付の順に直した値
対象
平均(bp)
元の記録の t
日付の順の t
単純な t
回数
P1 束・6 月と 12 月の四半期末
−1.71
−0.41
−0.39
−0.43
46
P2 束・決算期末
−14.40
−5.20
−4.73
−4.28
47
P2 束・四半期末でない月末
−2.78
−0.87
−1.06
−0.93
185
P2 束・ふだんの日
−0.63
−1.89
−1.89
−1.70
5,740
P3 USDJPY
−11.18
−4.42
−4.38
−4.57
94
P3 EURJPY
−10.88
−3.81
−3.70
−3.69
93
P3 GBPJPY
−9.70
−4.41
−3.76
−3.90
93
P3 AUDJPY
−1.92
−0.53
−0.52
−0.53
92
P3 NZDJPY
−0.67
−0.16
−0.16
−0.17
83
P3 CADJPY
−7.67
−3.31
−2.76
−2.87
85
P3 CHFJPY
−11.53
−4.44
−4.33
−4.41
93
P3 EURUSD
+0.89
0.41
0.39
0.42
94
P3 GBPUSD
+1.82
1.23
0.99
1.18
94
P4 四半期末の 2 営業日前
−0.87
−0.40
−0.42
−0.39
90
P4・P5 四半期末の当日 01:00→06:00
−8.13
−3.06
−2.94
−3.05
93
P5 00:00→00:55
+1.78
0.77
1.06
0.90
93
P5 00:55→01:00
−0.77
−0.83
−1.40
−1.04
93
P5 07:00→12:00
+4.13
1.66
1.73
1.84
93
P5 12:00→21:00
+9.98
2.85
2.45
2.58
93
Q1 3 月
−18.72
−4.69
−4.66
−4.08
23
Q1 9 月だけ(直した値)
−10.26
−2.29
−2.28
−2.11
24
Q1 9 月の印(誤り・3 月を含む)
−14.40
−4.80
−4.73
−4.28
47
Q2 2003〜2014 年
−13.35
−2.72
−2.49
−2.37
23
Q2 2015〜2026 年
−15.41
−3.74
−4.69
−3.94
24
Q3 AUDUSD 買い
+5.18
1.18
1.95
1.26
47
Q3 NZDUSD 買い
+8.92
1.80
2.84
2.12
47
Q3 AUDJPY 買い(決算期末)
−10.72
−2.21
−2.59
−2.28
46
Q3 NZDJPY 買い(決算期末)
−4.89
−0.99
−1.07
−0.94
42
注:元の記録は _ag_r5_jp_periodend_20261101.log、_ag_r5_jp_periodend2_20261101.log、_ag_r5_jp_periodend3_20261101.json。日付の順の t と単純な t は _ag_r5_paper_order_fix_20261102.log。時刻は協定世界時。
付記
文献の検索:2026 年 11 月 2 日、ウェブ検索の語「Japanese fiscal year-end yen appreciation intraday March repatriation journal article exchange rate」。結果は報道と金融機関の解説と掲示板であり、査読付きの研究は含まれていなかった。
再現の台本と記録:_ag_r5_jp_periodend_20261101.py・_ag_r5_jp_periodend2_20261101.py・_ag_r5_jp_periodend3_20261101.py(予言の確かめ)、_ag_r5_jp_periodend_trade_20261101.py・_ag_r5_jp_periodend_trade_chk_20261101.py(費用控除後)、_ag_r5_reason_fix_20261101.py(理由の分け直し)、_ag_r5_reason_fix_all63_20261101.py(63 銘柄)、_ag_argos_unified_20261102.py(ウォークフォワードと資産曲線)、_ag_argos_unified_rc_20261102.py(探索全体の偶然の確かめ)、_ag_r5_paper_order_fix_20261102.py(t の並びの直し)、_ag_r5_paper_series_20261102.py(回ごとの損益の再計算と図)。各台本の出力は、同じ名前の .log と .json に記録されている。
本稿は、ブログ「FX口座の選び方ノート」の記事(https://imadokoiku.com/fx/articles/2026-11-02_sk-fx-jpfiscal01.html)と、論文の組版(https://imadokoiku.com/fx/research/2026-11-02_sk-fx-jpfiscal01.html)に同じ文で掲載されている。本稿は投資の勧誘を目的とした物ではない。
本稿は生成 AI で下書きし、数値と引用を原典で確かめてから公開している。使用したモデルは Claude(Anthropic)である。
 東京の
 マイナンバーカードを
 ヒロセ通商の
 EAを