FOMC 声明の翌営業日における資源国通貨の対米ドル下落:2003〜2026 年の 5 分足データによる検証
研究ノート 03・西原商事
要旨
本研究は、
キーワード:FOMC、
JEL 分類:E52, F31, G14, G15
Abstract
This note examines whether commodity currencies (the Australian dollar, the New Zealand dollar, the Norwegian krone, and the Canadian dollar) depreciate against the U.S. dollar on the business day following Federal Open Market Committee (FOMC) statements, using five-minute data for the post-FOMC business days from August 2003 to September 2026. The test window, 10:30–17:00 London time, was obtained from a search whose breadth was corrected by randomly reassigning event-day labels (t = 5.51 against a threshold of 4.48). With the window fixed, five predictions were recorded before the results were observed. An equally weighted long-dollar position against the four currencies earned +17.63 bp per event (Newey-West t = 4.16, 176 events), and all five predictions held in the predicted direction. After deducting spreads and commissions at their 2025 levels, the mean return was +15.60 bp (Newey-West t = 4.29, 195 events). However, when the search over all 179 day types is taken into account, the pre-cost t-statistic of 5.24 falls below the family-wise threshold of 6.03 and cannot be distinguished from chance. Under an adoption rule that uses the most recent five years (2021–2025) as the discovery period, the effect was not adopted (40 events, t = 1.29, p = 0.206). Because both the window and the explanation were chosen after observing the data, the result should be treated as a hypothesis to be tested on future FOMC meetings.
Keywords: FOMC, commodity currencies, intraday seasonality, foreign exchange microstructure, multiple testing
1 序論
1.1 背景
外国為替市場の
金融政策の
本研究の
1.2 問題と本研究の新規性
上記の
- FOMC の
声明の 翌営業日の ロンドン時間に 限って、 通貨ごとの 向きの 違いを 測った。 - 窓を
固定した 後、 結果を 見る 前に 予言を 書いた 台本を 保存し、 その 保存時刻と 結果の 出力時刻を 記録した (2.4 節)。 - 探索の
広さを 補正した 偶然の 確かめを、 日の 種類を 固定した 場合と、 日の 種類まで 含めた 場合の 2 段で 行った。 - 費用の
控除、 期間の 分割、 ウォークフォワード (過去の データだけで 選び、 選んだ後の 年で 成績を 測る 方法)を 同じ 基準で 当てた。
2 方法
2.1 データ
為替レートには、
1 回の
FOMC の
2.2 窓の決め方と、試した数
窓は、
- 日の
種類と 時刻の 探索 (2026 年 11 月 1 日)で、 FOMC の 翌営業日に AUDUSD が ニューヨーク時間 5:00→10:00 に 下落する 型が 見つかった (+9.15 bp、 t = 2.76、 175 回)。 FOMC の 当日の 豪ドルの 動きと 翌営業日の 下落の 相関は 0.018 であり、 「当日の 動きの 戻り」と いう 説明は 支持されなかった。 - 探索の
広さを 補正する 偶然の 確かめ (11 通貨ペア × 3 つの 時計 × 1,176 の 窓 × 179 種類の 日、 日ごとに 向きを 入れ替えた 偶然の 世界 1,000 回)では、 偶然の 世界の 最大の |t| の 上位 5% の 線が 5.85 であり、 この 型の t (−2.93)は 線に 届かなかった。 - 「FOMC の
翌営業日は 9 通貨に 対して 米ドル高」と いう 理由 (ニューヨーク時間の 前日 19:00→ 当日 16:30)は、 +4.41 bp (t = 1.08、 197 日)にと どまった。 - 理由の
分け直しと して、 FOMC の 翌営業日に 限って、 11 通貨ペア × 3 つの 時計 × 1,176 の 窓の すべてで 「その 日の 平均 − ほかの 日の 平均」の t を 計算し、 最大の |t| を、 日の 印を 同じ 日数の 無作為の 日に 付け替えた 200 回の 最大の |t| の 上位 5% の 線と 比べた。 最大は USDCAD の ロンドン時間 10:30→17:00 の +17.47 bp (t = 5.51)であり、 線 4.48 を 超えた。
この
表 1 検証の
| 段 | 対象 | 平均 |
t | 回数 | 偶然の |
判定 |
|---|---|---|---|---|---|---|
| 1 | AUDUSD 売り、 |
+9.15 | 2.76 | 175 | ― | 候補 |
| 2 | 同上 |
― | −2.93 | 175 | 5.85 | 偶然と |
| 3 | 9 通貨に |
+4.41 | 1.08 | 197 | 3.02 | 届かない |
| 4 | USDCAD 買い、 |
+17.47 | 5.51 | 195 | 4.48 | 線を |
注:段 1 の_ag_r5_why5_20261101.log では_ag_r5_paper_order_fix2_20261102.log、
2.3 日の定義
FOMC の
2.4 結果を見る前に固定した理由と予言
理由
この_ag_r5_fomc_next_20261101.py に
- P1:豪ドル・NZ ドル・ノルウェー・クローネでも、
同じ窓で 米ドル高に なる (t ≥ 2)。 ユーロと 英ポンドは 資源国通貨より 小さい。 円と スイス・フランは 米ドル高に ならない。 - P2:金利を
変えた FOMC (実効フェ デラル・ファンド金利が、 FOMC の 日より 前の 直近の 値から 翌営業日の 値までに 0.1% 以上 動いた 回)は、 据え置いた回より 大きい。 - P3:FOMC の
日に 期待インフレ率が 下がった回は、 上がった 回より 大きい。 - P4:対照と
して、 ECB と 日本銀行の 会合の 翌営業日の 同じ窓では、 資源国通貨の 束に 米ドル高が 出ない (|t| < 2)。 - P5:2003〜2014 年と
2015〜2026 年の 両方で プラスに なる。
資源国通貨の
2.5 統計量と費用
予言の
予言の_ag_r5_fomc_next_20261101.py)は、_ag_r5_paper_order_fix_20261102.py)。
費用は、
2.6 ウォークフォワードと探索全体の偶然の確かめ
ウォークフォワードでは、
探索全体の
最後に、
3 結果
3.1 予言の確かめ
表 2 に
表 2 FOMC 声明の
| 予言 | 対象 | 平均 |
t | 回数 | 比べる |
予言ど |
|---|---|---|---|---|---|---|
| P1 | USDNOK 買い | +23.78 | 3.84 | 130 | それ以外の |
○ |
| P1 | AUDUSD 売り | +16.76 | 4.08 | 175 | それ以外の |
○ |
| P1 | USDCAD 買い | +16.36 | 3.50 | 176 | それ以外の |
○ |
| P1 | NZDUSD 売り | +14.64 | 2.97 | 176 | それ以外の |
○ |
| P1 | EURUSD 売り | +9.79 | 2.66 | 178 | それ以外の |
○ |
| P1 | GBPUSD 売り | +5.03 | 1.46 | 178 | それ以外の |
○ |
| P1 | USDCHF 買い | +1.66 | 0.44 | 178 | それ以外の |
○ |
| P1 | USDJPY 買い | −2.53 | −0.63 | 178 | それ以外の |
○ |
| ― | 資源国通貨の |
+17.63 | 4.16 | 176 | ― | ― |
| P2 | 束・ |
+22.72 | 1.88 | 47 | 据え置いた回 +15.88 |
○ |
| P3 | 束・期待インフレ率が |
+25.70 | 5.19 | 72 | 上がった回 +12.14 |
○ |
| P4 | 束・ECB の |
+2.21 | 0.64 | 223 | ― | ○ |
| P4 | 束・日本銀行の |
−3.11 | −0.98 | 270 | ― | ○ |
| P5 | 束・2003〜2014 年 | +21.47 | 3.10 | 90 | ― | ○ |
| P5 | 束・2015〜2026 年 | +13.61 | 2.95 | 86 | ― | ○ |
注:平均・回数・_ag_r5_fomc_next_20261101.log、_ag_r5_paper_order_fix_20261102.log(Newey-West、
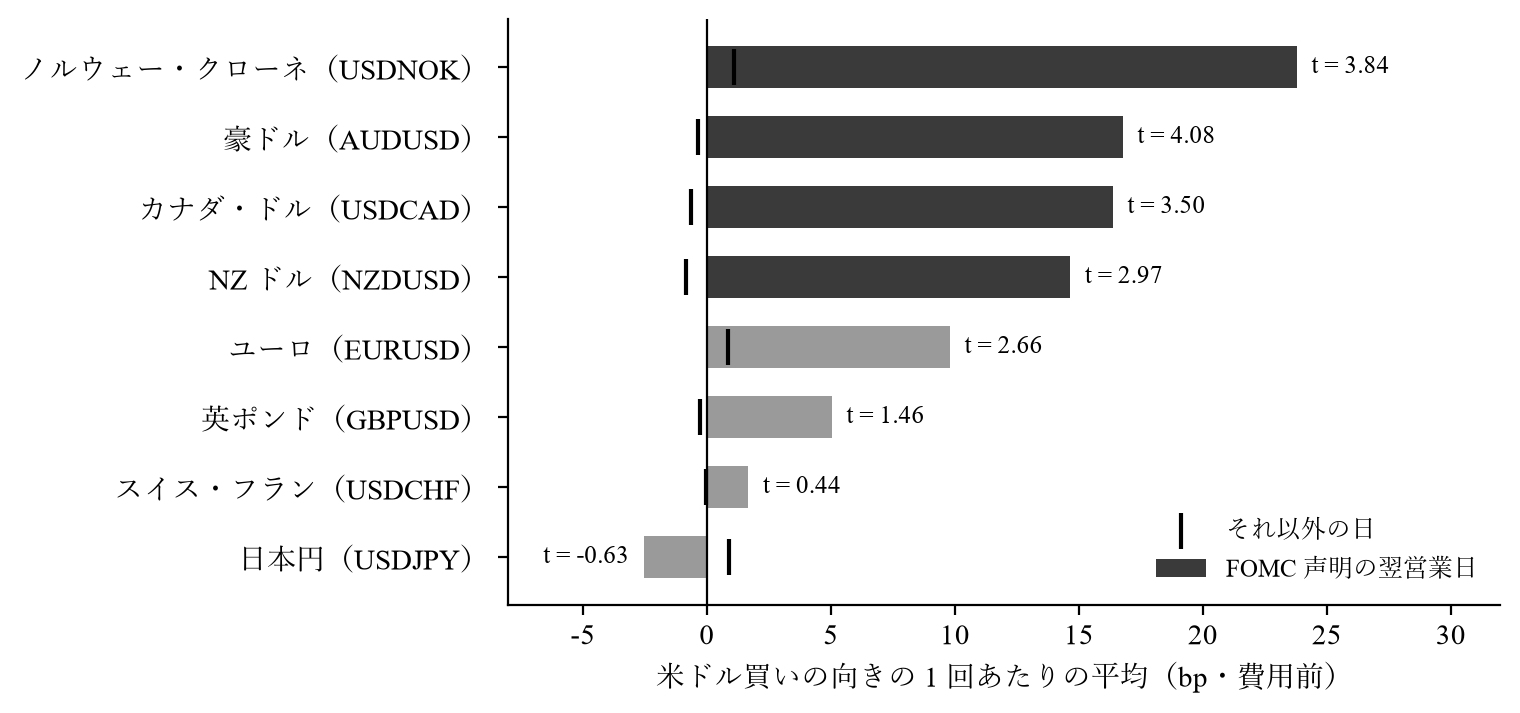
図 1 FOMC 声明の
3.2 費用控除後の成績
表 3 に
表 3 費用控除後の
| 売買 | 回数 | 費用前 |
費用 |
費用控除後 |
t | プラスの |
|---|---|---|---|---|---|---|
| 資源国通貨の |
195 | 17.69 | 2.09 | 15.60 | 4.29 | 17/24 |
| 豪ドル売り | 194 | 17.11 | 1.72 | 15.39 | 4.12 | 19/24 |
| カナダ・ドル売り | 195 | 16.77 | 1.51 | 15.26 | 3.69 | 18/24 |
| ノルウェー・クローネ売り | 146 | 25.60 | 3.70 | 21.90 | 4.52 | 13/18 |
注:出典は_ag_r5_fomc_next_trade_20261101.log。_ag_r5_paper_series_20261102.py で
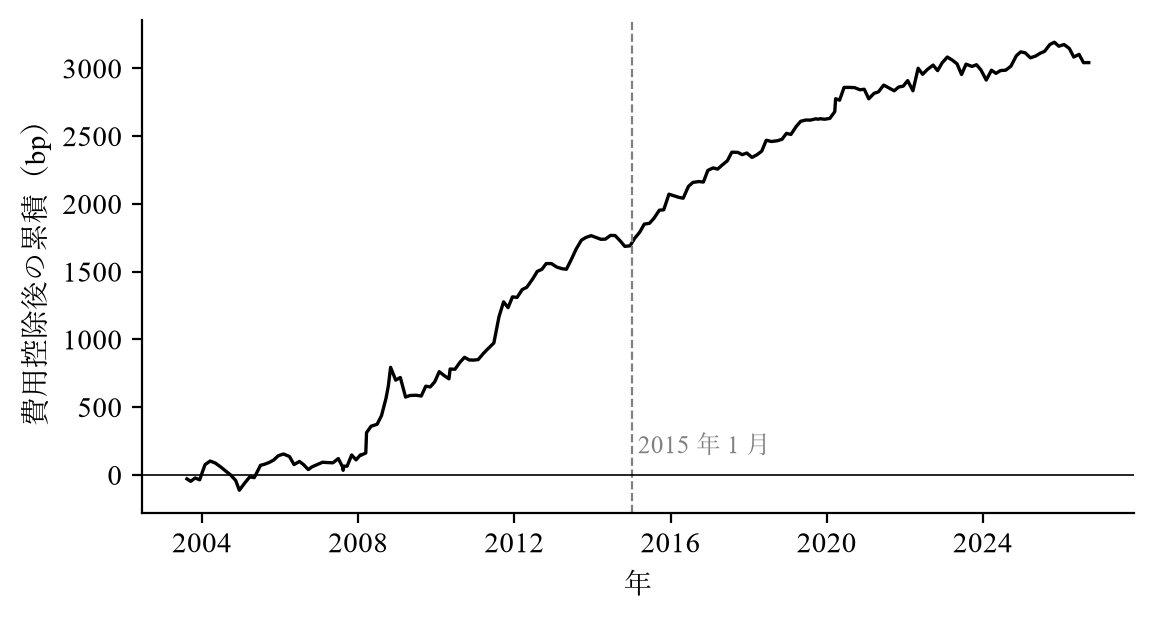
図 2 資源国通貨の
3.3 探索の広さと期間の確かめ
表 4 に、
ウォークフォワードでは、
日の
採用の
表 4 探索の
| 確かめ | 結果 | 線 | 判定 |
|---|---|---|---|
| 日の |
t = 5.51 |
4.48 | 超える |
| 日の |
t = −5.59 |
4.86 | 超える |
| 日の |
t = 5.24 | 6.03 | 偶然と |
| ウォークフォワード |
11 年取引、 |
取引した |
合格 |
| 採用の |
40 回、 |
p = 2.09×10⁻⁸ | 不採用 |
| 資産曲線 | 5 つの |
― | 合格 |
注:出典は_ag_r5_reason_fix_20261101.json、_ag_r5_reason_fix_all63_20261101.json、_ag_argos_unified_20261102_snap0937.json、_ag_argos_newrule_20261102_snap1055.json。
4 考察
4.1 理由の推論
予言 5 つが
P3 で、
一方で、
Mueller et al.
4.2 限界
本研究には
- 窓は、
1,176 通りの 窓からの 探索で 見つかった物である。 日の 種類を 固定した 場合の 線は 超えたが、 日の 種類まで 含めた 探索全体の 線 (6.03)には 届かなかった (t = 5.24)。 FOMC の 翌営業日と いう 日の 種類 その ものも、 日の 種類の 探索から 見つかった物である。 - 理由は、
窓を 見た後に 立てた物である。 P1 の 豪ドル・NZ ドル・ノルウェー・クローネは、 窓を 見つけた 探索の 11 通貨ペアに 含まれていた ため、 P1 は 独立の データに よる 確かめではない。 - P2
(金利を 変えた 回)の t は 1.88 であり、 差の 向きだけが 予言どおりであった。 - 予言の
確かめ (176 回)と 費用の 計算 (195 回)では、 翌営業日の 定義が 異なる (2.3 節)。 - 費用には
2025 年の スプレッドを すべての 年に 当てはめた。 過去の スプレッドは 2025 年より 広かった 可能性が あり、 過去の 年の 費用は 小さめに 見積もられている 可能性が ある。 約定の 遅れ (スリッページ)は 含めていない。 - データは
1 社の 取引レートであり、 別の 提供元の データや 取引量の データでは 確かめていない。 運用者の 注文の 流れは 直接には 観測していない。 - 期待インフレ率と
政策金利の データは 2026 年 8 月下旬までであり、 2026 年 9 月の FOMC は P2 と P3 に 含まれない。 - ウォークフォワードでは、
2023〜2026 年は 取引の 対象に ならなかった。 2015〜2026 年の 平均 (+13.61 bp)は、 2003〜2014 年の 平均 (+21.47 bp)より 小さく、 直近 5 年の 40 回では t = 1.29 にと どまった。
4.3 今後の課題
第 1 に、
5 結論
2003〜2026 年の
参考文献
Board of Governors of the Federal Reserve System. (n.d.). Meeting calendars and information. Retrieved November 2, 2026, from https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
Board of Governors of the Federal Reserve System. (2026). Federal funds effective rate (DFF) [Data set]. FRED, Federal Reserve Bank of St. Louis. Retrieved August 30, 2026, from https://fred.stlouisfed.org/series/DFF
Federal Reserve Bank of St. Louis. (2026). 10-year breakeven inflation rate (T10YIE) [Data set]. FRED. Retrieved August 30, 2026, from https://fred.stlouisfed.org/series/T10YIE
Hong Kong Monetary Authority. (n.d.). Linked exchange rate system. Retrieved November 2, 2026, from https://www.hkma.gov.hk/eng/key-functions/money/linked-exchange-rate-system/
Krohn, I., Mueller, P., & Whelan, P. (2021). Foreign exchange fixings and returns around the clock (Staff Working Paper No. 2021-48). Bank of Canada. https://www.bankofcanada.ca/wp-content/uploads/2021/10/swp2021-48.pdf
Lucca, D. O., & Moench, E. (2013). The pre-FOMC announcement drift (Staff Report No. 512). Federal Reserve Bank of New York. https://www.newyorkfed.org/research/staff_reports/sr512.html
Mueller, P., Tahbaz-Salehi, A., & Vedolin, A. (2017). Exchange rates and monetary policy uncertainty. The Journal of Finance, 72(3), 1213–1252. https://doi.org/10.1111/jofi.12499
付録
表 A1 予言の
| 対象 | 平均 |
元の |
日付の |
単純な |
回数 |
|---|---|---|---|---|---|
| P1 USDNOK 買い | +23.78 | 4.58 | 3.84 | 4.01 | 130 |
| P1 AUDUSD 売り | +16.76 | 5.29 | 4.08 | 4.42 | 175 |
| P1 USDCAD 買い | +16.36 | 5.70 | 3.50 | 4.79 | 176 |
| P1 NZDUSD 売り | +14.64 | 3.86 | 2.97 | 3.42 | 176 |
| P1 EURUSD 売り | +9.79 | 3.00 | 2.66 | 2.61 | 178 |
| P1 GBPUSD 売り | +5.03 | 1.24 | 1.46 | 1.39 | 178 |
| P1 USDCHF 買い | +1.66 | 0.46 | 0.44 | 0.42 | 178 |
| P1 USDJPY 買い | −2.53 | −0.83 | −0.63 | −0.72 | 178 |
| 資源国通貨の |
+17.63 | 5.88 | 4.16 | 4.89 | 176 |
| P2 金利を |
+22.72 | 1.88 | 1.88 | 2.63 | 47 |
| P2 据え置いた回 | +15.88 | 3.26 | 3.26 | 4.16 | 128 |
| P3 期待インフレ率が |
+25.70 | 5.19 | 5.19 | 5.32 | 72 |
| P3 期待インフレ率が |
+12.14 | 2.20 | 2.20 | 2.38 | 103 |
| P4 ECB の |
+2.21 | 0.73 | 0.64 | 0.62 | 223 |
| P4 日本銀行の |
−3.11 | −1.15 | −0.98 | −1.06 | 270 |
| P5 2003〜2014 年 | +21.47 | 3.66 | 3.10 | 3.93 | 90 |
| P5 2015〜2026 年 | +13.61 | 2.97 | 2.95 | 2.93 | 86 |
注:元の_ag_r5_fomc_next_20261101.log、_ag_r5_paper_order_fix_20261102.log。_ag_r5_fomc_next_20261101.py)が
付記
再現の_ag_r5_fomc_next_20261101.py(予言の_ag_r5_fomc_next_trade_20261101.py(費用控除後)、_ag_r5_reason_fix_20261101.py(理由の_ag_r5_reason_fix_all63_20261101.py(63 銘柄)、_ag_argos_unified_20261102.py(ウォークフォワードと_ag_argos_unified_rc_20261102.py(探索全体の_ag_r5_paper_series_20261102.py(回ごとの
本稿は、
本稿は
 日本の
 マイナンバーカードを
 ヒロセ通商の
 EAを