FX口座の選び方ノートFX の口座と EA 用の VPS を、申し込む前に比べる

欧州の為替の基準値の時刻の移動に伴うユーロ売りとクローネ買いの山の移動:2016 年 7 月を境にした自然実験

欧州の為替の基準値の時刻の移動に伴うユーロ売りとクローネ買いの山の移動:2016 年 7 月を境にした自然実験
2026-11-02 更新

研究ノート 06・西原商事(アルゴス)・2026 年 11 月 2 日

要旨

本研究は、欧州の為替の基準値の時刻が中央ヨーロッパ時間(CET)14:15 から 14:00 へ移った 2016 年 7 月を境に、ユーロ売りとノルウェー・クローネ買いの日中の山の時刻が移ったかを、2009〜2026 年の 5 分足データで検証した。ECB の参照レート(14:15 CET の瞬間の値)は、2016 年 7 月 1 日から公表が 16:00 CET ごろに遅れ、取引への利用は強く思いとどまるよう求められた。同じ日から WM/Reuters の 14:00 の基準値が別の契約のサービスとして提供された。EURNOK のクローネ高の向きの動きは、2009 年 1 月〜2015 年 11 月には 14:00→14:15 CET に +3.65 bp(t = 12.85)、2016 年 7 月以降は 13:45→14:00 CET に +2.49 bp(t = 16.72)であり、どちらも直後の 15 分に戻った。ユーロの 4 つの通貨ペア(EURUSD・EURSEK・EURGBP・EURCHF)でも、古い時代の 14:00→14:15 CET と新しい時代の 13:45→14:00 CET に同じ符号のユーロ安が出た。結果を見る前に記録した 4 つの予言のうち 3 つは予言どおりであり、切り替わりの時期の予言は外れた(2016 年 1〜6 月にはすでに古い形が消えていた)。ノルウェーの運用者の為替ヘッジの組み直しという別の仮説は、4 つの予言がすべて外れた。

キーワード:為替の基準値、フィックス、ECB 参照レート、ノルウェー・クローネ、自然実験、日中の季節性

JEL 分類:F31, G14, G15, G18

Abstract

This note examines whether the intraday peaks of euro selling and Norwegian krone buying moved when the European foreign exchange benchmark time moved from 14:15 to 14:00 Central European Time (CET) in July 2016, using five-minute data from 2009 to 2026. From 1 July 2016, the publication of the ECB euro reference rates, which remain a point-in-time snapshot at 14:15 CET, was delayed to around 16:00 CET and their use for transaction purposes was strongly discouraged; from the same date, the WM/Reuters 14:00 fixing was offered as a separate subscription service. The krone-appreciation move in EUR/NOK was +3.65 bp between 14:00 and 14:15 CET from January 2009 to November 2015 (t = 12.85) and +2.49 bp between 13:45 and 14:00 CET from July 2016 (t = 16.72), and both moves reversed in the following fifteen minutes. Four euro pairs (EUR/USD, EUR/SEK, EUR/GBP, EUR/CHF) showed euro weakness of the same sign in the old 14:00–14:15 window and in the new 13:45–14:00 window. Of four predictions recorded before the results were observed, three held, while the prediction on the timing of the switch failed because the old pattern had already disappeared in January–June 2016. An alternative hypothesis based on the rebalancing of Norwegian investors' currency hedges failed all four of its predictions.

Keywords: FX benchmark, fixing, ECB reference rate, Norwegian krone, natural experiment, intraday seasonality

1 序論

1.1 背景

外国為替市場の日中の収益率には、基準レート(フィックス)の時刻に関係した型がある。Krohn et al.(2021)は、東京・フランクフルト(ECB)・ロンドンのフィックスの前に米ドルが上昇し、その後に下落する反転の型を報告し、フィックスでの需要をディーラーが前もって手当てすることによる説明を提案した。

欧州の昼の基準値は 2016 年に変わった。ECB(European Central Bank, 2015)は、ユーロの参照レートを 14:15 CET の瞬間の値で決める方法を変えずに、公表を 2016 年 7 月 1 日から 14:30 CET ごろから 16:00 CET ごろへ遅らせると発表し、取引への利用を強く思いとどまるよう求め、参照レートに関係した取引が大きく減ると見込んだ。Norges Bank(2015)も、公表する為替レートを 14:15 CET の瞬間の値のまま、公表を 16:00 CET ごろへ遅らせると発表した。ECB の外国為替コンタクト・グループの議事の要約(European Central Bank, 2016)には、Bloomberg の BFIX の 14:00 の値が Bloomberg のウェブサイトで公表されていること、WM/Reuters の 14:00 の値が 2016 年 7 月 1 日から別の契約のサービスとして提供されることが記録されている。Krohn et al.(2021)は、ECB が 2016 年 7 月に参照レートの公表を 16:00 CET に移した後、それまで ECB の値で国境をまたぐ取引の評価・ヘッジ・決済をしていた企業に向けて、Reuters の 14:00 CET の値が導入されたと記している。

1.2 本研究の問題と新規性

基準値の時刻が 15 分前へ移ったのであれば、基準値に合わせた注文とそれを前もって手当てする取引の山も、15 分前へ移ると予想される。この変更は、市場の参加者の需要とは別に、制度の側から時刻だけが動いた出来事であり、日中の型が基準値に付いて動くかを確かめる自然実験になる。本研究の新規性は次の 3 点にある。第 1 に、ECB の発表(2015 年 12 月)と変更の実施(2016 年 7 月)を境に、山の時刻が 14:15 CET の直後から 14:00 CET の直前へ移ったかを、5 分足で直接に測った。第 2 に、結果を見る前に予言を書いた台本を保存し、外れた予言も含めて報告した。第 3 に、同じ現象の別の説明(中央銀行の毎日の取引、欧州時間のユーロ安、原油、米国の時刻、データの作り物、運用者のヘッジの組み直し)を、同じデータで予言の形に直して確かめた。

2 方法

2.1 データ

為替レートには、デューカスコピー・ジャパン株式会社が提供する取引レートのティックを 5 分足に集約したデータ(スプレッドを含む)が用いられた。値は 5 分の箱の最後の値であり、足の無い 5 分の値は直前の値で埋めた。1 回の損益は、窓の始まりから終わりまでの値動きをその日の値段で割った bp(0.01%)で表した。時刻はロンドン時間で数え、英国の夏時間に合わせて協定世界時の時刻をずらした。EU の夏時間は、指令 2000/84/EC により、すべての加盟国で 3 月の最後の日曜日に始まり 10 月の最後の日曜日に終わり(European Commission, n.d.)、英国の時計も 3 月と 10 月の最後の日曜日に切り替わる(GOV.UK, n.d.)。このため、ロンドン時間の 12:45・13:00・13:15・13:30 は、それぞれ 13:45・14:00・14:15・14:30 CET にあたる。

比べる時代は、古い時代(2009 年 1 月〜2015 年 11 月、ECB の発表より前)、移る間(2015 年 12 月〜2016 年 6 月)、新しい時代(2016 年 7 月〜2026 年)とした。EURNOK はノルウェーの祝日を除き、古い時代 1,743 日、移る間 145 日、新しい時代 2,588 日であった。ユーロの 4 つの通貨ペアは祝日を除かず、EURUSD・EURGBP・EURCHF が古い時代 1,794 日と新しい時代 2,667 日、EURSEK が 1,790 日と 2,667 日であった。2004〜2008 年の EURNOK の 5 分足のある日は、ノルウェーの祝日を除いて年に 22〜174 日であった。

2.2 統計量

平均の t は回ごとの値の単純な t(平均 ÷ 標準誤差)であり、値の並びに依存しない。2 つの群の差の t は、平均の差を、各群の分散を回数で割った値の和の平方根で割った値である。回帰の t は最小二乗法の通常の t である。費用を引いた値は、2025 年の水準のスプレッドと手数料を引いた値である。

2.3 予言を立てるまでの経緯

この現象は、EURNOK のロンドン時間 08:00→13:00 のユーロ売り(クローネ買い)という候補の理由を調べる過程で見つかった。表 1 に、4 回の確かめの経緯を示す。1〜3 回目の各台本は、仮説と予言を結果を見る前に台本の頭に書いてから実行された。

表 1 理由を調べた経緯(EURNOK、クローネ高の向き)

回 仮説 主な結果 判定
1 中央銀行の政府のための毎日の取引 クローネ売りの月(472 日)も +5.931 bp(t = 3.38)でクローネ高。クローネ買いの月(1,643 日)+6.706 bp との差 t = 0.39 外れ(5 つの予言のうち当たり 1・測れない 1)
1 欧州時間のユーロ安・原油・オスロの朝の国内の流れ EURSEK +0.662 bp(t = 1.62)、ブレント −0.082 bp(t = −0.04)、最初の 1 時間の割合 0.092 外れ(国内の流れの 2 つ目の予言だけ当たり)
1 日中の形(予言なし) 1 時間ごとでは 12〜13 時に +2.22 bp(t = 10.42)、13〜14 時に −1.31 bp(t = −5.66)。2003〜2014 年 +0.603 bp(t = 0.73)、2015〜2026 年 +5.64 bp(t = 8.68) ―
2 14:15 CET の参照レートに向けた前倒し 累積の山は 13:00(14:00 CET)で、13:05〜13:25 ではない。12:15→13:15 の +1.441 bp は 08:00→12:15 の +2.938 bp より小さい 外れ(4 つとも)
2 米国の時刻に付く 米国だけ夏時間の日(201 日)に 1 時間前へ移らない 外れ
2 夜のクローネ安の戻り 夜の動きとの相関 −0.106(t = −5.8)、夜にクローネが下がった日と上がった日の差 t = 1.84 2 つのうち 1 つ当たり
3 ロンドン 13:00(14:00 CET)の区切りに合わせた注文 夏 +2.069 bp(t = 11.94)・冬 +2.061 bp(t = 8.18)、足の中の動き +2.05 bp(t = 14.16)、直後の 15 分の戻り −1.711 bp(戻りの比 0.828)、月末の最後の営業日の差 t = −0.85 4 つのうち 3 つ当たり
3 データの作り物(13:00 ちょうどの値の跳び) 13:00 をまたぐ隙間の動きは −0.004 bp(t = −0.75)、戻りのうち 13:00 の足の中の割合 0.672 外れ(作り物ではない)

注:出典は _rs_nordic_07_gpfgflow_20261102.log(1 回目、2004〜2026 年、4,918 日)、_rs_nordic_07_r2_fix1415_20261102.log(2 回目)、_rs_nordic_07_r3_1300spike_20261102.log(3 回目、2015〜2026 年、ノルウェーの祝日を除く 2,964 日)。時刻はロンドン時間。

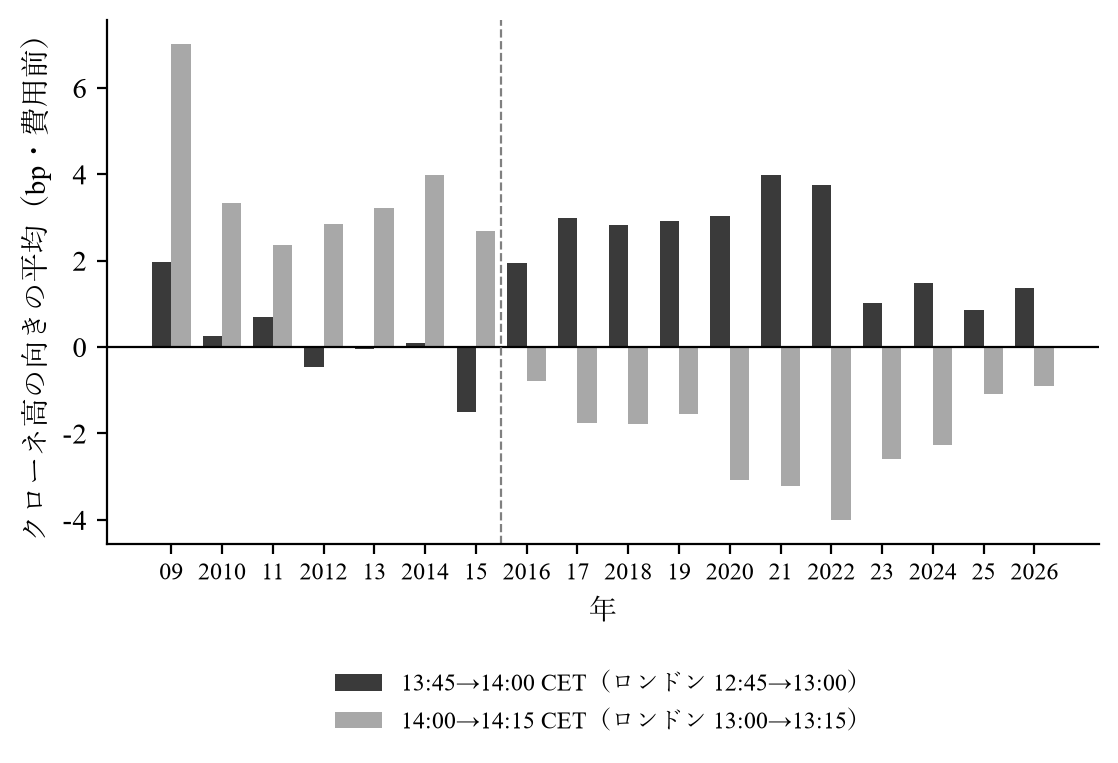
3 回目の確かめの年ごとの表(図 1)では、2009〜2015 年は 13:00→13:15(14:00→14:15 CET)にクローネ高が出て、2016 年からは 12:45→13:00(13:45→14:00 CET)にクローネ高が出て直後に戻る形に変わっていた。4 回目の確かめは、この形の変わり方を説明する 2 つの仮説を、北欧と ECB の原典を読んだ後、結果を見る前に台本 _rs_nordic_07_r4_bench2016_20261102.py に書いて確かめた。台本の保存時刻は 2026 年 11 月 2 日 09:52:21(日本時間)、結果の出力時刻は 09:53:21 であり、台本の SHA-256 の先頭 16 桁は f1708edc81715dcd である。

EURNOK のクローネ高の向きの平均を、13:45 から 14:00 CET と 14:00 から 14:15 CET に分けて 2009 年から 2026 年まで年ごとに並べた棒グラフ。2015 年までは 14:00 から 14:15 がプラス、2016 年からは 13:45 から 14:00 がプラスで 14:00 から 14:15 はマイナス。
出典: 本研究の計算(_rs_nordic_07_r3_1300spike_20261102.json)

図 1 EURNOK のクローネ高の向きの年ごとの平均(費用前、ノルウェーの祝日を除く)。濃い棒は 13:45→14:00 CET、薄い棒は 14:00→14:15 CET である。破線は 2016 年の始まりを示す。

2.4 予言

仮説 K(基準値の引っ越し)は、「ECB の参照レート(14:15 CET)に合わせていた取引が、2016 年 7 月に WM/Reuters と BFIX の 14:00 CET の基準値に移った」というものである。予言は次の 4 つである(クローネ高・ユーロ安の向き)。

  • K1:古い時代に、14:00→14:15 CET の EURNOK のクローネ高の t ≥ 2、その後の 14:15→14:30 CET の戻りの t ≤ −2。
  • K2:新しい時代に、13:45→14:00 CET のクローネ高の t ≥ 2、14:00→14:15 CET の戻りの t ≤ −2。
  • K3:月ごとの D(13:45→14:00 CET の値 − 14:00→14:15 CET の値)の「前と後の差の t」が最大の月が 2015 年 12 月〜2016 年 12 月にあり、2016 年 1〜6 月の D の平均は負、7〜12 月は正で、その差の t ≥ 2。
  • K4:EURUSD・EURSEK・EURGBP・EURCHF のうち 3 つ以上で、古い時代の 14:00→14:15 CET と新しい時代の 13:45→14:00 CET のユーロ安が同じ符号で、両方の |t| ≥ 2。

台本の注には、K3 について「Solvency II(2016 年 1 月から)が理由なら前半からもう新しい形になるはず=その時はこの予言が外れる」と書かれていた。

仮説 L(ヘッジの組み直し)は、「ノルウェーの運用者が、海外の資産の値の変化に合わせて為替ヘッジを組み直し、その取引を 14:00 CET の基準値で執行する」というものである。Norges Bank の Wassås(2024)は、為替ヘッジをしない貯蓄、ヘッジの比率の変更、組み直しの必要から来る注文の流れが、クローネの市場の値を動かし得るとまとめている。予言は次の 4 つである。

  • L1:新しい時代の 13:45→14:00 CET のクローネ高を、前の米国の取引日の S&P 500 の値動き(%)で回帰した傾きが正で t ≥ 2、かつ S&P 500 が下から 2 割の日の次の日の平均が 0 以下。
  • L2:新しい時代に、四半期末の最後の 3 営業日の 13:45→14:00 CET のクローネ高が、ほかの日より大きい(差の t ≥ 2)。
  • L3:スウェーデンの運用者も同じなら、新しい時代の EURSEK(クローナ高の向き)の 13:45→14:00 CET を前の日の S&P 500 で回帰した傾きが正で t ≥ 2。
  • L4:古い時代の 14:00→14:15 CET でも、L1 と同じ向きの正の傾き。

2.5 EURUSD の追加の確かめ

EURUSD のロンドン時間 11:30→13:00 のユーロ売りという別の候補について、利益が 14:00 CET の基準値に向けたユーロ売りから来ているかを、結果を見る前に台本 _ag_r5_eurusd_fix_20261102.py(保存 2026 年 11 月 2 日 10:41:18、出力 10:43:09、SHA-256 の先頭 16 桁 160a79430c093698)に書いた 4 つの予言で確かめた。比べる時代は 2009 年 1 月〜2015 年 11 月と 2016 年 7 月以降である。

  • P1:12:45→13:00(13:45→14:00 CET)のユーロ売りは、新しい時代の方が大きい(差の t ≥ 2)。
  • P2:窓の残り(11:30→12:45)は前後で変わらない(差の |t| < 2)。
  • P3:古い時代は 13:00→13:15(14:00→14:15 CET)にユーロ安(t ≥ 2)、新しい時代は同じ時間にユーロ高(戻り)。
  • P4:窓全体の費用前の平均に占める 12:45→13:00 の費用前の平均の割合は、新しい時代の方が大きい。台本の頭の予言の文は「費用後の利益のうち」と書いていたが、台本の計算には費用前の平均が使われていた。

3 結果

3.1 基準値の引っ越しの予言

表 2 に仮説 K の結果を示す。K1・K2・K4 は予言どおりであり、K3 は外れた。

表 2 仮説 K の結果(EURNOK、クローネ高の向き、費用前)

予言 時代と時刻 平均(bp) t 日数 判定
K1 古い時代 14:00→14:15 CET +3.649 12.85 1,743 ○
K1 古い時代 14:15→14:30 CET −2.288 −12.04 1,743 ○
― 古い時代 13:45→14:00 CET +0.229 1.33 1,743 ―
K2 新しい時代 13:45→14:00 CET +2.491 16.72 2,588 ○
K2 新しい時代 14:00→14:15 CET −2.24 −15.25 2,588 ○
― 新しい時代 14:15→14:30 CET −0.094 −0.66 2,588 ―
― 移る間 13:45→14:00 CET −0.68 −0.76 145 ―
― 移る間 14:00→14:15 CET +0.631 0.64 145 ―
K3 D が最も大きく変わった月 2016 年 3 月(差の t = 16.14) ― ― 期間内
K3 D・2016 年 1〜6 月 +0.126 0.09 123 ×(負でない)
K3 D・2016 年 7〜12 月 +5.226 5.99 130 ○
K3 D・前半と後半の差 ― 3.16 ― ○

注:出典は _rs_nordic_07_r4_bench2016_20261102.log。D は 13:45→14:00 CET の値から 14:00→14:15 CET の値を引いた差である。K3 は 4 つの条件のうち「2016 年 1〜6 月の D が負」が満たされず、外れと判定された。参考に、D は 2015 年 1〜6 月 −3.675 bp(t = −2.75)、7〜12 月 −4.708 bp(t = −3.82)、2017 年 1〜6 月 +5.713 bp(t = 7.26)であった。

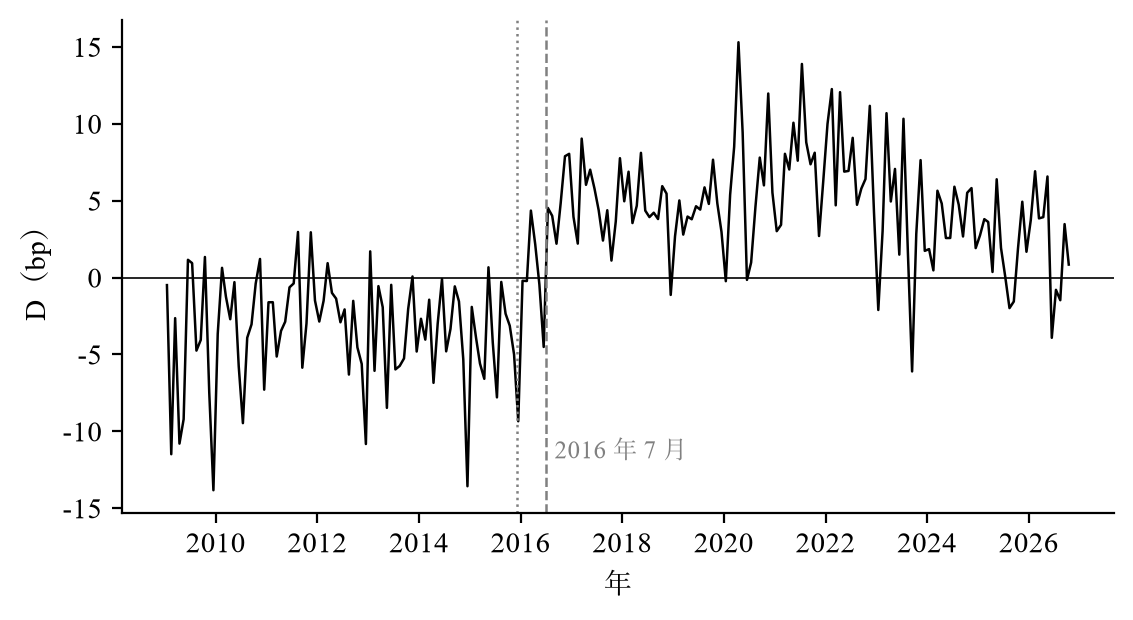
月ごとの D を図 2 に示す。2015 年 12 月の D は −9.35 bp、2016 年 1 月は −0.21 bp、2 月は −0.23 bp、3 月は +4.35 bp、4 月は +2.17 bp、5 月は −0.45 bp、6 月は −4.52 bp、7 月は +4.52 bp であった。2016 年 7 月以降、2017 年 6 月までの各月の D は正であった。

EURNOK の月ごとの D(13:45 から 14:00 CET の値から 14:00 から 14:15 CET の値を引いた差)を 2009 年から 2026 年まで並べた折れ線グラフ。2016 年 7 月より前はおおむね負、後はおおむね正。
出典: 本研究の計算(_rs_nordic_07_r4_bench2016_20261102.json)

図 2 EURNOK の月ごとの D(13:45→14:00 CET の値 − 14:00→14:15 CET の値、クローネ高の向き、単位 bp)。点線は ECB の発表(2015 年 12 月 7 日)、破線は実施(2016 年 7 月 1 日)を示す。

表 3 に K4 の結果を示す。4 つの通貨ペアのすべてで、古い時代の 14:00→14:15 CET と新しい時代の 13:45→14:00 CET のユーロ安が同じ符号で、両方の |t| が 2 以上であった。

表 3 ユーロの 4 つの通貨ペアのユーロ安(費用前)

通貨ペア 古い時代 14:00→14:15 CET(bp) t 日数 新しい時代 13:45→14:00 CET(bp) t 日数
EURUSD +1.546 8.22 1,794 +1.007 8.15 2,667
EURSEK +0.509 3.02 1,790 +0.737 6.81 2,667
EURGBP +1.122 6.83 1,794 +0.647 5.61 2,667
EURCHF +0.402 2.11 1,794 +0.564 6.69 2,667

注:出典は _rs_nordic_07_r4_bench2016_20261102.log。正はユーロ安の向きである。

3.2 EURUSD の追加の確かめ

表 4 に EURUSD の結果を示す。P2・P3・P4 は予言どおりであり、P1 は外れた。13:45→14:00 CET のユーロ売りは、古い時代にもすでに新しい時代と同じ大きさであった。一方、14:00→14:15 CET のユーロ安は、古い時代の +1.546 bp(t = 8.22)から、新しい時代の −0.73 bp(t = −7.16)の戻りに変わった。

表 4 EURUSD のユーロ売り(ロンドン時間、費用前)

予言 時刻 2009 年 1 月〜2015 年 11 月(bp) t 2016 年 7 月〜(bp) t 差(bp) 差の t 判定
P1 12:45→13:00(13:45→14:00 CET) +0.977 5.09 +1.007 8.15 +0.03 0.13 ×
P2 11:30→12:45 +0.805 2.36 +0.519 2.6 −0.286 −0.73 ○
P3 13:00→13:15(14:00→14:15 CET) +1.546 8.22 −0.73 −7.16 −2.276 −10.64 ○
P4 窓全体の費用前の平均に占める 12:45→13:00 の費用前の平均の割合 0.548 ― 0.66 ― ― ― ○

注:出典は _ag_r5_eurusd_fix_20261102.log。日数は古い時代 1,794 日、新しい時代 2,667 日。

3.3 ヘッジの組み直しの予言

表 5 に仮説 L の結果を示す。4 つの予言はすべて外れた。L1 と L3 の傾きは予言と逆の負であり、L2 の四半期末の最後の 3 営業日はほかの日より小さかった。

表 5 仮説 L の結果(クローネ高・クローナ高の向き、費用前)

予言 対象 結果 判定
L1 新しい時代の EURNOK 13:45→14:00 CET ~ 前の日の S&P 500 傾き −0.3856(t = −2.91、2,588 日)。S&P 500 の下から 2 割の次の日 +2.636 bp(t = 6.4)、上から 2 割 +2.839 bp(t = 7.86) ×
L2 四半期末の最後の 3 営業日 −0.017 bp(t = −0.02、123 日)、ほかの日 +2.616 bp(t = 17.3)、差の t = −3.36 ×
L3 新しい時代の EURSEK 13:45→14:00 CET ~ 前の日の S&P 500 傾き −0.2295(t = −2.37、2,667 日) ×
L4 古い時代の EURNOK 14:00→14:15 CET ~ 前の日の S&P 500 傾き −0.101(t = −0.4、1,743 日) ×

注:出典は _rs_nordic_07_r4_bench2016_20261102.log。

3.4 時刻と時計の確かめ

山がデータの時刻の付け方の誤りでないことを、2 つの方法で確かめた(_rs_nordic_07_r3b_check_20261102.log)。第 1 に、米国の雇用統計の日(ニューヨーク時間 8:30 = ふだんはロンドン時間 13:30)の EURUSD の 5 分の動きの大きさは、2009〜2015 年(81 日)も 2016〜2026 年(121 日)もロンドン時間 13:30 の足が最も大きかった(27.36 bp と 22.69 bp)。第 2 に、米国だけが夏時間の日(2016〜2026 年の 181 日)でも、クローネ高はロンドン時間 12:45→13:00 に +3.807 bp(t = 3.86)出て、ニューヨークの時刻に合わせた 11:45→12:00 では −1.078 bp(t = −0.97)であった。山は米国ではなく欧州の時計に付いて動いた。

新しい時代の 12:45→13:00(13:45→14:00 CET)には、ノルウェーの祝日も含めた 2,796 日で、EURNOK(クローネ高の向き)+2.259 bp(t = 15.5)、USDNOK(クローネ高の向き)+1.263 bp(t = 6.97)、EURUSD(ユーロ高の向き)−1.022 bp(t = −8.05)、USDDKK(デンマーク・クローネ高の向き)−1.047 bp(t = −8.21)であった。直後の 13:00→13:15 には、EURNOK(クローネ高の向き)−2.08 bp(t = −14.39)、EURUSD(ユーロ高の向き)+0.697 bp(t = 6.91)と戻った。

4 考察

4.1 理由の推論

EURNOK の山は、ECB の参照レートの時刻(14:15 CET)の直後から、WM/Reuters と BFIX の 14:00 CET の直前へ、15 分前に移った(K1・K2)。同じ移動はユーロの 4 つの通貨ペアにも出た(K4)。山の後には、古い時代も新しい時代も直後の 15 分に戻りがあった。この形は、基準値に合わせた注文をディーラーが前もって手当てし、基準値の後に戻すという、Krohn et al.(2021)がフィックスの前後の反転について提案した説明と整合的である。基準値の時刻が制度の側から 15 分動き、山が同じだけ動いたことから、この日中の型は基準値の時刻に結び付いた取引によって生じている可能性が高いと推論される。

ただし、移った先は ECB の参照レートの公表時刻ではない。Norges Bank(2015)と ECB(European Central Bank, 2015)は、2016 年 7 月以降も 14:15 CET の瞬間の値で為替レートを決めている。山が 14:15 CET から離れて 14:00 CET の直前へ移ったことは、取引に使われる基準値が ECB と Norges Bank の値から WM/Reuters と BFIX の 14:00 の値へ移ったという解釈と整合的である。

EURUSD では、13:45→14:00 CET のユーロ売りが 2016 年より前からあった(P1 の外れ)。WM/Reuters が ECB の会合で配った資料(2016 年 4 月 26 日付の「WM/Reuters Spot Rates 2 pm CET Fix」)は、14:00 の値が当時すでに 24 時間の日中の値のサービスの一部として提供されていたと記している。このことから、EURUSD では 14:00 の基準値に合わせた取引が 2016 年より前から一部にあり、2016 年 7 月以降に 14:15 CET の分が加わった可能性がある。この資料は会社の作った文書であり、本研究はその記述を独立に確かめていない。

K3 の外れは、2016 年 1〜6 月にすでに古い形が消えていたことによる(D = +0.126 bp)。ECB の発表は 2015 年 12 月 7 日であり、実施の前に一部の参加者が 14:00 の基準値へ移った可能性と、台本の注にある Solvency II(2016 年 1 月から)の影響の可能性があるが、本研究はどちらかを区別していない。

ノルウェーの運用者のヘッジの組み直しという説明は、4 つの予言がすべて外れた。前の日の米国株の値動きとの関係は予言と逆の負であり、四半期末の最後の 3 営業日にはむしろ小さかった。このことから、14:00 CET の直前のクローネ高は、海外の資産の値の変化に応じた組み直しでは説明されないと判断される。

4.2 限界

本研究には次の限界がある。

  1. K1 と K2 の形は、4 回目の予言を書く前に、3 回目の年ごとの表で見えていた。結果を見る前の確かめとして独立なのは、K3 と K4 である。
  2. 比べた時代の分け方(2009 年 1 月から、2015 年 11 月まで、2016 年 7 月から)は、ECB の発表と実施の日付で決めたが、2009 年 1 月の始まりの理由は台本に書かれていない。
  3. 基準値の取引の量と主体は観測していない。WM/Reuters と BFIX の値の計算の方法の細部は、会社の作った文書にしか書かれていない。
  4. ノルウェーだけの祝日(ECB は開いている日)で山が消えるかは、日数が少なく測れなかった(2016〜2026 年の 47 日、見分けられる t は EURUSD 0.85、USDNOK 0.91)。
  5. EURNOK のロンドン時間 08:00→13:00 の売りは、2009〜2015 年の費用控除後 −2.706 bp(t = −3.1)、2016〜2026 年 +2.737 bp(t = 4.27)であり、全期間の費用控除後の平均は +0.326 bp(t = 0.64)であった。本研究の結果は、この売買の全期間の採算を示す物ではない。
  6. 多くの仮説を順に試しており、表 1 の「当たり」には、多くを試したことによる偶然が含まれ得る。

4.3 今後の課題

第 1 に、基準値の取引の量のデータ(基準値の提供者の公表する取引量や、店頭の約定のデータ)で、14:00 CET の直前の注文の集中を直接に確かめる。第 2 に、2016 年 1〜6 月の移る間の動きを、ECB の発表の前後と Solvency II の開始の前後に分けて確かめる。第 3 に、ほかの基準値の時刻の変更(例えば、ほかの中央銀行の公表時刻の変更)で、同じ自然実験を繰り返す。

5 結論

2009〜2026 年の 5 分足データでは、欧州の為替の基準値の時刻が 14:15 CET から 14:00 CET へ移った 2016 年 7 月を境に、EURNOK のクローネ高の山が 14:00→14:15 CET から 13:45→14:00 CET へ 15 分前に移り、ユーロの 4 つの通貨ペアでも同じ符号のユーロ安の移動が見られた。結果を見る前に記録した 4 つの予言のうち 3 つが当たり、切り替わりの時期の予言は外れた。ノルウェーの運用者のヘッジの組み直しという別の説明は、4 つの予言がすべて外れた。本研究の結果は、欧州の昼の日中の型が、取引に使われる基準値の時刻に結び付いた取引によって生じているという仮説と整合的である。

参考文献

European Central Bank. (2015, December 7). ECB introduces changes to euro foreign exchange reference rates [Press release]. https://www.ecb.europa.eu/press/pr/date/2015/html/pr151207.en.html

European Central Bank. (2016). Foreign Exchange Contact Group, Frankfurt, Tuesday 26 April 2016: Summary of the discussion. https://www.ecb.europa.eu/paym/groups/pdf/fxcg/2016/0426/2016-04-26_FXCG_summary.pdf

European Commission. (n.d.). Summertime. Mobility and Transport. Retrieved November 2, 2026, from https://transport.ec.europa.eu/transport-themes/summertime_en

GOV.UK. (n.d.). When do the clocks change? Retrieved November 2, 2026, from https://www.gov.uk/when-do-the-clocks-change

Krohn, I., Mueller, P., & Whelan, P. (2021). Foreign exchange fixings and returns around the clock (Staff Working Paper No. 2021-48). Bank of Canada. https://www.bankofcanada.ca/wp-content/uploads/2021/10/swp2021-48.pdf

Norges Bank. (2015, December 7). Norges Bank changes publication time of daily exchange rates [Press release]. https://www.norges-bank.no/en/news-events/news/Press-releases/2015/Press-release-07122015/

Wassås, M.-I. W. (2024). Valutatransaksjoner motivert av sparing og risikostyring [Foreign exchange transactions motivated by saving and risk management] [Presentation slides]. Markedsseminar 2024, Norges Bank. https://www.norges-bank.no/contentassets/40a736db32384c918647363f224ef925/valutatransaksjoner-motivert-av-sparing-og-risikostyring_wassas.pdf
付記

再現の台本と記録:_rs_nordic_07_gpfgflow_20261102.py(1 回目)、_rs_nordic_07_r2_fix1415_20261102.py(2 回目)、_rs_nordic_07_r3_1300spike_20261102.py・_rs_nordic_07_r3b_check_20261102.py・_rs_nordic_07_r3c_split_20261102.py(3 回目と追加の確かめ)、_rs_nordic_07_r4_bench2016_20261102.py(4 回目・仮説 K と L)、_ag_r5_eurusd_fix_20261102.py(EURUSD の追加の確かめ)、paper_figs_fixshift.py(図)。各台本の出力は、同じ名前の .log と .json に記録されている。本文で名前を挙げた WM/Reuters の資料(https://www.ecb.europa.eu/paym/groups/pdf/fxcg/2016/0426/2016-04-26_WMReuters_%20Spot_Rates_2_pm_CET_Fix.pdf)は会社の作った文書のため、参考文献には含めていない。

本稿は、ブログ「FX口座の選び方ノート」の記事(https://imadokoiku.com/fx/articles/2026-11-02_sk-fx-fixshift01.html)と、論文の組版(https://imadokoiku.com/fx/research/2026-11-02_sk-fx-fixshift01.html)に同じ文で掲載されている。本稿は投資の勧誘を目的とした物ではない。

本稿は生成 AI で下書きし、数値と引用を原典で確かめてから公開している。使用したモデルは Claude(Anthropic)である。

「FX口座の選び方ノート」の記事をすべて見る(23 本)→

スポンサーリンク