欧州の取引時間(ロンドン 11:30→13:00)のユーロ安と、欧州の基準値の時刻への集中:2003〜2026 年の 5 分足データによる検証 2026-11-02 更新
研究ノート 02・西原商事(アルゴス)・2026 年 11 月 2 日
要旨
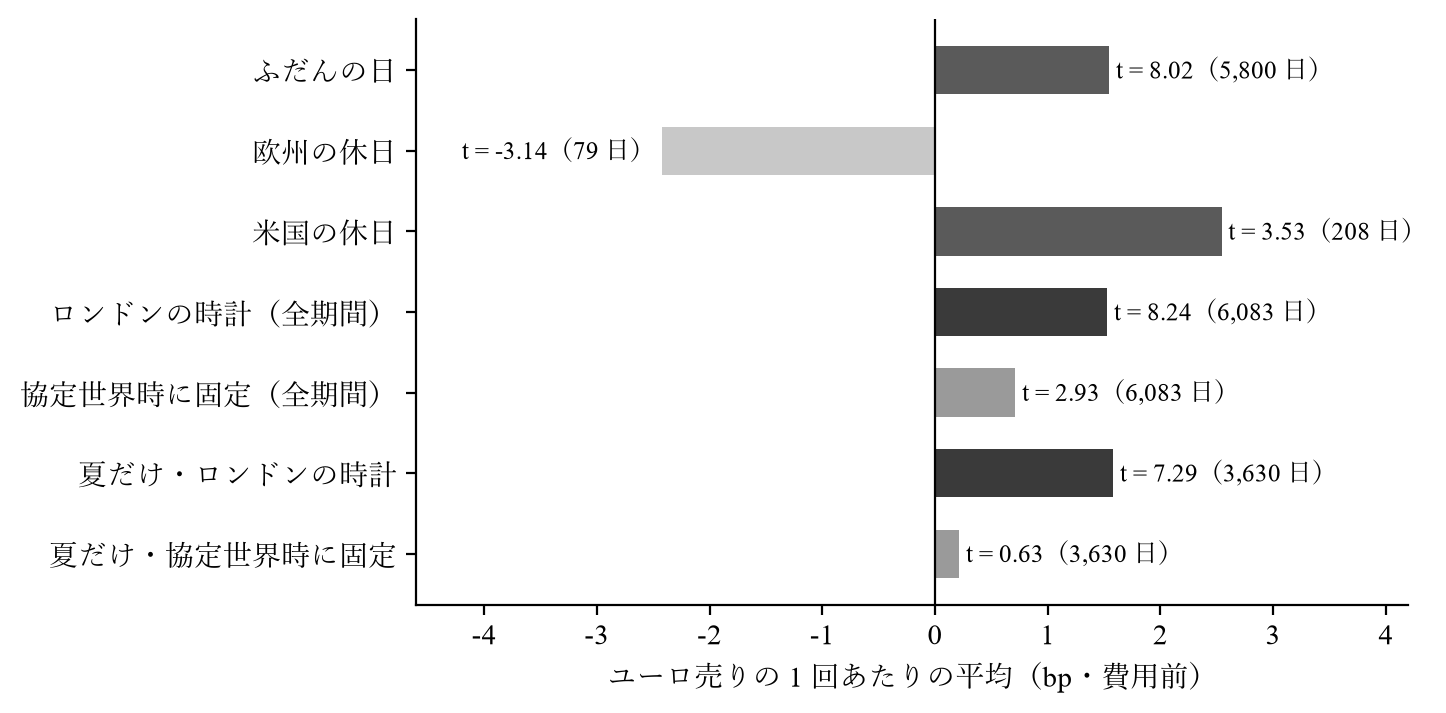
本研究は、欧州の取引時間(ロンドン時間 11:30→13:00、中央欧州時間 12:30→14:00)にユーロが米ドルに対して下落するかを、2003〜2026 年の 5 分足データで検証した。結果を見る前に記録した 3 つの予言のうち、欧州の休日に消えること(−2.43 bp、t = −3.14、79 日)とロンドンの時計に付いて動くことは予言どおりであり、ほかの欧州の通貨にも出るという予言は英ポンド・スイス・フラン・スウェーデン・クローナでは当たり、ノルウェー・クローネ(−1.04 bp、t = −3.17)と、出ないと予言した円(+0.70 bp、t = 4.10)では外れた。費用控除後の平均は +0.75 bp(t = 4.18、6,083 回)であった。窓を分けると、費用前の平均の 55%(2009 年 1 月〜2015 年 11 月)と 66%(2016 年 7 月以降)は、中央欧州時間 14:00 の前の最後の 15 分に集まっていた。日の種類まで含めた探索全体の偶然の確かめ(t = 8.46、線 6.03)は通ったが、直前 5 年で選ぶウォークフォワード(t = 0.50)と、直近 5 年を見つける期間とする採用の基準(p = 1.13×10⁻⁷、線 2.09×10⁻⁸)は通らなかった。
キーワード:ユーロ、取引時間、市場の分断、フィックス、自然実験
JEL 分類:F31, G14, G15
Abstract
This note examines whether the euro depreciates against the U.S. dollar during European trading hours (11:30–13:00 London time, 12:30–14:00 Central European Time), using five-minute data from 2003 to 2026. Of three predictions recorded before the results were observed, the effect disappeared on European holidays (−2.43 bp, t = −3.14, 79 days) and followed the London clock, as predicted; the prediction that other European currencies would also depreciate held for the pound, the Swiss franc, and the Swedish krona but failed for the Norwegian krone (−1.04 bp, t = −3.17) and for the yen, which was predicted not to move (+0.70 bp, t = 4.10). The mean return after costs was +0.75 bp (t = 4.18, 6,083 events). Splitting the window shows that 55% (January 2009–November 2015) and 66% (from July 2016) of the pre-cost mean was concentrated in the last 15 minutes before 14:00 CET. The effect passed a family-wise test over all searched windows and day types (t = 8.46 against 6.03), but it failed a walk-forward test that selects on the preceding five years (t = 0.50) and an adoption rule that uses the most recent five years as the discovery period (p = 1.13×10⁻⁷ against 2.09×10⁻⁸).
Keywords: euro, trading hours, market segmentation, benchmark fix, natural experiment
1 序論
1.1 背景
Ranaldo(2007)は、外国為替市場で、自国の通貨が外国の取引時間に上昇し、自国の取引時間に下落する型を報告し、この時刻の型が統計的にも経済的にも大きく、多くの年にわたって、暦の効果を考慮した後も続くと報告した。Krohn et al.(2021)は、東京・フランクフルト(ECB、14:15)・ロンドンのフィックスの前に米ドルが上昇し、その後に下落する反転の型を報告した。同論文によれば、ECB は 2016 年 7 月に参照レートの公表を中央欧州時間 16:00 に移し、その後、それまで ECB のフィックスを使っていた企業向けに Reuters の中央欧州時間 14:00 のフィックスが導入された。
1.2 本研究の新規性
本研究の新規性は次の 3 点にある。第 1 に、欧州の休日(ECB の TARGET の休日)を自然実験として使い、欧州の取引時間のユーロ安が欧州の参加者に付いて動くかを確かめた。第 2 に、英国の夏時間で協定世界時の時刻がずれることを使い、効き目がロンドンの時計に付いて動くかを確かめた。第 3 に、窓を細かく分け、効き目が中央欧州時間 14:00 の基準値の直前に集まっているかを確かめた。
2 方法
2.1 データ
為替レートには、デューカスコピー・ジャパン株式会社が提供する取引レートのティックを 5 分足に集約したデータ(スプレッドを含む)が用いられた。期間の終わりは 2026 年 10 月 9 日である。EURUSD の使用日数は 6,083 日であった。平日のうち 1 本以上の足がある日を使い、12 月 25 日と 1 月 1 日を除いた。足の無い 5 分の値は直前の値で埋めた。1 回の損益は、窓の始まりから終わりまでの値動きをその日の値段で割った bp(0.01%)で表した。ロンドン時間の窓は、英国の夏時間に合わせて協定世界時の時刻をずらした。欧州の休日は ECB(TARGET)の休日、米国の休日は米国の祝日の暦による。
2.2 窓の決め方と、試した数
窓は、2026 年 11 月 1 日に、「自国の通貨は自国の取引時間に安くなる」(Ranaldo, 2007)という理由から決めた窓の中で、直前 5 年で選んで次の 1 年だけ取引する探索(2008〜2026 年)から得られた。欧州の通貨の窓は、ニューヨークと比べて欧州だけが開いている時間(ロンドン時間 8:00〜13:00)と、アジアと比べて欧州だけが開いている時間(ロンドン時間 9:00〜16:00)の中の、30 分刻みで 30 分以上の窓であった。理由を 11 個に増やした探索でも、この窓は線(2.5)を超えて残った。検証の窓はロンドン時間 11:30→13:00 である。
2.3 結果を見る前に固定した理由と予言
理由は次のとおりである。「欧州の人(企業・投資家)は、自分の働く時間に米ドルを買う。米国が開く前の欧州の時間は米ドルを買う人が多く、ユーロが安くなる」。
この理由から、次の 3 つの予言が、結果を見る前に台本 _ag_r5_reason_evidence_20261101.py に書かれた。台本の保存時刻は 2026 年 11 月 1 日 18:22:10(日本時間)、結果の出力時刻は 18:23:18 であり、台本の SHA-256 の先頭 16 桁は e3eb14275b13c1ff である。
A1(自然実験):欧州が休み(ECB の TARGET の休日)の日は、欧州の人がいないので消える(平均が 0 か逆)。米国が休みの日は消えない。
A2(時刻):効き目はロンドンの時刻に付いて動く。協定世界時に固定した同じ窓より、ロンドンの時計の窓の t が大きい。
A3(対照):ほかの欧州の通貨(GBP・CHF・SEK・NOK)も同じ時間に米ドルに対して安い。欧州でない通貨(AUD・NZD・CAD・JPY)は弱いか逆。
2.4 窓の分解(2026 年 11 月 2 日)
予言の確かめの後、関連する研究(研究ノート 06)で、欧州の基準値の時刻が ECB の中央欧州時間 14:15 から 14:00 に移った 2016 年に、ユーロの売りの山も移ったことが測られた。これを受けて、本研究の窓のうち中央欧州時間 14:00 の直前の 15 分(ロンドン時間 12:45→13:00)の寄与を確かめる 4 つの予言が、結果を見る前に台本 _ag_r5_eurusd_fix_20261102.py に書かれた(保存 2026 年 11 月 2 日 10:41:18、出力 10:43:09、SHA-256 の先頭 16 桁 160a79430c093698)。比べる期間は、2009 年 1 月〜2015 年 11 月と 2016 年 7 月以降である。
P1:最後の 15 分のユーロ売りは、2016 年 7 月以降の方が大きい(差の t ≥ 2)。
P2:窓の残り(11:30→12:45)は、前後で変わらない(差の |t| < 2)。
P3:2009 年 1 月〜2015 年 11 月は、窓の外の 13:00→13:15 にユーロ安(t ≥ 2)、2016 年 7 月以降は 13:00→13:15 にユーロ高(戻り)。
P4:窓全体の費用前の平均に占める最後の 15 分の割合は、2016 年 7 月以降の方が大きい。
2.5 統計量と費用
予言の確かめ(2.3 節)の t は、Newey-West の方法(ラグ 5)で、回ごとの値を日付の順に並べて計算した。窓の分解(2.4 節)の t は単純な t である。費用は、往復の手数料(取引額 100 万円あたり 46 円、すなわち 0.46 bp)に、窓の始まりと終わりの時刻のスプレッドの平均を足した物である。スプレッドには、2025 年の各曜日・各 5 分の時刻の中央値を、すべての年に当てはめた。
2.6 偶然の確かめ、ウォークフォワード、採用の基準
探索全体の偶然の確かめでは、16 通貨ペア × 3 つの時計 × 1,176 の窓 × 179 種類の日の全体で、日ごとに向きを入れ替えた偶然の世界 1,000 回の最大の |t| の上位 5% を線とした。ウォークフォワードでは、2008〜2026 年の各年について、直前 5 年の費用控除後の単純な t が、全候補の向きを日ごとに入れ替えた偶然の世界 1,000 回の候補の中の最大の t の上位 5% を超えた候補だけを、その年に取引した。採用の基準では、直近 5 年(2021〜2025 年)を見つける期間とし、その期間の費用前の 1 回の損益の t から p 値(t 分布、自由度は回数 − 1、両側)を求め、63 銘柄 × 3 つの時計 × 1,176 の窓 × 日の種類の全体の探索で、偽のデータ 1,000 回の最小の p 値の下位 5% の線(2.09×10⁻⁸)より小さいことを求めた。
3 結果
3.1 予言の確かめ
表 1 に 3 つの予言の結果を示す。
表 1 欧州の取引時間(ロンドン時間 11:30→13:00)のユーロ売り(費用前)
予言
対象
平均(bp)
t
日数
予言どおりか
A1
ふだんの日
+1.55
8.02
5,800
―
A1
欧州の休日
−2.43
−3.14
79
○(消えて逆)
A1
米国の休日
+2.54
3.53
208
○(残った)
A2
ロンドンの時計の窓
+1.53
8.24
6,083
○
A2
協定世界時に固定した同じ窓
+0.71
2.93
6,083
○(弱い)
A2
夏だけ・ロンドンの時計
+1.58
7.29
3,630
○
A2
夏だけ・協定世界時に固定
+0.22
0.63
3,630
○(時刻がずれると消える)
A3
英ポンド(米ドル高の向き)
+0.57
2.77
6,083
○
A3
スイス・フラン(米ドル高の向き)
+1.27
6.68
6,082
○
A3
スウェーデン・クローナ(米ドル高の向き)
+0.96
3.37
4,608
○
A3
ノルウェー・クローネ(米ドル高の向き)
−1.04
−3.17
4,612
×(逆)
A3
豪ドル(米ドル高の向き)
+0.15
0.67
6,016
○(出ない)
A3
NZ ドル(米ドル高の向き)
−0.13
−0.53
6,018
○(出ない)
A3
カナダ・ドル(米ドル高の向き)
+0.29
1.43
6,018
○(出ない)
A3
円(米ドル高の向き)
+0.70
4.10
6,079
×(出た)
注:出典は _ag_r5_reason_evidence_20261101.log。t は Newey-West(ラグ 5、日付の順)。
出典: 本研究の計算(_ag_r5_reason_evidence_20261101.json) 図 1 ロンドン時間 11:30→13:00 のユーロ売りの平均(費用前)。欧州の休日と米国の休日、ロンドンの時計と協定世界時に固定した窓を比べた。
3.2 時間の箱による確かめ
グリニッジ標準時に固定した 4 時間の箱で、9 通貨の対米ドルの値動きを等ウェイトで束ねた外貨の組(外貨が上がる向きがプラス)を測った。外貨の組は、グリニッジ標準時 8〜12 時(欧州だけの時間)に年率 −2.03%(t = −3.18)、0〜4 時(日本の時間)に +0.94%(t = 1.93)、16〜20 時(米国の時間)に +1.36%(t = 2.19)であった(_ag_r5_source_level_20261101.log)。欧州の時間の外貨安と米国の時間の米ドル安は、自国の通貨が自国の取引時間に下落するという Ranaldo(2007)の要旨の記述と同じ向きである。
3.3 窓の分解
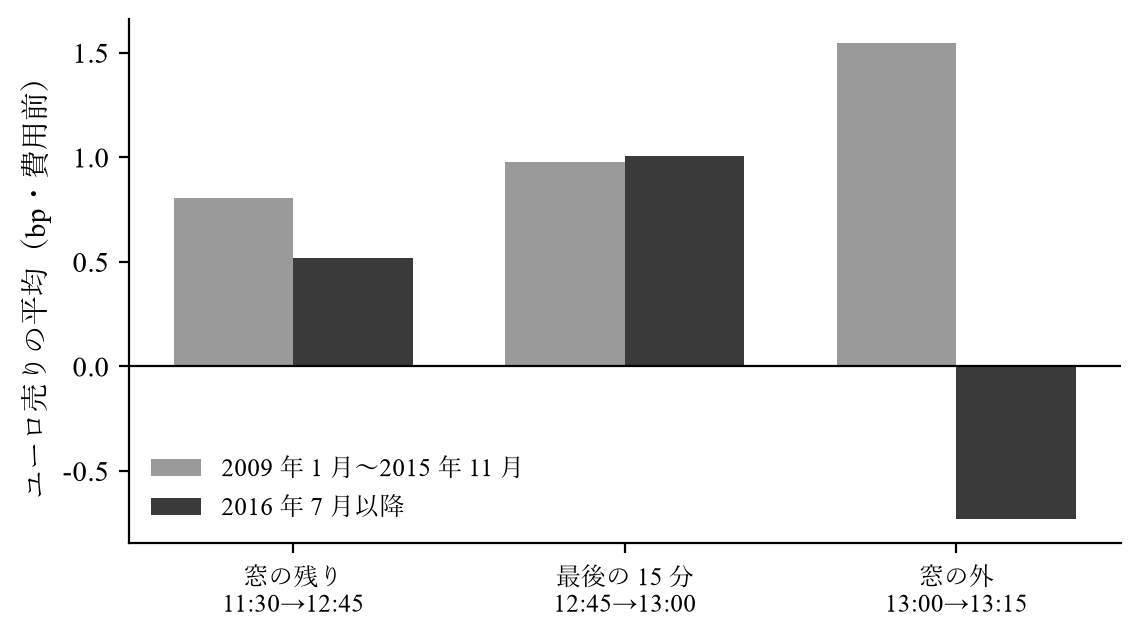
表 2 に窓の分解の結果を示す。最後の 15 分(ロンドン時間 12:45→13:00、中央欧州時間 13:45→14:00)のユーロ売りは、2009 年 1 月〜2015 年 11 月に +0.977 bp(t = 5.09)、2016 年 7 月以降に +1.007 bp(t = 8.15)であり、差は +0.03 bp(t = 0.13)であった(P1 は外れ)。窓全体の費用前の平均に占める最後の 15 分の割合は 0.548 から 0.66 に上がった(P4)。窓の外の 13:00→13:15(中央欧州時間 14:00→14:15)は、2009 年 1 月〜2015 年 11 月に +1.546 bp(t = 8.22)のユーロ安、2016 年 7 月以降に −0.73 bp(t = −7.16)のユーロ高であった(P3)。
表 2 窓の分解(ユーロ売り、ロンドン時間、費用前、単純な t)
区間
2009 年 1 月〜2015 年 11 月
2016 年 7 月以降
差(後 − 前)
予言
12:45→13:00(最後の 15 分)
+0.977(t = 5.09、1,794 日)
+1.007(t = 8.15、2,667 日)
+0.03(t = 0.13)
P1 ×
11:30→12:45(窓の残り)
+0.805(t = 2.36)
+0.519(t = 2.60)
−0.286(t = −0.73)
P2 ○
13:00→13:15(窓の外)
+1.546(t = 8.22)
−0.73(t = −7.16)
−2.276(t = −10.64)
P3 ○
11:30→13:00(窓全体)
+1.782(t = 4.69)
+1.526(t = 6.56)
−0.256(t = −0.57)
―
注:出典は _ag_r5_eurusd_fix_20261102.log。窓全体の費用前の平均に占める最後の 15 分の割合は、前が 0.548、後が 0.66 であった(P4 ○)。最後の 15 分だけを売買すると、全期間の費用控除後の平均は −0.01 bp(t = −0.11)であった。
出典: 本研究の計算(_ag_r5_eurusd_fix_20261102.json) 図 2 ユーロ売りの区間別の平均(費用前)。2009 年 1 月〜2015 年 11 月と 2016 年 7 月以降を比べた。時刻はロンドン時間(中央欧州時間より 1 時間早い)。
3.4 費用控除後の成績と、期間・探索の広さの確かめ
表 3 に、費用控除後の成績と確かめの結果を示す。
表 3 ユーロ売り(ロンドン時間 11:30→13:00)の費用控除後の成績と確かめ
確かめ
結果
線
判定
費用控除後(毎日すべて)
+0.75 bp、t = 4.18、6,083 回、合計 45.8 万円
―
合格
探索全体(16 通貨ペア、179 種類の日)
t = 8.46、偶然の世界で超えた割合 0.0
6.03
超える
ウォークフォワード(直前 5 年で選ぶ)
2015・2017・2018・2020・2026 年に取引、t = 0.50、3/5 年プラス
―
不合格
資産曲線
期間ごとの累積損益の最小値が期間を追うごとに大きくなる、最長の横ばい 2.6 年、利益の合計÷損失の合計 1.17
―
合格
採用の基準(見つける期間 2021〜2025 年)
1,298 回、t = 5.33、p = 1.13×10⁻⁷、見つける期間と検証期の資産曲線 合格
p = 2.09×10⁻⁸
不採用
注:出典は _ag_argos_unified_20261102_snap0937.json、_ag_argos_newrule_20261102_snap1055.json。費用控除後の t は単純な t。合計は 1 回 100 万円あたり。資産曲線の現在の落ち込みは −3.0 万円、過去最大の落ち込みは −5.4 万円であった。2026 年 1〜10 月の費用控除後の合計は −1.23 万円であった(_ag_r5_reason5y_dayrm_20261101.json)。
4 考察
4.1 理由の推論
ユーロ安は、欧州の休日に消えて逆になり、米国の休日には残り、ロンドンの時計に付いて動いた(A1・A2)。この形は、欧州の参加者が欧州の取引時間に米ドルを買うという理由と整合的であり、自国の通貨が自国の取引時間に下落するという Ranaldo(2007)の報告とも整合的である。
一方、窓の分解では、費用前の平均の 55〜66% が、中央欧州時間 14:00 の前の最後の 15 分に集まっていた。中央欧州時間 14:00 は、Krohn et al.(2021)が述べる Reuters の中央欧州時間 14:00 のフィックスの時刻である。2009 年 1 月〜2015 年 11 月には、窓の外の 14:00→14:15(ECB の参照レートの時刻まで)にもユーロ安があり、2016 年 7 月以降はその区間がユーロ高(戻り)に入れ替わった。このことから、本研究の窓のユーロ安の多くは、欧州の取引時間全体に広がる米ドル買いではなく、欧州の基準値の時刻に向けたユーロ売りである可能性が示唆される。最後の 15 分のユーロ売りは 2016 年 7 月より前から同じ大きさで存在しており(P1 は外れ)、14:00 の基準値の導入だけでは説明できない。
ノルウェー・クローネが逆向き(−1.04 bp)に動いたことと、円が米ドルに対して下落した(+0.70 bp)ことは、本研究の理由では説明できない。ノルウェー・クローネについては、オスロの朝のクローネ高という別の型が重なっている可能性がある(未測)。
4.2 限界
本研究には次の限界がある。
窓は、理由から決めた窓の中での探索で見つかった物である。
費用控除後の平均は +0.75 bp と小さい。直前 5 年で選ぶウォークフォワードは合格せず、直近 5 年を見つける期間とする採用の基準も通らなかった。2026 年 1〜10 月の費用控除後の合計はマイナスであった。
窓の分解の予言(2.4 節)は、予言の確かめ(2.3 節)の結果と、関連する研究の結果を見た後に書かれた。
欧州の参加者の米ドル買いの量(注文の量)と、基準値の時刻の注文は観測していない。
ノルウェー・クローネと円の動きは説明できていない。
データは 1 社の取引レートであり、別の提供元のデータでは確かめていない。
4.3 今後の課題
第 1 に、中央欧州時間 14:00 の基準値の取引量のデータで、最後の 15 分の集中を直接に確かめる。第 2 に、窓を中央欧州時間 14:00 の前後に合わせて取り直し、本研究で使っていないデータで確かめる。第 3 に、ノルウェー・クローネと円の逆向きの動きを、各国の時間の型で確かめる。
5 結論
2003〜2026 年の 5 分足データでは、欧州の取引時間(ロンドン時間 11:30→13:00)にユーロが米ドルに対して平均 +1.53 bp(t = 8.24)下落し、欧州の休日に消え、ロンドンの時計に付いて動いた。一方、その平均の 55〜66% は中央欧州時間 14:00 の前の最後の 15 分に集まっており、欧州の基準値の時刻に向けたユーロ売りの寄与が大きい可能性がある。費用控除後の平均は +0.75 bp と小さく、ウォークフォワードと採用の基準は通らなかった。
参考文献
Krohn, I., Mueller, P., & Whelan, P. (2021). Foreign exchange fixings and returns around the clock (Staff Working Paper No. 2021-48). Bank of Canada. https://www.bankofcanada.ca/wp-content/uploads/2021/10/swp2021-48.pdf
Ranaldo, A. (2007). Segmentation and time-of-day patterns in foreign exchange markets (Working Paper No. 2007-03). Swiss National Bank. https://www.snb.ch/en/publications/research/working-papers/2007/working_paper_2007_03
付記
再現の台本と記録:_ag_r5_reason_evidence_20261101.py(予言の確かめ)、_ag_r5_eurusd_fix_20261102.py(窓の分解)、_ag_r5_source_level_20261101.py(時間の箱による確かめ)、_ag_r5_reason5y_20261101.py(窓の探索)、_ag_argos_unified_20261102.py(費用控除後・ウォークフォワード・資産曲線)、_ag_argos_unified_rc_20261102.py(探索全体の偶然の確かめ)、_ag_argos_newrule_20261102.py(採用の基準)。各台本の出力は、同じ名前の .log と .json に記録されている。
本稿は、ブログ「FX口座の選び方ノート」の記事(https://imadokoiku.com/fx/articles/2026-11-02_sk-fx-eurohours01.html)と、論文の組版(https://imadokoiku.com/fx/research/2026-11-02_sk-fx-eurohours01.html)に同じ文で掲載されている。本稿は投資の勧誘を目的とした物ではない。
本稿は生成 AI で下書きし、数値と引用を原典で確かめてから公開している。使用したモデルは Claude(Anthropic)である。
 欧州の
 マイナンバーカードを
 ヒロセ通商の
 EAを