仲介手数料の計算シミュレーション 2,966万円で売るなら上限約104万円
この記事の要点
- 仲介手数料の
計算シミュレーションでは、 売値 (税抜)が 400万円を 超えると、 上限は 「売値×3%+6万円」に 消費税を 足した 額です。 これは、 告示が 決める 税込の 5.5/4.4/3.3% を 価格の 区分ごとに 掛けて 合計した 額と 同じに なります。 - 中古戸建を
買った 世帯の 購入資金の 平均 2,966万円 (国土交通省『住宅市 場動向調査』令和7年度・三大都市圏)を 売値に すると、 上限は 104万4,780円で、 売値の 約 3.52% です。 実際に 払う額は、 この 上限の 中で 話し合って 決めます。 - 告示の
計算で 並べると、 800万円以下の 特例33万円は、 売値300万円では ふつうの 上限15.4万円の 2倍を 超えるのに、 800万円ちょうどでは ふつうの 計算でも 33万円で 同じ額に なるのは、 調べて 分かった 意外な 点です。 - 800万円以下の
家には、 上限を 33万円 (30万円×1.1)と する 特例が あります。 この 額を 受け取るには、 業者が 媒介契約の 前に 説明し、 合意を 得る 必要が あります。 払った 仲介手数料は、 税金の 計算で 譲渡費用に なります。
この記事の目次(9)
遠くの
あなたの売値だと上限はいくらか
売値
この
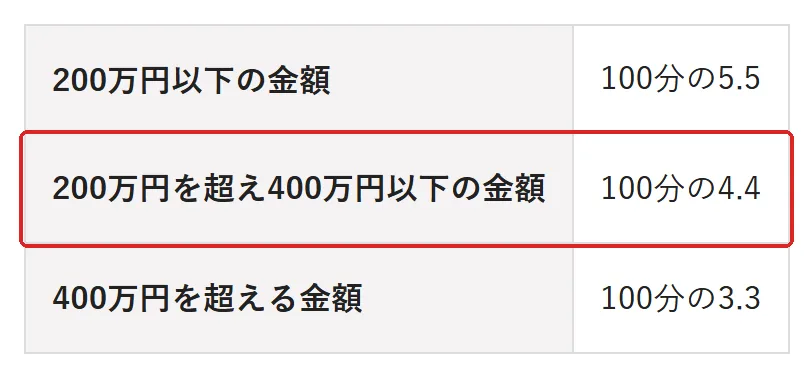
上限を決めているのは国の告示:計算の仕組み
法律と告示の決まり
宅地建物取引業法の
告示第2 では、
消費税の扱い:建物の消費税は代金に入れない
計算に
800万円以下の特例
告示第7 では、
消費税を納めない業者の上限
免税業者とは、
- 第2〜第10 の
決まりで 出した 額に 110分の 100 を 掛けた 額 - その
仲介で 仕入れに かかった 消費税等の 相当額 - 依頼者が
頼んだ 広告の 料金に 当たる 額
統計の売値で計算すると:中古戸建とマンション
国土交通省の
相続した
研究で分かっていること:手数料と売れ方の関係
ここで
日本の両手仲介と成約価格
両手仲介とは、
米国:業者が自分の家を売った場合
Levitt ほか
米国:業者を通さない売り方との比べ
MLS とは、
観察の
岩手県:低い価格で売られた物件
馬塲・清水
この
研究から言えること
米国の
どちらも
自前の計算表と、売る前に確かめる点
表A:上限の計算シミュレーション
条件: 売買代金は
| 売買代金 |
告示第2 の |
売値に |
800万円以下の |
|---|---|---|---|
| 300万円 | 15.4万円 |
5.13% | 33万円 |
| 500万円 | 23.1万円 | 4.62% | 33万円 |
| 800万円 | 33.0万円 | 4.13% | 33万円 |
| 2,966万円 |
104万4,780円 |
3.52% | 対象外 |
| 3,321万円 |
116万1,930円 | 3.50% | 対象外 |
800万円ちょうどでは、
表B:売る前に確かめる点
| 確かめる |
裏付け |
|---|---|
| 特例の |
「解釈・運用の |
| 案内料・申込料、 |
「解釈・運用の |
| 自分が |
告示第11(1) |
| 業者が |
告示第11(2) |
| 実際の |
告示第2・ |
| 払った |
国税庁 タックスアンサー No.3255 |
自分の売値で計算する表
使い方: 自分の
| 手順 | 式 | 自分の |
|---|---|---|
| 1. 税抜の |
建物の |
|
| 2. 200万円までの |
その |
|
| 3. 200万円を |
その |
|
| 4. 400万円を |
(売値−400万円)×3.3% | |
| 5. 上限 |
2〜4 の |
|
| 6. 800万円以下なら |
30万円×1.1 = 33万円 |
式: 400万円を
例: 売値 2,966万円なら
よくある質問
「3%+6万円」はどこから来るのか。消費税はどう足すのか
200万円までの
400万円以下・800万円以下だと上限はどう変わるか
ふつうの
エクセルではどう式を組むか
自前の
=IF(P<=200,P*5.5%,IF(P<=400,P*4.4%+2.2,P*3.3%+6.6))
答えの
相続した家を売ったとき、仲介手数料は税金の計算でどう扱われるか
譲渡所得とは、
亡くなった
次に読む
この
出典
この
- 白川慧一・
大越利之 (2017) 「中古住宅市場に おける 両手仲介と 手数料率, 成約価格への 影響 ─ 不動産仲介業者アンケート調査を もとにして─」 日本 不動産学会誌 31(1). https://doi.org/10.5736/jares.31.1_88 - Levitt, S. D. & Syverson, C.
(2008) "Market Distortions When Agents Are Better Informed: The Value of Information in Real Estate Transactions" Review of Economics and Statistics 90(4). https://www.nber.org/papers/w11053 - Hendel, I., Nevo, A. & Ortalo-Magné, F.
(2009) "The Relative Performance of Real Estate Marketing Platforms: MLS versus FSBOMadison.com" American Economic Review 99(5). https://doi.org/10.1257/aer.99.5.1878 - 馬塲弘樹・清水千弘
(2022) 「売り手と 買い手の 属性に 着目した 低額売買物件の 土地・立地傾向 岩手県 全域を 対象と して」都市計画論文集 57(3). https://doi.org/10.11361/journalcpij.57.792 - 国土交通省『住宅市
場動向調査』令和7年度. https://www.mlit.go.jp/report/press/house02_hh_000248.html / https://www.mlit.go.jp/report/press/content/002012489.pdf - 総務省統計局『住宅・土地統計調査 住宅数概数集計
(速報集計)』2023年. https://www.stat.go.jp/data/jyutaku/2023/pdf/g_kekka.pdf - 宅地建物取引業法 第46条. https://laws.e-gov.go.jp/api/1/articles;lawNum=昭和二十七年法律第百七十六号;article=46
- 宅地建物取引業者が
宅地又は 建物の 売買等に 関して 受ける ことができる 報酬の 額 (昭和4 5年建設省告示第1552号) ・ 大阪府の 説明. https://www.pref.osaka.lg.jp/o130200/kenshin/kokuji/index.html - 国土交通省
「宅地建物取引業法の 解釈・運用の 考え方」 (令和8年4月1日施行版) . https://www.mlit.go.jp/totikensangyo/const/content/001881261.pdf - 国税庁 タックスアンサー No.3255 譲渡費用と
なる もの . https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm - 国税庁 タックスアンサー No.6201 非課税と
なる 取引. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6201.htm - 国税庁 タックスアンサー No.3306 被相続人の
居住用財産 ( 空き家)を 売った ときの 特例. https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
この
 相続した
 生命保険の