給料ファクタリングがやばい理由:「勤め先が払わない危険は業者が負う」と契約にあっても最高裁は令和5年2月20日に貸付けと判断。7万円で12万円返す例も
2026-10-22 公開・2026-10-23 更新
この記事の要点
- 給料ファクタリングがやばいのは、給料を売る形でも借金と同じ「貸付け」だからです。登録が無い業者はヤミ金融です。
- 最高裁は令和5年2月20日の決定で、これを貸付けとしました。契約書に「勤め先が払わない危険は業者が負う」と書いてあっても同じです。
- 7万円を受け取り、次の給料日に12万円を返す形の相談では、相談した人の計算で年利700%以上でした。
この記事の目次(12)
- 給料を売る前に:相談先の電話と、借りずに済む方法
- 結論:契約書の言葉に関係なく、最高裁は次の理由があると貸付けとした
- 仕組み:なぜ「給料を売る」が貸付けになるのか
- 自分の額で計算する表:手数料を年利に直す
- 申し込む前のチェックリスト:給料ファクタリング(貸付け)にあたるか
- よくある質問
- ヤミ金融全体の数(自分の判断には使わない背景)
- 研究で分かっていること
- 次に読む
- 参考資料:事件の数字・年ごとの検挙・米国の研究
- 事業の請求書を売る方へ
- 出典
給料が足りない方の次の困りごとは「どこに相談して、何を頼めばいいか」です。給料の方の次の一歩を、先に3行でまとめます。
- 188番に電話する: 近くの消費生活センターなどを案内してくれます。「給料を売る話がある(もう払った)」と伝え、業者に払う前にどうするかを聞きます。
- 勤め先に非常時払いを頼む: 出産・病気・災害などの費用なら、働いた分の給料を給料日前に払うよう請求できます。
- 社会福祉協議会に聞く: 生活福祉資金(公的にお金を借りる制度)が使えるかを聞けます。
勤め先(総務や上司)への頼み方の文例
勤め先には、次のように頼めます。〇〇の所に、自分の費用を入れてください。
「〇〇(出産・病気・災害など)の費用が要るので、すでに働いた分の給料を、給料日前に払ってください。労働基準法の非常時払いとしてお願いします。」
社会福祉協議会の窓口への行き方
社会福祉協議会(社協=地域の福祉の相談を受ける団体)の窓口は、次の3つの手順で探せます。
 社協の窓口の探し方
社会福祉協議会の窓口はここで探せます: 全国の市区町村の社会福祉協議会の探し方(全国社会福祉協議会)
ホームページが見つからない社協もあります。ホームページを開いていないこともある、と案内されています。
急ぎの資金が要るのが給料ではなく事業の売掛金なら、登録のある事業者向けの方法を次の記事で比べています: 請求書を、手数料以外の費用なしで早めに現金に。ファクタリングを個人事業主が見積で比べるための1枚の表(Easy factorの公式の条件入り)
給料を売る前に:相談先の電話と、借りずに済む方法
給料を売る前に、次の3つを順に確かめてください。
 給料を売る前の3つの手順
1. 業者に登録があるか確かめる
登録が無い業者なら、違法なヤミ金融です。貸金業の登録とは、お金を貸す仕事に必要な登録のことです。貸金業法という法律で決まっています。
業者の名前は、金融庁の登録貸金業者情報検索サービスで確かめられます。入力欄は次の5つです。一部の欄だけでも検索できます。
- 登録番号
- 所在地
- 商号・名称(会社の名前)
- 代表者名
- 電話番号
2. お金を払う前に、電話で相談する
すでに被害にあった方も、給料が足りず困っている方も、業者に頼む前に次の順で相談できます。
- 消費者ホットラインの「188(いやや!)」番に電話します。近くの消費生活センターなどにつながります。
- 多重債務(借金がいくつも重なること)の相談は、財務局と自治体の窓口でも受けています。
188番は全国共通の番号です。住んでいる市区町村や都道府県の窓口を案内してくれます。消費者庁につながる番号ではありません。
国民生活センターは、業者にお金を払う前に相談するよう呼びかけています。相談先は、まず消費生活センター等です。
電話では、次の2つを伝えると話が進みます。
- 給料を売る話を持ちかけられている(または、もう払った)こと
- 業者に払う前に、どうすればよいか知りたいこと
財務局の窓口は「ご相談は無料です。」(関東財務局の案内)としています。関東財務局の窓口の例は次のとおりです。
| 窓口 |
電話番号 |
受付 |
| 関東財務局(さいたま市) |
048-600-1113 |
9時~17時 |
| 東京財務事務所 |
03-5842-7475 |
9時~17時 |
| 横浜財務事務所 |
045-633-2335 |
9時~17時 |
12時から13時の間と、土日・祝日・年末年始は受け付けていません。
3. 借りずに済む方法があるか確かめる
給料を売る前に、次の2つが使えないか確かめられます。
- 給料の非常時払い: 給料日前でも、働いた分の給料を勤め先に払ってもらえる決まりです。労働基準法にあります。
- 生活福祉資金: 都道府県の社会福祉協議会がお金を貸す制度です。
給料の非常時払いの頼み方
非常時払いは、次の3つの手順で頼みます。
 非常時払いを頼む手順
使えるのは、次の費用の時だけです。何にでも使えるわけではありません。
病気は、仕事でのけがや病気だけではありません。仕事と関係のない病気やけがも含まれます。災害には、洪水などの自然災害も含まれます。
頼む時の言い方は、記事の最初の文例のとおりです。受け取れるのは、すでに働いた分の給料だけです。前借りではありません。
生活福祉資金
生活福祉資金の対象は、次の世帯です。
- 低所得の世帯(ほかから借りるのが難しい、市町村民税非課税程度の世帯)
- 障害者のいる世帯
- 高齢者の世帯
問い合わせ先は、住んでいる市区町村の社会福祉協議会です。窓口は、記事の最初の3つの手順で探せます。
利子は、資金の種類で違います。
- 総合支援資金・福祉資金: 連帯保証人を立てれば無利子、立てなければ年1.5%
- 緊急小口資金・教育支援資金: 無利子
- 不動産担保型生活資金: 年3%か長期プライムレートの、低い方の利率
コロナの時の特例貸付は、令和4年9月末日で申請受付が終わっています。
3つを比べる
7万円を受け取り12万円を返す相談例では、1年にすると利息は約869%です。
日数は30日と仮に置きました。相談例の原文に日数が無いためです。計算の仕方は、下の「自分の額で計算する表」にあります。
比べる数字として、利息制限法の上限があります。「元本の額が十万円未満の場合 年二割」(20%のこと)です。元本とは、借りた額のことです。
下の表は、給料ファクタリングと、借りずに済む2つの方法を並べたものです。
 給料を売る前に比べる
188番・財務局の窓口・登録の検索・非常時払い・生活福祉資金・社会福祉協議会の探し方・利息制限法は、それぞれの公式のページで2026年10月23日に確かめました。
勤め先に知られるか
知られるおそれはあります。延滞すると、勤め先に督促(支払いの催促)の連絡を入れる手口が、研究で報告されています。
国民生活センターも、勤務先や家族への強引な取り立てが起きていると注意しています。研究の中身は、下の「研究で分かっていること」にあります。
結論:契約書の言葉に関係なく、最高裁は次の理由があると貸付けとした
給料を売る形は、名前が「売買」でも借金と同じ貸付けです。仕組みを先に2行で言います。
- 売るのは、まだ会社から受け取っていない給料をもらう権利です(法律の言葉では「賃金債権」)。
- 業者は勤め先に請求できず、本人がお金を払って取り戻すしかありません(これを「買い戻し」といいます)。
最高裁は、次の理由があるときは貸付けにあたると判断しました。ほかの理由でも貸付けになることがあります。
- 売るのが給料である。
- 業者が会社に直接請求できない。
- 事実上、本人が買い戻すしかない。
 給料ファクタリングの相談例
国民生活センターは、業者が「債権の買い取りなので貸し付けではない」とうたっていても、実態は貸金業だと注意しています。金融庁も、被害の例に「年利換算で数百%にもなる利息」を挙げています。
仕組み:なぜ「給料を売る」が貸付けになるのか
業者は勤め先に請求できないので、本人から取るしかありません。だから、給料を売る形でも実際は貸付けになります。お金の流れは次のとおりです。
- 業者 → 本人: お金を渡します。
- 勤め先 → 本人: 給料は、勤め先が本人に直接払います。
- 本人 → 業者: 業者は勤め先から取れないので、本人から回収します。
給料は、勤め先が本人に直接払う決まりです。この決まりは労働基準法にあります。金融庁は、本人から回収するこの形は貸金業にあたるとしています。
最高裁の決定の要旨を読むと、意外な点がありました。勤め先が払わない危険を業者が負う契約でも、貸付けとされていたことです。決定のもとになった事件の数字は、記事の最後に載せています。
いつから問題になったか
被害は2018年ごろから報道されました。2020年3月、金融庁は貸金業にあたると示しました。問い合わせに答える形で示したものです。
その後、業者の多くが撤退しました。ただ、一部は名前を変えて続けています。「先払い買い取り」などの名前です。
自分の額で計算する表:手数料を年利に直す
7万円を受け取り30日後に12万円を返す形なら、年利は約869%です(30日は仮に置いた日数)。
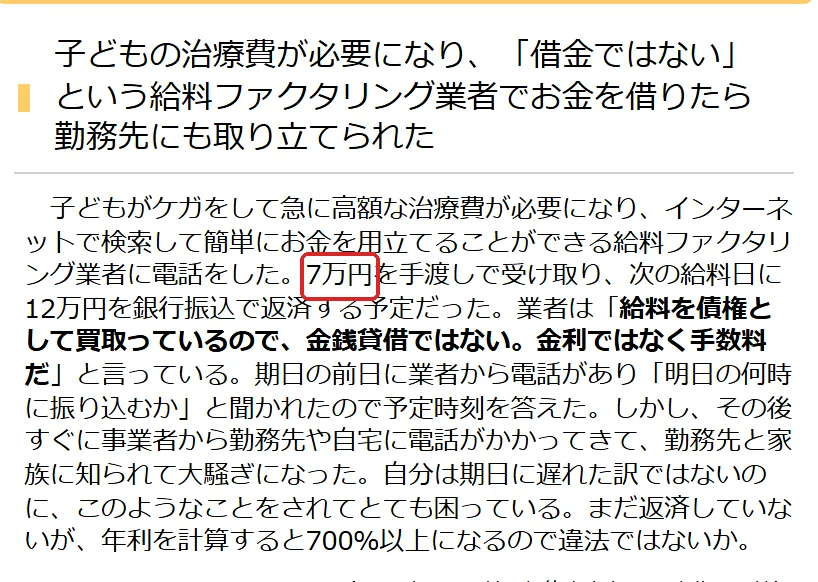 出典: 国民生活センター「給与のファクタリング取引と称するヤミ金に注意!」(2026-10-22 撮影)
年利は、借りた額に対して1年でいくら利息を払うかの割合です。自分で計算しなくても、下の表の「年利」の行を見れば分かります。
自分の額で確かめたい方は、「あなたの数字」の列に次の3つを入れてください。
|
相談例(国民生活センター) |
あなたの数字 |
| 受け取る額 |
70,000円 |
円 |
| 返す額 |
120,000円 |
円 |
| 借りている日数 |
30日(仮に置いた) |
日 |
| 年利 |
約869%(1回あたり71.4%) |
% |
| 利息の見方 |
相談した人の計算は「700%以上」 |
|
計算の見方
例: 7万円を30日借りて12万円返す場合です。
- 利息は、12万円−7万円で5万円です。
- 5万円÷7万円で、1回あたり71.4%です。
- これを1年分に直すと、約869%です。
式: 年利(%)=(返す額−受け取る額)÷受け取る額×365÷借りている日数×100
申し込む前のチェックリスト:給料ファクタリング(貸付け)にあたるか
給料を売る方は、上の3つの理由に当てはまるかを見てください。3つとも当てはまれば、最高裁が貸付けとした形に近いです。ほかの理由でも貸付けになることがあります。
図の上の4行が、給料の方の見分け方です。下の2行は事業の請求書を売る方向けです。言葉の説明は、ページの最後の「事業の請求書を売る方へ」にあります。
 貸付けにあたるかの見分け方
当てはまったら、お金を払う前に188番へ電話してください。生活福祉資金の窓口は、全国の市区町村の社会福祉協議会の探し方(全国社会福祉協議会)で探せます。
よくある質問
「給料ファクタリング」という名前でなければ大丈夫ですか
名前では見分けられません。2020年に撤退した業者の一部は、先払い買い取りなどの手口に移りました。警察庁の検挙事例にも、商品の代金先払いを装った貸付けが載っています。
上のチェックリストのように、お金の流れと回収の形で確かめてください。
被害にあったとき、お金が足りないときはどこに相談できますか
消費者ホットラインの「188(いやや!)」番か、財務局・自治体の多重債務の相談窓口です。電話番号と順番は、上の「給料を売る前に:相談先の電話と、借りずに済む方法」にまとめています。
ヤミ金融全体の数(自分の判断には使わない背景)
この節の数字は、自分の判断には使いません。給料が足りない方は、先に勤め先へ非常時払いを頼めるか確かめてください。先に進みたい方は「次に読む」へ進んでかまいません。
以下は給料ファクタリングだけの数ではなく、ヤミ金融全体の数です。警察庁の表では、令和6年のヤミ金融事犯は検挙639件・被害を受けた人22,501人でした。1人あたりの被害額は約19.9万円です。令和3年からの4年分の表は、記事の最後に載せています。
※ 1人あたりの被害額は、令和6年の被害額4,480,890,000円を被害人員22,501人で割った計算(約199,142円)です。
名前を変えた同じ仕組み
警察庁の主な検挙事例には、ゲーム機や冷蔵庫を代金先払いで買い取ったように見せかけて、お金を貸した事件が載っています。その利息は、警察庁の資料によると、法律で決まった利息の上限(法定利息)の「約6倍から約13倍」でした。堂下(2022年)の論考が「先払い買い取り商法」と呼ぶものと同じ形です。
多重債務の相談は増えている
消費生活センターなどに寄せられた「多重債務」の相談は、2021年度にかけて減ったあと、2024年度は増えました。
- 2015年度: 29,198件
- 2020年度: 20,781件
- 2021年度: 20,392件
- 2024年度: 24,587件
財務局と自治体に寄せられた多重債務の相談も、2023年から2024年にかけて増えています。
| 相談先 |
2023年 |
2024年 |
| 財務(支)局 |
5,689件 |
6,552件 |
| 地方自治体 |
25,333件 |
29,249件 |
金融庁の委託調査では、3年以内に借りた人のうち消費者金融を使った人の借りた目的は、「生活費の不足を補うため」が依然として最も多いという結果でした。
研究で分かっていること
給料を売る人に関係するのは、1つ目の研究です。勤め先に知られるかが分かります。いくら返すことになるかは、上の「自分の額で計算する表」で分かります。
給料を前借りする会社員には、堂下(2024年)の研究が当てはまります。公務員や大企業の従業員を狙い、給与や賞与から回収し、延滞すると勤務先に督促の連絡を入れる手口が報告されています。勤め先に知られたくない会社員には当てはまりやすく、会社勤めでない個人事業主には当てはまりにくい内容です。
堂下(2022年)の論考は、業者の多くが撤退し、一部が後払い現金化商法と先払い買い取り商法に移ったと述べています。給料の前払いを探している人には当てはまりやすく、事業の請求書だけを売る人には直接は当てはまりません。
横山(2025年)の判例評釈では、最高裁の事件の数字が整理され、売掛金のファクタリングが売買に近づく条件が著者の見解として示されています。請求書を売る事業者には当てはまりやすく、給料を売る会社員には売買に近づく道はありません。
研究の読み方
| 研究 |
分かったこと |
調べ方と限界 |
| 堂下(2024年) |
公務員や大企業の従業員を狙い、給与や賞与から回収する手口 |
司法関係者への聞き取りと裁判記録の分析。対象と人数は要旨に記載なし。要旨のみで、著者は規制を過剰とみる立場のため、その評価は別の見方もあります。 |
| 堂下(2022年) |
業者の多くが2020年に撤退し、一部は先払い買い取りなどに移った |
総説・論考。対象と人数は要旨に記載なし。要旨のみで、調べ方が要旨から分かりません。 |
| 横山(2025年) |
事件の数字と、売掛金が売買に近づく条件 |
判例の評釈。対象は最高裁の決定1件と関連する判決。1つの事件の評釈で、売掛金の条件は著者の見解です。 |
次に読む
給料のことで困っている会社員の方は、まず188番か、財務局・自治体の多重債務の相談窓口に相談してください。電話番号は、上の「給料を売る前に:相談先の電話と、借りずに済む方法」にあります。
勤め先に非常時払いを頼む時の言い方は、記事の最初の文例にあります。
生活福祉資金を借りられるかは、住んでいる市区町村の社会福祉協議会で聞けます。窓口の探し方は、全国の市区町村の社会福祉協議会の探し方(全国社会福祉協議会)にあります。
給料ではなく自分の請求書を売る場合に、手数料以外の費用まで含めた総額がいくらになるかは、次の記事の表で計算しています。
売掛金のファクタリングが法律の上でどんな取引なのかを先に知りたい人は、こちらで仕組みを整理しています。
参考資料:事件の数字・年ごとの検挙・米国の研究
決定のもとになった事件の大きさ
登録の無い業者が504人に約2700万円を渡していた事件です。あなたの借り方の判断には直接使わない、背景の資料です。
 最高裁の事件の数字
図の数字は、横山(2025年)の評釈が写した事件の事実です。業者は登録を受けずに、令和2年3月から7月までの間にお金を渡していました。この事件の受け取る額・返す額・日数は事件の資料にないため、上の計算の式には入れられません。
これは、上の相談例とは別の、最高裁の事件の数字です。この事件の利息を年利に直すと、約1,053%(目安)でした。計算の内訳は、出典の欄の終わりに書いています。
ヤミ金融事犯の検挙の推移(令和3年〜令和6年)
 ヤミ金融事犯の検挙の推移
年によって被害人員と被害額は大きく上下しています。
米国の似た貸付けの研究(参考)
次の2つは米国のペイデイローン(給料日までの小口で金利の高い貸付け)の研究で、日本の給料ファクタリングには直接当てはまりません。Melzer(2011年)の研究では、借りやすい地域ほど、住宅ローン・家賃・光熱費の支払いに困ることが増えるという関係がありました。Bhutta・Skiba・Tobacman(2015年)の研究では、借りたことが信用スコアなどに与える影響はほぼゼロでした。測った物が違うため、2つの結果は食い違って見えます。
| 研究 |
分かったこと |
調べ方と限界 |
| Melzer(2011年) |
借りやすさと支払いの困難が増えることに関係があった |
観察研究(地域の違いを比べる方法)。対象は米国の低所得の世帯。要旨のみ。 |
| Bhutta ほか(2015年) |
信用スコアなどへの影響はほぼゼロ |
観察研究(境目の前後を比べる方法)。対象は米国の貸し手1社の記録と全国の信用情報。要旨のみ。 |
事業の請求書を売る方へ
ここからは、給料ではなく事業の請求書を売る方向けです。次の困りごとは、手数料以外の費用まで含めた総額です。こちらの記事で見積を比べています: 事業の請求書を売るなら、手数料以外の費用まで1枚の表で見積を比べる(Easy factorの公式の条件入り)
チェックリストの下の2行に出た言葉の意味は、次のとおりです。
- 売掛金: 取引先からまだ受け取っていない代金のことです。
- 2社間の取引: 取引先に知らせず、本人と業者だけでする取引のことです。
事業の売掛金のファクタリングは、給料とどう違いますか
事業の請求書(売掛金)を売るファクタリングは、条件によって売買に近づくと、横山(2025年)の判例評釈の著者は見ています。条件は、業者が取引先に通知して、取引先から直接受け取れる形の時です。これは裁判所の判断ではなく、著者の見解です。
一方で、取引先に通知をしない2社間の取引では、手数料は実質的には利息と同じで、高い率になりがちだと、同じ評釈は書いています。売掛金のファクタリングだから費用が安い、とは言えません。
フリーランスの報酬(請求書)は、給料と売掛金のどちらに近いですか
取引先への請求書の代金は給料ではないため、最高裁の3つの事情の1つ目には当たりません。自分の請求書で手数料と費用がいくらかかるかは、こちらの表で比べています: 事業の請求書を売るなら、手数料以外の費用まで1枚の表で見積を比べる(Easy factorの公式の条件入り)
出典
出典の一覧を開く(確認日は 2026-10-22・11〜19 は 2026-10-23)
1. 最高裁判所 令和5年2月20日 第三小法廷 決定(令和4(あ)288). https://www.courts.go.jp/hanrei/91800/detail2/index.html
2. 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」. https://www.fsa.go.jp/ordinary/chuui/chuui3.pdf
3. 国民生活センター「給与のファクタリング取引と称するヤミ金に注意!」(2020年6月12日公表). https://www.kokusen.go.jp/news/data/n-20200612_1.html
4. 警察庁『ヤミ金融事犯の検挙状況』令和7年10月(多重債務問題及び消費者向け金融等に関する懇談会 第23回 資料2). https://www.cas.go.jp/jp/seisakukaigi/saimu/kondankai/dai23/siryou2.pdf
5. 金融庁・消費者庁ほか『多重債務者対策をめぐる現状及び施策の動向』2025年10月1日(同懇談会 資料1). https://www.cas.go.jp/jp/seisakukaigi/saimu/kondankai/dai23/siryou1.pdf
6. 堂下浩(2022)「ヤミ金融の浸潤から見た貸金市場の持続可能性に関する調査」『パーソナルファイナンス研究』9巻 p.5-13. https://www.jstage.jst.go.jp/article/japf/9/0/9_5/_article/-char/ja
7. 堂下浩(2024)「消費者金融市場から分化したヤミ金融市場に関する研究」『パーソナルファイナンス研究』11巻 p.5-16. https://www.jstage.jst.go.jp/article/japf/11/0/11_5/_article/-char/ja
8. 横山裕一(2025)「債権譲渡の対価としてされた金銭の交付(いわゆる「給与ファクタリング」)が貸金業法2条1項と出資の受入れ,預り金及び金利等の取締りに関する法律5条3項にいう「貸付け」に当たるとされた事例(最三小決令和5年2月20日刑集77巻2号13頁)」『法務研究』第22号. https://www.law.nihon-u.ac.jp/lawschool/academic_reserch/pdf/22/08_homu-kenkyu22.pdf
9. Melzer, Brian T.(2011)"The Real Costs of Credit Access: Evidence from the Payday Lending Market" The Quarterly Journal of Economics 126(1), 517-555. https://ideas.repec.org/a/oup/qjecon/v126y2011i1p517-555.html
10. Bhutta, Neil; Skiba, Paige Marta; Tobacman, Jeremy(2015)"Payday Loan Choices and Consequences" Journal of Money, Credit and Banking 47(2-3), 223-260. https://ideas.repec.org/a/wly/jmoncb/v47y2015i2-3p223-260.html
11. 消費者庁「消費者ホットライン」. https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/
12. 関東財務局「借金が返せない方へ 無料で相談できる国の窓口」. https://lfb.mof.go.jp/kantou/information/5222_200407/madaguchi.htm
13. 金融庁「登録貸金業者情報検索サービス」. https://clearing.fsa.go.jp/kashikin/
14. 労働基準法(e-Gov 法令検索). https://laws.e-gov.go.jp/law/322AC0000000049
15. 厚生労働省「生活福祉資金貸付制度」. https://www.mhlw.go.jp/seisakunitsuite/bunya/hukushi_kaigo/seikatsuhogo/seikatsu-fukushi-shikin1/index.html
16. 利息制限法(e-Gov 法令検索). https://laws.e-gov.go.jp/law/329AC0000000100
17. 全国社会福祉協議会「市区町村社会福祉協議会のホームページ(検索方法)」. https://www.shakyo.or.jp/network/sichouson/index.html
18. 茨城労働局(非常時払の案内). https://jsite.mhlw.go.jp/ibaraki-roudoukyoku/hourei_seido_tetsuzuki/roudoukijun_keiyaku/hourei_seido/kijun01/kijun01_04.html
19. 厚生労働省「労働基準法第25条(非常時払)について」. https://www.mhlw.go.jp/stf/houdou/2r9852000001aune.html
計算の注: 国民生活センターの相談の原文に借りている日数は無いため、30日は仮に置いた日数です。この日数で計算した約869%は、相談した人の計算「700%以上」と矛盾しません。相談例は、50,000÷70,000で1回あたり71.4%、これに365÷30をかけて約869%です。最高裁の事件の約1,053%は、法律の線の1日0.3%(年109.5%)に約9.62倍(113万5890円÷11万8074円)をかけた目安です。
この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。
 日本中
 請求書を
 QuQuMo onlineは