cfdの税金は20.315%の申告分離課税、損益通算できる範囲と3年の繰越控除 2026-10-20 公開・2026-10-21 更新
この記事の要点
cfd の利益にかかる税金は、国内の業者や取引所での取引(暗号資産などに係るものを除く)なら、所得税15%と住民税5%の申告分離課税です。ほかに復興特別所得税もかかります。損益通算ができるのは「先物取引に係る雑所得等」どうしだけです。
株式や投資信託の損益とは通算できません。他の所得と通算できない損失は、法律で「生じなかつたものとみなす」とされています。金融庁は令和9年度の税制改正要望で、損益通算の範囲をデリバティブ取引まで広げることを求めていますが、決まった制度ではありません。
No.1522 の注の率をそのまま掛けて並べると、令和9年分から防衛特別所得税(基準所得税額の1%)が加わる一方で、復興特別所得税が2.1%から1.1%に下がるので、申告分離課税の合計は20.315%のまま変わらないのは、調べて分かった意外な点です。
使い切れなかった損失は、翌年以後3年の間、繰り越して差し引けます。前年以前3年以内の損失を、最も古い年の分から順に差し引きます。そのためには、損失が出た年から続けて確定申告書を出す必要があります。
この記事の目次(9) 結論:税率の合計は20.315%、通算は同じ区分の取引どうし、繰越は3年 仕組み:「先物取引に係る雑所得等」と申告分離課税 データで見る:損益通算を広げる要望と、くりっく株365の口座数 研究と議論で分かっていること 税率の内訳と、通算・繰越を条文で確かめた表 自分の申告の控えで確かめるチェック表 よくある質問 次に読む 出典 OANDA Japan の CFD で払う費用(スプレッドと金利相当分)と証拠金の率を整理した記事: 口座開設費・口座維持費は0円、取引手数料は原則無料。OANDA JapanのCFDで主に払うのは「スプレッドと金利相当分」
結論:税率の合計は20.315%、通算は同じ区分の取引どうし、繰越は3年
国内の第一種金融商品取引業者を相手にした CFD や取引所の CFD(暗号資産などに係るものを除く)の利益は「先物取引に係る雑所得等」として、所得税15%と住民税5%の申告分離課税になります。所得税には、基準所得税額の2.1%の復興特別所得税が上乗せされます。率をそのまま掛けて足すと、合計は20.315%です(No.1522 の注の率から計算)。
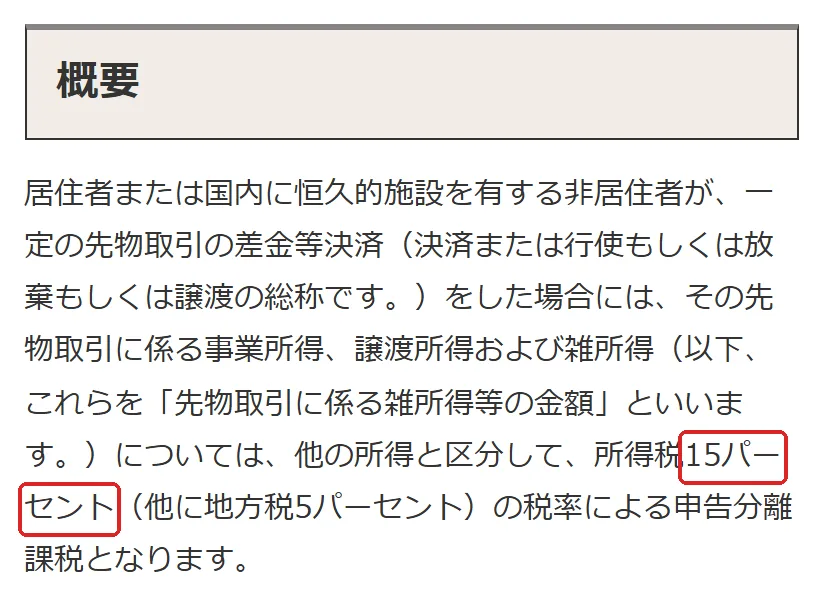
出典: 国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」(令和8年4月1日現在法令等)(2026-10-21 撮影) 令和9年分からは、復興特別所得税が1.1%になり、新しく防衛特別所得税1%が加わります。率をそのまま掛けて足すと、合計は20.315%のままです(No.1522 の注の率から計算)。この計算は率を掛けただけの式で、控除などは入れていません。
損益通算ができるのは、No.1522 の(1)商品先物取引等・(2)金融商品先物取引等・(3)カバードワラントに当たる「先物取引に係る雑所得等」どうしです。損益通算とは、ある取引の損失を別の利益と差し引きして、所得を計算することです。No.1522 に「CFD」という語はありません。CFD が対象だと読むのは、(2) のイ(市場デリバティブ取引)とロ(店頭デリバティブ取引)の文からです。取引所の CFD(くりっく株365)は、東京金融取引所が「申告分離課税の対象」と説明しています。店頭の CFD は、OANDA証券が自社の株価指数 CFD・商品 CFD を「先物取引に係る雑所得等」として申告分離課税が適用されると説明しています。損失は3年まで繰り越せますが、続けて申告することが条件です。
仕組み:「先物取引に係る雑所得等」と申告分離課税
「先物取引に係る雑所得等」とは:No.1522 の定義の文
No.1522 では、一定の先物取引の差金等決済をした場合の事業所得・譲渡所得・雑所得をまとめて「先物取引に係る雑所得等の金額」と呼んでいます。差金等決済とは、No.1522 では「決済または行使もしくは放棄もしくは譲渡の総称」です。この金額は「他の所得と区分して、所得税15パーセント(他に地方税5パーセント)の税率による申告分離課税」になります。
対象の取引は、No.1522 (2) に挙げられています。イは金融商品取引法上の市場デリバティブ取引です。ロは「金融商品取引法上の店頭デリバティブ取引(一定の暗号資産または金融指標に係るものを除きます。)のうち一定のもの」で、第一種金融商品取引業者または登録金融機関を相手として行うものです。
暗号資産などを対象にした取引の除外の文
No.1522 のロには「一定の暗号資産または金融指標に係るものを除きます」という除外の文があります。取引する CFD の対象がこの除外に当たるかは、口座を開く会社の説明と合わせて確かめる点です。
「申告分離課税」と「損益通算」の意味:生じなかったものとみなす
申告分離課税とは、ほかの所得と分けて決まった税率で税額を出し、確定申告で納める仕組みです。No.1522 には「他の「先物取引に係る雑所得等」の金額との損益の通算は可能ですが、先物取引に係る雑所得等以外の所得の金額との損益通算はできません」と書かれています。
その根拠になるのが、租税特別措置法41条の14第1項の後段です。そこには、先物取引に係る雑所得等の計算で損失が出たときは「当該損失の金額は生じなかつたものとみなす」と書かれています。そのため、給与などほかの所得から CFD の損失を差し引くことはできません。
特定口座との違い:対象は「上場株式等」
特定口座とは、証券会社が年間の損益を計算してくれる口座の仕組みです。No.1476 では、特定口座の中で区分して計算するのは「特定口座内の上場株式等の譲渡による譲渡所得等の金額」とされています。特定口座の対象は上場株式等で、CFD の損益は先物取引に係る雑所得等として、確定申告で計算します。
データで見る:損益通算を広げる要望と、くりっく株365の口座数
金融庁の令和9年度税制改正要望:デリバティブ取引まで損益通算を広げる
金融庁は、令和9年度の税制改正要望で「損益通算の範囲をデリバティブ取引・預貯金等にまで拡大すること」を求めています。要望の経緯の欄には「平成17年度からの継続要望」と書かれています。平成17年度は2005年度なので、20年以上続いている要望です(年度から計算)。
要望の資料には、次の数字が載っています。
資料の項目
資料の数字
数えた所
平年度の減収見込額
▲16,800百万円(約168億円)
金融庁の見込み
デリバティブ取引の口座
約92万口座
日本証券業協会加盟金融機関(日本証券業協会調べ)
株式取引の口座
約1,688万口座
証券保管振替機構「株式等振替制度 株式5 属性別株主数」
(財務省「令和9年度税制改正要望(金融庁)」15)
金融庁の要望の資料に載った数字 金融庁は、この要望どおりに制度を変えた場合の平年度の減収見込額を、16,800百万円(約168億円)としています。デリバティブ取引の約92万口座は、株式取引の約1,688万口座の約5.5%です(92万÷1,688万で計算)。数えた所が違う2つの数字なので、規模の目安です。また、この約92万口座は日本証券業協会に加盟する金融機関のデリバティブ取引の口座で、CFD だけの数ではありません。
これは金融庁の要望で、決まった制度ではありません。今の制度は、上で見た措法41条の14のとおりです。
くりっく株365の口座数の推移(取引所の公表データ)
ここで使うのは省庁の統計ではなく、東京金融取引所の公表データです。取引所の株価指数 CFD(くりっく株365)だけの数字で、店頭 CFD は入っていません。ページの題は「取引所株価指数証拠金取引 口座数・証拠金預託額」で、表の見出しは「くりっく365 月別口座数・証拠金預託額」と、名前が異なります。
年月(月末時点)
口座数
証拠金預託額(百万円)
2010年12月
4,562
799
2023年9月
798,430
82,797
2024年9月
1,047,334
98,397
2025年9月
1,157,464
100,377
2026年9月
1,270,246
96,062
(東京金融取引所「取引所株価指数証拠金取引 口座数・証拠金預託額」)
くりっく株365の口座数 2025年9月から2026年9月の1年で、口座数は約9.7%増えました(東京金融取引所の公表データから計算:(1,270,246−1,157,464)÷1,157,464)。2026年9月の1口座あたりの証拠金預託額は、約75,600円です(同データから計算:96,062百万円÷1,270,246口座)。これは月末時点の口座の平均で、1人あたりの額ではありません。
研究と議論で分かっていること
制度研究:先物取引は「引き続き検討」とされていた
原(2009年)が日本の個人の金融所得の課税を対象に、政府税制調査会の報告や主要国の制度を整理した制度研究では、先物取引の所得について次のように書かれていました。「他の金融所得とは異なる顕著な特徴も有していることから、一体化の対象として広く損益通算の対象とするかどうかは、引き続き検討することとする。」(原 2009)。税務大学校の研究部教授が書いた論文(税務大学校論叢60号)です。
この研究は2009年時点のものです。金融商品どうしの損益通算の範囲が、上場株式等に加えて特定公社債等まで広がった2016年1月より前の研究です。データを使って確かめた実証の研究ではありません。
金融庁の研究会:デリバティブまで広げる意見と慎重な意見
金融庁の「金融所得課税の一体化に関する研究会」(第2回、令和3年5月25日)の議事要旨には、「デリバティブまで損益通算を拡大していくことは基本的に賛成」という発言があります。一方で、「店頭デリバティブは価格の客観性に問題の生じるケースがあると思う」という慎重な発言もあります。これらは参加者の発言で、決まった制度ではありません。
原(2009年)の「引き続き検討」とは向きが違う意見で、損益通算の範囲は議論が続いてきた論点です。金融庁は令和9年度の税制改正要望でも、損益通算の範囲をデリバティブ取引まで広げることを求めています(上の「データで見る」の節)。今の制度は、上で見た措法41条の14のとおりです。
実験室の実験:損失控除の受け止め方の偏り
Fochmann・Kiesewetter・Sadrieh(2012年)が、所得税で損失の控除が限られている条件のもとで、実験の参加者の投資の選び方を調べた実験室の実験では(作業論文版〔FEMM Working Paper〕の要旨による。参加者の人数・場所・時期は、要旨には書かれていません)、損失控除が一部だけ・上限つきの条件で、リスクを取る度合いが高まりました。損失控除が無い条件では、リスクを取る度合いは変わりませんでした。どの条件でも税引き後の結果は同じだったので、著者は、一部だけ・上限つきの損失控除を人が有利に受け止める偏りがあると推測しています。
これは実験室の作り物の投資の場面での結果です。実際の投資家や日本の税制、CFD では確かめられていません。
税率の内訳と、通算・繰越を条文で確かめた表
表A:令和8年分までと令和9年分以後の税率の内訳
読む人の条件:CFD の利益(先物取引に係る雑所得等の金額)に、No.1522 の率をそのまま掛ける場合。控除などは計算に入れていません。
区分
所得税
復興特別所得税
防衛特別所得税
住民税
合計
令和8年分まで
15%
0.315%(15%×2.1%)
なし
5%
20.315%
令和9年分以後
15%
0.165%(15%×1.1%)
0.15%(15%×1%)
5%
20.315%
式(No.1522 の注の率から計算)
- 令和8年分まで:15% + 15%×2.1% + 5% = 15% + 0.315% + 5% = 20.315%
- 令和9年分以後:15% + 15%×1.1% + 15%×1% + 5% = 15% + 0.165% + 0.15% + 5% = 20.315%
税率の内訳(令和9年分で変化) 表B:損益通算と繰越控除を条文から1段ずつ確かめた表
確かめる点
原文の根拠
答え
店頭 CFD と取引所 CFD どうし
No.1522 (2) イ・ロ、損益通算の文(No.1522 に CFD の語は無い)・東京金融取引所「税制について」・OANDA証券の税の説明
(2) イ・ロに当たる取引として通算できる
株式・投資信託の損益と
No.1522・東京金融取引所「税制について」
通算できない
給与などの他の所得と
措法41条の14第1項後段「生じなかつたものとみなす」
通算できない
特定口座に入れられるか
No.1476「上場株式等」
対象は上場株式等
繰越の期間と順番
No.1523(1)
前年以前3年以内の分を、最も古い年から順に
繰越の条件
措法41条の15第3項・No.1523(2)
損失の年に明細書を付けて申告し、その後も連続して申告する
通算の前に確かめる点 表C:繰越で差し引く順番の型
繰越控除とは、その年に使い切れなかった損失を、翌年以後の利益から差し引く仕組みです。No.1523(1)では、損失が前年以前3年以内の2つ以上の年に出ているときは「最も古い年分に生じた」損失から順に差し引きます。金額は入れず、文字で順番だけを示します。
年
出た損益
4年目の利益Dから差し引く順番
1年目
損失A
1番目に差し引く
2年目
損失B
Aを差し引いた後に、2番目に差し引く
3年目
損失C
A・Bを差し引いた後に、3番目に差し引く
4年目
利益D
A→B→Cの順で差し引いた残りが課税の対象
この順番を使うには、1年目から続けて確定申告書を出していることが条件です。
損失を繰り越す手順 自分の申告の控えで確かめるチェック表
使い方: 自分の確定申告の控えで分かる答え(はい・いいえ)を右の欄に入れて、上から順に確かめます。
確かめる点
記事で見た根拠
自分の答え
繰り越したい損失は、先物取引に係る雑所得等の損失か(株式・投資信託・給与の損失ではないか)
措法41条の14第1項後段
損失が出た年に、損失の計算の明細書などを付けて確定申告したか
措法41条の15第3項
その次の年から今年まで、毎年続けて確定申告したか
No.1523(2)
差し引く損失は、前年以前3年以内の年の分か
No.1523(1)
2つ以上の年に損失があるとき、最も古い年の分から差し引く順番にしたか
No.1523(1)
「いいえ」の行がある時は、その損失を繰り越して差し引けるかを、No.1523 と措法41条の15第3項の条件で確かめ直します。
よくある質問
CFD は特定口座に入れられますか
No.1476 では、特定口座で区分して計算するのは「上場株式等」の譲渡による所得です。CFD の損益は先物取引に係る雑所得等として、確定申告で計算します。
損失だけが出た年にも確定申告は要りますか
繰越控除を受けるなら、申告が要ります。措法41条の15第3項では、損失が出た年に明細書などを付けた確定申告書を出し、その後も連続して確定申告書を出していることが条件です。東京金融取引所も「損失の金額が生じた年…について、確定申告をしておく必要があり、かつ、その後についても継続して確定申告を行う必要があります」と書いています。
株や投資信託の損失と相殺できないのはなぜですか
先物取引に係る雑所得等の損失は、それ以外の所得の計算では「生じなかつたものとみなす」と、措法41条の14第1項で決まっているからです。東京金融取引所も「株式や投資信託によって生じた損益と通算することはできません」と書いています。範囲を広げるかは、原(2009年)が「引き続き検討」とし、金融庁の研究会(令和3年)では広げることに賛成する発言がありました。金融庁は令和9年度の税制改正要望でも、損益通算の範囲をデリバティブ取引・預貯金等まで広げることを求めています(平成17年度からの継続要望)。ただし、どれも決まった制度ではありません。
店頭 CFD と取引所 CFD(くりっく株365)で税金は違いますか
No.1522 に「CFD」という語はありません。取引所の CFD は (2) のイ(市場デリバティブ取引)、店頭の CFD はロ(店頭デリバティブ取引)の文に当たる取引として読めます。東京金融取引所は、くりっく株365の利益を「申告分離課税の対象」とし、損益通算できる例に店頭FX・日経225先物・商品先物などを挙げています。OANDA証券は、CFD(株価指数、商品等)の店頭・取引所の取引の損益は損益通算ができると説明しています。店頭の取引では、ロの除外の文(一定の暗号資産または金融指標に係るもの)にも目を通しておきます。OANDA証券も、暗号資産 CFD の取引とは損益通算できないと書いています。また、海外の FX・CFD 業者での取引の利益は、申告分離課税ではなく総合課税になると説明しています。No.1522 のロも、相手が第一種金融商品取引業者または登録金融機関の取引に限っています。
令和9年分から何が変わりますか
復興特別所得税が基準所得税額の1.1%になり、防衛特別所得税が基準所得税額の1%で加わります。率をそのまま掛けた合計は、表Aのとおり20.315%で変わりません(No.1522 の注の率から計算)。
次に読む
このサイトで次に調べる候補: cfd 税金 確定申告(CFD の損益を確定申告でどう書くかを知りたい人向け)
出典 この記事の数字と事実の出どころは、下の一覧にまとめています。
国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」(令和8年4月1日現在法令等). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1522.htm
国税庁 タックスアンサー No.1523「先物取引の差金等決済に係る損失の繰越控除」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1523.htm
租税特別措置法 第41条の14 第1項(e-Gov 法令検索)
租税特別措置法 第41条の15 第3項(e-Gov 法令検索)
国税庁 タックスアンサー No.1476「特定口座制度」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1476.htm
金融庁「金融所得課税の一体化に関する研究会」第2回 議事要旨(令和3年5月25日). https://www.fsa.go.jp/singi/shotokukazei_ittaika/gijiyousi/20210525.html
東京金融取引所「税制について」. https://www.clickkabu365.jp/start/start07.html
東京金融取引所『取引所株価指数証拠金取引 口座数・証拠金預託額』2010年12月〜2026年9月. https://www.tfx.co.jp/historical/cfd/account.html
原 武彦(2009)「金融所得課税の一体化に向けての論点と在り方」税務大学校論叢60号. https://www.nta.go.jp/about/organization/ntc/kenkyu/ronsou/60/02/hajimeni.htm
Fochmann, M., Kiesewetter, D., Sadrieh, A.(2012)「Investment behavior and the biased perception of limited loss deduction in income taxation」Journal of Economic Behavior & Organization 81(1), 230-242. https://doi.org/10.1016/j.jebo.2011.10.014 (引用は作業論文版の要旨から:FEMM Working Paper. https://journals.ub.ovgu.de/index.php/FEMM-WPS/article/view/272)
財務省「令和9年度税制改正要望(金融庁)」15「金融所得課税の一体化(金融商品に係る損益通算範囲の拡大)」(金融庁総合政策課). https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/fsa/09y_fsa_k_15.pdf
OANDA証券「FX、CFDの税金はいくらから?税率や計算方法などを公認会計士が解説」(OANDA証券株式会社). https://www.oanda.jp/lab-education/beginners/aboutcfd/tax/
金融庁「金融所得課税の一体化に関する研究会」第2回 事務局説明資料②(2021年5月25日). https://www.fsa.go.jp/singi/shotokukazei_ittaika/siryou/20210525/02.pdf
この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。
 CFD 口座開設 審査 基準:年齢の
 口座開設費・口座維持費は
 DMM CFDの