個人の確定申告を税理士に頼む費用の相場の確かめ方(自宅e-Taxは40.3%)
この記事の要点
- 個人の
確定申告を 税理士に 頼む費用の 相場は、 複数の 税理士から 書面で 見積もりを もらって 確かめます。 国税庁や 日本税理士会連合会の 公的な 資料には、 個人の 確定申告を 税理士に 頼む報酬の 数字が 見つかりませんでした (探した 範囲)。 検索の 上位に 出る 記事の 相場の 数字にも、 出典が 書かれていないためです。 - 給与が
2,000 万円以下で、 1 か 所から 受け取り、 その 給与の 全部が 源泉徴収か 年末調整の 対象で、 ほかの 所得が 合計 20 万円以下なら、 政令で 定める 場合 ( 不動産などの 資産を 給与の 支払者の 事業に 使わせて 対価を 受ける 場合など)を 除き、 所得税の 確定申告は 要りません。 住民税は 別の 決まりです。 - 公式の
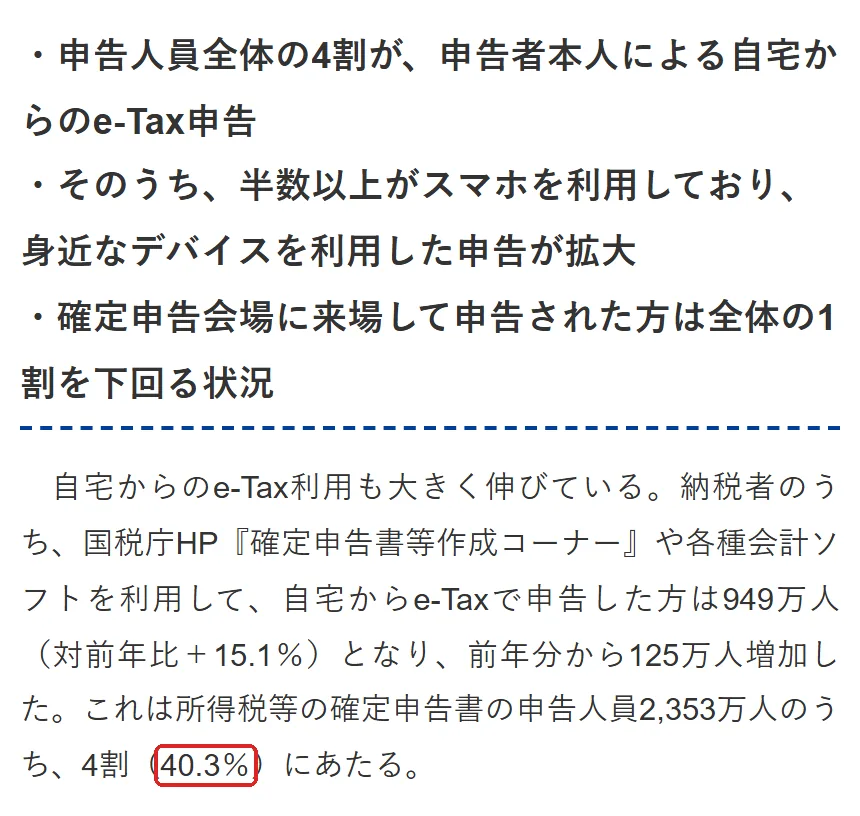
数字で 並べると、 令和7年分の 確定申告で 自宅から e-Tax で 出した 人は 949万人 (40.3%)で、 確定申告会場で 申告した 218万人の 4 倍を 超えていました (949 ÷ 218 ≒ 4.4)。 これは、 調べて 分かった 意外な 点です。 - 令和7年分の
申告人員 2,353万人の うち、 949万人 (40.3%)が 自宅から e-Tax で 申告しました (財務省『ファイナンス』2026年8月号。 国税庁 「令和7年分の 所得税等、 消費税及び贈与税の 確定申告状況等に ついて」を 紹介した 記事)。 頼む 相手が 税理士か どうかは、 税理士証票と 税理士情報検索サイトで 確かめられます。
この記事の目次(9)
会社を
結論:相場は見積もりで確かめ、その前に申告が要るかを確かめる
この
頼む前に、
令和7年分では、
仕組み・言葉の意味:申告が要らない人と、税理士ができる仕事
確定申告が要らない人の条件(所得税法 第121条)
所得税の
その
年末調整との関係
年末調整は、
税理士の団体と報酬の決まり
公正取引委員会
税理士の仕事の範囲と、税理士でない人の禁止
税理士は、
一方で、
データで見る:令和7年分の確定申告のしかた
申告人員は、
e-Tax は、
77.1%は
事業所得は、
頼む側の
研究で分かっていること:申告の手間と費用
税理士の
ドイツの納税者の調査(Blaufus ほか 2019 年)
Blaufus ほか
この
米国の申告書のデータ(Benzarti 2020 年)
Benzarti
この
2 つの研究の食い違い
1 つ目は
2 つ目は
よそに無い物:申告の要否・申告のしかた・相手の確かめ方
表 A 所得税の確定申告が要るかの判断(所得税法 第121条 第1項)
対象: 給与を
| 順 | 確かめる |
条文の |
|---|---|---|
| 1 | 給与の |
「二千万円以下」 |
| 2 | 給与の |
「一の |
| 3 | その |
「第百八十三条… |
| 4 | 給与と |
「二十万円以下」 |
4 つ目は、
表 B 申告のしかたの実際(令和7年分)
対象: 令和7年分の
| 項目 | 人数 | 割合 | 割合の |
|---|---|---|---|
| 申告人員 | 2,353万人 | — | — |
| 自宅から |
949万人 | 40.3% | 原文の |
| うちスマホ | 497万人 | 約 52.4% |
497 ÷ 949 × 100 ≒ 52.4 |
| 確定申告会場 | 218万人 | 約 9.3% |
218 ÷ 2,353 × 100 ≒ 9.3 |
出典: 財務省『ファイナンス』2026年8月号。
税理士に
手順 C 頼む前に、相手が税理士かを確かめる
国税庁は、
- 税理士証票を
見せて もらう - 日本税理士会連合会の
ホームページに ある 税理士情報検索サイトで 検索する - 日本税理士会連合会に
電話で 問い合わせる (03-5435-0931)
あわせて、
自分の条件で確かめるチェック表
使い方: 自分の
| 順 | 確かめる |
記事の |
自分の |
|---|---|---|---|
| 1 | 所得税の |
表 A の |
|
| 2 | 自分で |
令和7年分は、 |
|
| 3 | 複数の |
税理士は |
|
| 4 | 見積もりの |
白色か |
|
| 5 | 相手が |
税理士証票・税理士情報検索サイト・日本税理士会連合会への |
よくある質問:副業・白色と青色・税理士の確かめ方
会社員の副業は確定申告が要りますか?
表 A の
個人事業主の白色と青色で、税理士の費用はどう変わりますか?
この
頼む相手が登録した税理士かは、どう調べますか?
手順 C の
税理士事務所と税理士法人はどう違いますか?
税理士法 第52条は、
税理士の事務所の収入に、男女で差があるのはなぜですか?
鵜沢
次に読む
法人で
この
出典
この
- 財務省『ファイナンス』2026年8月号
(国税庁 「令和7年分の 所得税等、 消費税及び贈与税の 確定申告状況等に ついて」令和8年5月公表 の 紹介) . https://www.mof.go.jp/public_relations/finance/202608/202608c.html - 国税庁『税理士制度』税理士登録者数
(令和6年度) . https://www.nta.go.jp/taxes/zeirishi/zeirishiseido/seido2.htm - 所得税法 第121条. https://laws.e-gov.go.jp/api/1/articles;lawId=340AC0000000033;article=121
- 税理士法 第2条. https://laws.e-gov.go.jp/api/1/articles;lawId=326AC1000000237;article=2
- 税理士法 第52条. https://laws.e-gov.go.jp/api/1/articles;lawId=326AC1000000237;article=52
- 国税庁 タックスアンサー No.9204 に
せ税理士に ご注意. https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9204.htm - Blaufus, K., Hechtner, F., Jarzembski, J. K.
(2019) 「The Income Tax Compliance Costs of Private Households: Empirical Evidence from Germany」 Public Finance Review 47(5). https://doi.org/10.1177/1091142119866147 - Benzarti, Y.
(2020) 「How Taxing Is Tax Filing? Using Revealed Preferences to Estimate Compliance Costs」 American Economic Journal: Economic Policy 12(4). https://doi.org/10.1257/pol.20180664 - 越智美智子
(2024) 「給与所得者に おける 実額控除の 機会の 拡大に ついて -特定支出控除制度の ありかたの 検討を 中心に -」生活経済学研究 60. https://doi.org/10.18961/seikatsukeizaigaku.60.0_17 - 鵜沢由美子
(2009) 「税理士《場》に おける 事務所収入の 男女差を 生むメカニズム」 労働社会学研究 10. https://doi.org/10.20750/jjals.10.0_34 - 公正取引委員会
「資格者団体の 活動に 関する 独占禁止法上の 考え方」 (平成13年10月24日公表・平成22年1月1日改正) . https://www.jftc.go.jp/dk/guideline/unyoukijun/shikakusha.html - 国税庁 タックスアンサー No.2020 確定申告. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- 国税庁 タックスアンサー No.2662 年末調整の
しかた . https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2662.htm - 国税庁 タックスアンサー No.1350 事業所得の
課税の しく み(事業所得). https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1350.htm - 国税庁
「e-Tax 国税電子申告・納税システム」 . https://www.e-tax.nta.go.jp/ - 地方税法 第317条の
2. https://laws.e-gov.go.jp/api/1/articles;lawId=325AC0000000226;article=317_2
この
 税理士の
 税理士ドットコムで