確定申告の帳簿の保存期間は7年と5年。残さないと収入300万円以下の副業は事業所得ではなく雑所得に
この記事の要点
- 確定申告の
帳簿の 保存期間は、 青色申告なら 帳簿が 7年、 請求書や 見積書などの 書類が 5年です。 白色申告なら 法定 帳簿が 7年、 それ以外が 5年です。 - 帳簿書類を
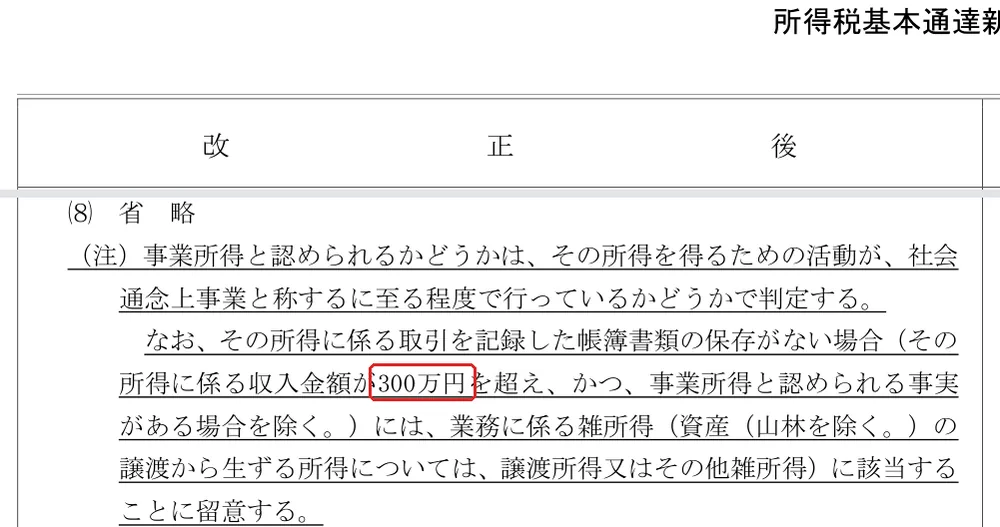
残していないと、 副業などの 所得は 事業所得ではなく 業務に 係る 雑所得に なります。 例外は、 収入金額が 300万円を 超え、 事業と 認められる 事実も ある 場合だけです。 - 所得税の
調査等は 1年で 73.6万件あり、 およそ半数の 36.9万件で 申告漏れ等が 見つかりました。
この記事の目次(8)
自分が
自分の保存年数は、2つの問いで決まる
青色申告か
- 青色申告を
していますか。 している 人は、 青色の 列を 見ます。 - していない
人は、 白色の 列を 見ます。
青色と
帳簿と書類は何が違うか
帳簿は
- 青色の
帳簿: 仕訳帳・総勘定元帳・現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳など - 白色の
法定帳簿: 記帳の 決まりに 基づいて 作らなければならない 帳簿で、 7年です。 法定帳簿ではなく、 自分の 判断で 付けている 帳簿は 任意帳簿で、 5年です。 - 現金預金取引等関係
書類: 領収証・ 小切手控・預金通帳・借用証など - その
他の 書類: 請求書・ 見積書・契約書・納品書・送り状など
年数が変わる人
次の
- 青色で、
領収証などが 5年に なるのは、 前々 年分 ( 今年が 2026年なら 2024年分)の 事業所得と 不動産所得の 金額が 300万円以下の 人です。 - 消費税の
課税事業者は、 仕入税額控除 (買った ときに 払った 消費税を 差し引く 仕組み)の ために 残す請求書等と、 自分が 交付した インボイスの 写しを、 ほかの 決まりに かかわらず 7年残します。
白色申告の
Excelや
混同しやすい300万円の3つの線
所得金額は
- 青色の
人: 前々 年分の 事業所得と 不動産所得の所得金額が 300万円以下なら、 領収証・通帳などは 7年が 5年に なります。 - 業務の
雑所得が ある 人: 前々 年分の 業務に 係る 雑所得の収入金額が 300万円を 超えるなら、 領収証・通帳などを 5年保存します。 - 副業で
帳簿を 付けていない 人: その 所得の収入金額が 300万円を 超え、 事業と 認められる 事実も あれば、 雑所得に ならない 例外です。
3つ目の
帳簿を付けていないと、事業所得になりませんか
帳簿書類の
所得税の調査等は年73.6万件、半数で申告漏れ等
帳簿が
調査等の
申告を
帳簿に書いた売上が少ないと、加算税が上乗せされる
帳簿に
使い方: 自分の
| 記載率 |
過少申告加算税への |
|---|---|
| 帳簿を |
新たに |
| 2分の |
新たに |
| 3分の |
この |
| 例: 800万円 ÷ 2,000万円 = 40% | 2分の |
式: 上乗せ分 = 新たに
よくある質問
青色申告を初めてする人は、何を何年残しますか
仕訳帳・総勘定元帳・現金出納帳などの
Excelや会計ソフトのデータのまま残してよいですか
データで
間違いに気づいたら、何年前までさかのぼって直せますか
税金を
次に読む
年数が
研究で分かっていること: 帳簿の不備は調査の後に響きやすい
帳簿の
研究の読み方
| 研究 | 調べ方 | 対象と |
分かった |
限界 |
|---|---|---|---|---|
| Evansほか |
フォーカスグループと |
豪州の |
記帳が |
記帳の |
| 吉田・山本 |
判例の |
豆腐や |
食品製造業の |
帳簿が |
| 成宮 |
制度の |
法人が |
法人では |
実証の |
3本とも
出典
- 国税庁
「タックスアンサー No.2080 白色申告者の 記帳・帳簿等保存制度」 . https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2080.htm - 国税庁
「暮らしの 税情報 (令和8年度版) 記帳や 帳簿等保存・青色申告」 . https://www.nta.go.jp/publication/pamph/koho/kurashi/html/01_2.htm - 国税庁
「所得税基本通達35-2 (令和4年10月7日改正 新旧対照表)」 . https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/kaisei/221007/pdf/01.pdf - 国税庁
「タックスアンサー No.2026 確定申告を 間違えた とき」 . https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm - 国税庁
「帳簿の 提出が ない 場合等の 加算税の 加重措置に 関する Q&A」. https://www.nta.go.jp/publication/pamph/sonota/0022009-072_01.pdf - 国税庁
「電子帳簿等保存制度 特設サイト」. https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/index.htm - 国税庁『令和6事務年度 所得税及び消費税調査等の
状況』令和7年12月. https://www.nta.go.jp/information/release/kokuzeicho/2025/shotoku_shohi/pdf/shotoku_shohi.pdf - Evans, C., Carlon, S., Massey, D.
(2006) "Record keeping practices and tax compliance of SMEs" UNSW ATAX Discussion Paper No.326. https://ideas.repec.org/p/nsw/discus/326.html - 吉田 洋・山本 薫
(2007) 「食品製造業に おける 推計課税の 研究」 『名古屋文理大学紀要』7巻. https://doi.org/10.24609/nbukiyou.7.0_51 - 成宮 哲也
(2018) 「中 小企業に おける 青色申告制度の 会計の 実質と 今後の 方向性」 『中小企業会計研究』4号. https://doi.org/10.34576/jarsmes.2018.4_8
この
 や