確定申告の帳簿の種類はどれを選ぶ?3種の比較表とe-Tax利用77.1%
この記事の要点
- 確定申告の
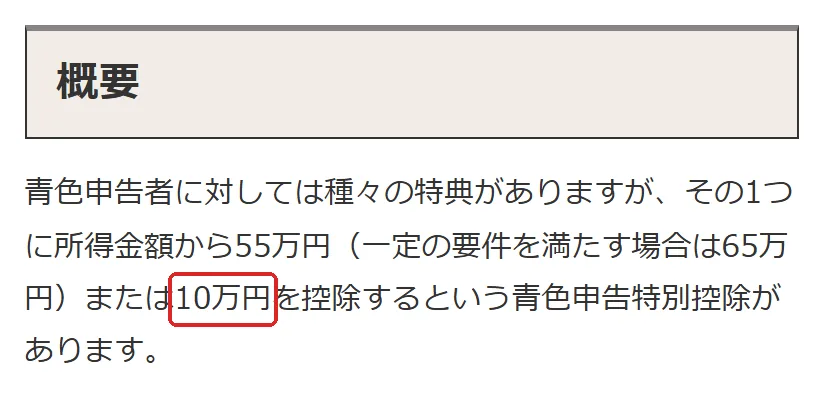
帳簿の 種類は 3 つあります。 白色の 簡易な 方法、 青色の 簡易帳簿 (控除 10万円)、 青色の 正規の 簿記 (控除 55万円・条件を 満たせば 65万円)です。 どれを 選ぶかは、 青色の 届出と 記帳の 方法で 決まります。 - 青色に
するには 「青色申告承認申請書」を 出します。 期限は、 青色申告を しようと する 年の 3月15日までです。 その年の 1月16日以後に 開業した ときは、 業務を 開始した 日から 2か 月以内です。 - 公式の
控除の 額で 並べると、 正規の 簿記の 55万円に e-Tax での 申告などの 条件を 足して 増える 分は 65万円 − 55万円 = 10万円で、 簡易帳簿で 受けられる 控除の 全部と 同じ 額なのは、 調べて 分かった 意外な 点です。 - 令和7年分では、
確定申告を した 2,353万人の うち 77.1% が e-Tax を 使いました。 自宅から e-Tax で 申告した 人は 40.3% でした。
この記事の目次(9)
白色の
結論:届出・記帳の方法・e-Tax の 3 つで帳簿の種類が決まる
帳簿の
青色に
選ぶ
帳簿の種類の仕組みと、言葉の意味
白色の記帳の義務(所得税法232条)
白色でも、
記帳する
業務に
青色の帳簿の義務(所得税法148条)
青色申告の
簡易帳簿は、
正規の
確定申告の実際をデータで見る
令和7年分の
事業所得者の
申告した
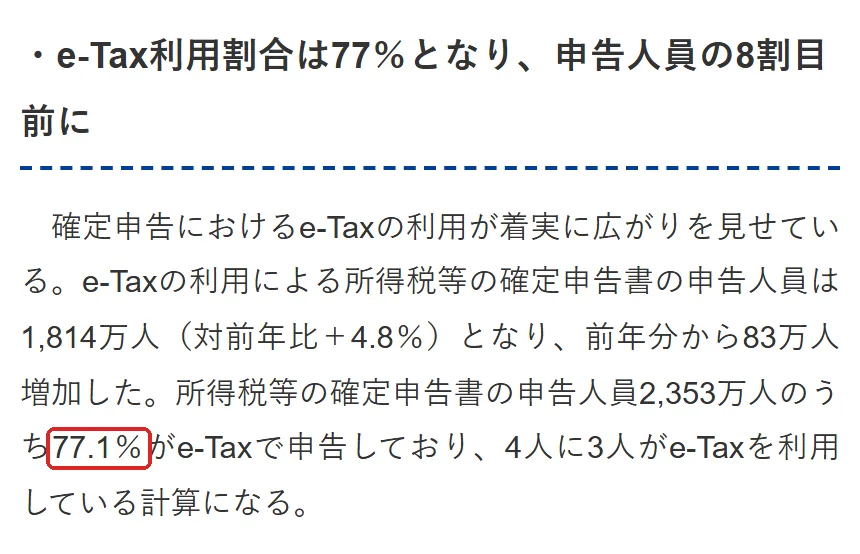
2,353万人には、
研究で分かっていること:正規の簿記とソフトの限界
ここで
小川
成宮
木川
3 種の帳簿を条文と国税庁の文で比べる表
| 帳簿の |
記帳する |
根拠 | 控除 | 届出の |
保存の |
|---|---|---|---|---|---|
| 白色:簡易な |
収入・仕入れ・経費の |
所得税法232条・No.2080 | なし | 届出なし | 帳簿や |
| 青色:簡易帳簿 | 現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳のような |
所得税法148条・No.2070・No.2072 | 10万円 | 3月15日まで |
原則 7年 |
| 青色:正規の |
一般的には |
所得税法148条・No.2072・租税特別措置法25条の |
55万円 | 同上 | 同上 |
| 青色:正規の |
上に |
No.2070 |
65万円 | 同上 | 同上 |
控除額の差の計算
条件:青色申告の
| 比べる |
式 | 控除額の |
|---|---|---|
| 正規の |
55万円 − 10万円 | 45万円 |
| 正規の |
65万円 − 10万円 | 55万円 |
これは
e-Tax の使われ方の目安
65万円の
| 項目 | 式 | 結果 |
|---|---|---|
| 自宅から |
949万人 ÷ 2,353万人 | 40.3% |
帳簿の種類を選ぶ手順
- 所得の
種類を 事業所得・確かめます。 不動産所得・山林所得なら、 白色でも 記帳の 義務が あります。 業務に 係る 雑所得は、 前々 年分の 収入金額が 300万円を 超えると 帳簿などの 保存が 要ります。 - 青色に
するか 決めたら、決めます。 申請の 期限に 間に 合うかを 確かめます。 期限は 3月15日まで、 1月16日以後の 開業なら 業務を 開始した 日から 2か 月以内です。 - 青色なら、
記帳の 簡易帳簿なら方法を 選びます。 10万円です。 正規の 簿記で 記帳し、 貸借対照表と 損益計算書を 期限内に 添付すると 55万円です。 - 65万円の
条件を e-Tax で確かめます。 申告するか、 優良な 電子帳簿の 保存を しているかです。 - 保存の
年数を 青色は確かめます。 原則 7年、 書類に よっては 5年です。 白色は 5年、 記帳制度に 基づいて 作った 帳簿は 7年です。
令和9年分以後の
自分の条件で引く早見表
使い方: 自分の
| 自分の |
使う |
控除 | 自分の |
|---|---|---|---|
| 青色申告承認申請書を |
白色:簡易な |
なし | |
| 青色で、 |
青色:簡易帳簿 | 10万円 | |
| 青色で、 |
青色:正規の |
55万円 | |
| 上に |
青色:正規の |
65万円 |
式: 控除額の
例: いまが
よくある質問
白色の帳簿には何を書けば足りますか
取引の
青色の簡易帳簿と複式簿記では、控除がいくら違いますか
正規の
帳簿は何年保存しますか
青色は
白色で帳簿をつけていませんでした。どうすればよいですか
事業所得などが
会計ソフトなら、帳簿は全部自動になりますか
木川
次に読む
この
出典
この
- 小川 晃司
(2021) 「青色申告制度と 正規の 簿記の 原則」 簿記研究 4巻2号 p.8-18. https://doi.org/10.32177/jjac.4.2_8 - 成宮 哲也
(2018) 「中 小企業に おける 青色申告制度の 会計の 実質と 今後の 方向性」 中 小企業会計研究 2018巻4号 p.8-17. https://doi.org/10.34576/jarsmes.2018.4_8 - 木川 明彦
(2019) 「中 小企業に おいて 電子決済が 会計実務に 及ぼす影響に 関する 一考察」 ビジネス・マネジメント研究 15巻 p.57-72. https://doi.org/10.34491/bms.15.0_57 - 財務省『ファイナンス』2026年8月号
(国税庁 「令和7年分の 所得税等、 消費税及び贈与税の 確定申告状況等に ついて」の 紹介) 令和7年分. https://www.mof.go.jp/public_relations/finance/202608/202608c.html - 所得税法 第148条. https://laws.e-gov.go.jp/api/1/articles;lawNum=昭和四
十年法律第三十三号;article=第百四十八条 - 所得税法 第232条. https://laws.e-gov.go.jp/api/1/articles;lawNum=昭和四
十年法律第三十三号;article=第二百三十二条 - 国税庁 タックスアンサー No.2070 青色申告制度. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
- 国税庁 タックスアンサー No.2072 青色申告特別控除. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁 タックスアンサー No.2080 白色申告者の
記帳・帳簿等保存制度. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2080.htm - 租税特別措置法 第25条の
2. https://laws.e-gov.go.jp/api/1/articles;lawNum=昭和三十 二年法律第二十六号;article=第二十五条の 二
この
 確定申告の
 や