ITフリーランスの案件ノートフリーランスの案件紹介を、登録の前に確かめる

フリーランスの確定申告はいくらから? 所得132万円以下なら所得税の基礎控除は104万円、でも住民税は43万円のまま
フリーランスの確定申告はいくらから? 所得132万円以下なら所得税の基礎控除は104万円、でも住民税は43万円のまま
2026-10-22 更新

この記事の要点

  • フリーランスの確定申告がいくらから要るかは、1つの額では決まりません。売上から経費を引いた所得が、基礎控除などの所得控除の合計を超えて所得税が出れば申告が要り、期限は翌年3月15日です。
  • 所得132万円以下の人の所得税の基礎控除は、令和6年分の48万円から令和8年分の104万円になります(令和8年12月1日施行)。2年で2倍を超えています。
  • 一方、住民税の基礎控除は最高43万円のまま変わっていません。神戸市では、所得税の申告をしない人でも、事業の所得があった人は住民税の申告が要ります(前年の所得が神戸市の算式で出す額以下の人は要りません)。
この記事の目次(8)
  1. 結論:所得が控除の合計を超えて税が出れば申告、住民税は別に考える
  2. 仕組み:売上から税額まで、段を下りて決まる
  3. 自分の額で申告が要るかを判定する表(令和8年分)
  4. よくある質問:副業の20万円・申告しない場合・源泉の戻り
  5. 参考:統計で見る 税額がある申告の約4人に1人が事業所得者
  6. 参考:研究で分かっていること
  7. 次に読む
  8. 出典

申告した所得は、翌年の社会保険料の額のもとになります。社会保険料がいくらになるかは、次の記事で計算しています: 所得400万円・渋谷区で社会保険料を年の額まで計算した記事

案件の間が空くと、1年の報酬の合計が読みにくくなります。次の案件までの日数を見積もりたい人向けの記事: ITプロパートナーズの週2〜3日の案件を、面談から参画までの目安で自分の暦に置く記事

結論:所得が控除の合計を超えて税が出れば申告、住民税は別に考える

所得(売上から経費を引いた額)が、基礎控除と社会保険料控除などの合計を超えると、申告が要ります。所得132万円以下の人なら、基礎控除は令和8年分で104万円なので、「104万円+社会保険料など」が線の目安です。国税庁の案内で確かめると、申告と納付の期限は原則として翌年3月15日です。

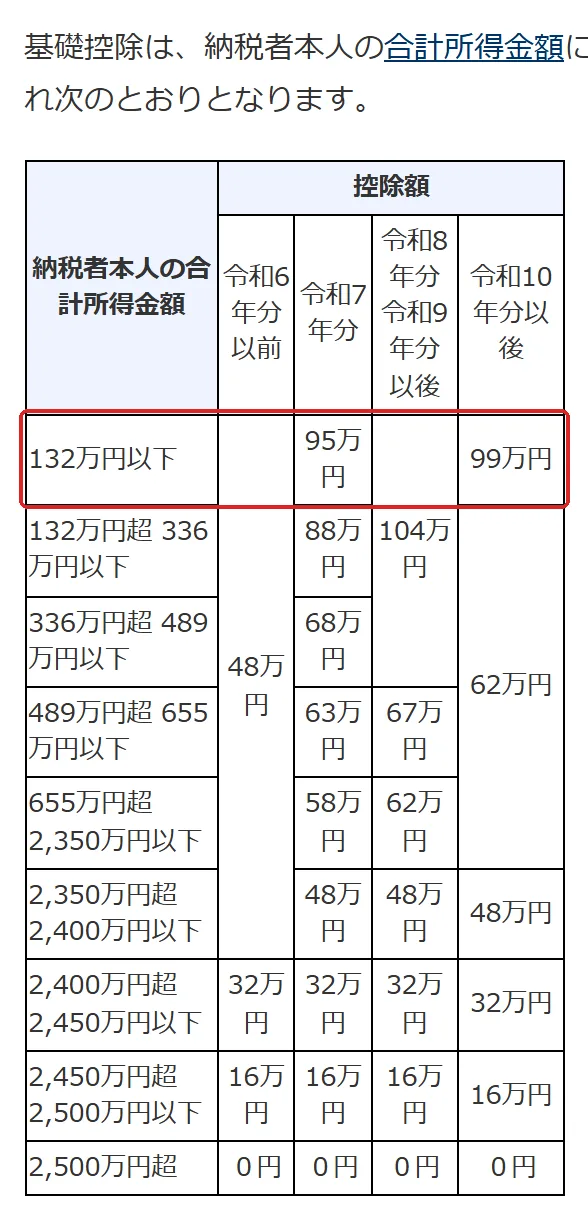
国税庁「No.1199 基礎控除」の「基礎控除は、納税者本人の合計所得金額に応じてそれぞれ次のとおりとなります。」の切り抜き。132万円以下の132万と104万の所を赤い枠で囲んでいます。
出典: 国税庁「No.1199 基礎控除」(2026-10-22 撮影)

基礎控除の104万円は2026年12月1日に施行されます。令和8年分の所得税から当てはまります。

所得132万円以下の人の所得税の基礎控除は48万円から95万円、104万円に増えたが、住民税の基礎控除は最高43万円のまま。
基礎控除の額の変わり方

公式の表を並べると、所得税の基礎控除は2年で2倍を超えました(104万円÷48万円≒2.17倍)。一方で住民税の基礎控除は動いておらず、所得132万円以下の人では、2つの控除の線が61万円ずれています(104万円-43万円=61万円)。これは調べて分かった意外な点です。

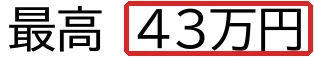
内閣府 税制調査会ページ掲載の総務省資料(2026年10月6日・活4-2)「個人住民税について」の「個人住民税所得割の計算の仕組み(令和8年度税制改正後)」の切り抜き。43万の所を赤い枠で囲んでいます。
出典: 内閣府 税制調査会ページ掲載の総務省資料(2026年10月6日・活4-2)「個人住民税について」(2026-10-22 撮影)

例として、売上150万円で、経費と社会保険料がそれぞれ20万円の人は、令和8年分の所得税が約3,000円です。報酬から10.21%が引かれていれば、引かれた額が税額より多いので申告の義務はありませんが、還付申告をすれば差の約15万円が戻る見込みです。計算は、下の判定表に載せています。

仕組み:売上から税額まで、段を下りて決まる

申告が要るかどうかは、売上から順に段を下りていくと決まります。最後に、住民税の申告が要るかを別に確かめます。

売上から経費を引いて所得を出し、所得控除を引いて税額が出るかを見て、源泉で引かれた額と比べ、住民税の申告を確かめる手順。
申告が要るかの判定の手順

所得控除とは、基礎控除や社会保険料控除のように、所得から差し引ける額のことです。所得から所得控除を引いた残りを課税所得と呼び、これに税率をかけて税額を出します。

令和8年分の基礎控除

所得132万円以下の人は104万円です。所得が132万円を超える人の令和8年分の額は、国税庁の基礎控除の表で自分の欄を引いてください。所得132万円以下の欄は、令和10年分からは99万円になります。

参考:令和7年分の基礎控除

令和7年分は、所得132万円以下の欄のほかに、所得が増えるほど小さくなる欄があります。表には主な4つの欄を載せました。2,350万円超の欄は国税庁の表で確かめてください。

合計所得 令和7年分の基礎控除
132万円超336万円以下 88万円
336万円超489万円以下 68万円
489万円超655万円以下 63万円
655万円超2,350万円以下 58万円

報酬から先に引かれる源泉徴収

源泉徴収とは、報酬を払う側が税を先に差し引いて納める仕組みです。引かれた額は、その年の税の前払いで、確定申告で1年の税額と比べて精算します。差し引かれる額は、1回の報酬の額で次のように決まります。

  • 1回の報酬が100万円以下: 報酬×10.21%
  • 1回の報酬が100万円超: (報酬-100万円)×20.42%+102,100円

住民税は所得税と別の線で決まる

住民税の基礎控除は、今回の見直しでも改正されていません。総務省の資料では、住民税の見直しは令和8年分の所得にかかる令和9年度分から当てはまりますが、その中でも基礎控除はそのままです。

神戸市は、給与以外の所得が20万円以下で所得税の申告が要らない人にも、住民税の申告を求めています。営業などの所得があった人も、住民税の申告が要る人に含まれます。所得税の確定申告書を出した人は、住民税の申告は要りません。手続きは、住んでいる市区町村で確かめてください。

自分の額で申告が要るかを判定する表(令和8年分)

使い方: 「あなたの額」に、自分の売上・経費・社会保険料・引かれた源泉の額を入れて、A から順に計算します。

A 売上(1年の報酬の合計) - 例: 150万円 あなたの額: __

B 経費(自分の額) - 例: 20万円 あなたの額: __

C 所得(A-B。青色申告なら特別控除も引く) - 例: 130万円 あなたの額: __

D 基礎控除(所得132万円以下なら104万円。超える人は国税庁の表で自分の欄を引く) - 例: 104万円 あなたの額: __

E 社会保険料控除など(自分の額) - 例: 20万円 あなたの額: __

F 課税所得(C-D-E。マイナスなら0) - 例: 6万円 あなたの額: __

G 所得税の目安(F×5%。Fが195万円未満のとき) - 例: 3,000円 あなたの額: __

H 源泉で引かれた額(明細の合計。1回100万円以下ならA×10.21%。引かれていない報酬は入れない) - 例: 153,150円 あなたの額: __

判定(Gが0より大きければ申告が要る。配当控除や住宅ローン控除がない場合。源泉で引かれた額(H)が税額(G)より多いときは除く。HがGより多ければ、還付申告で差が戻る見込み) - 例: 申告義務なし・還付申告で約15万円戻る見込み

住民税(所得税の申告をしない時も、事業の所得があった人は、前年の所得が一定の額以下の場合を除き市区町村へ申告。神戸市の例) - 例: 所得税を申告するので、住民税の申告は別に要らない(神戸市の例)

式: 所得=売上-経費(-青色申告特別控除)、課税所得=所得-基礎控除-社会保険料控除など、所得税=課税所得×税率。

例の計算: 150万円-20万円=130万円。130万円-104万円-20万円=6万円。6万円×5%=3,000円。153,150円-3,000円=150,150円(約15万円)。例は計算のための仮の数字です。

※ Gは所得税の部分だけの目安です。課税所得のうち195万円以上330万円未満の部分は、国税庁の速算表で10%をかけて97,500円を引く欄を使います。

よくある質問:副業の20万円・申告しない場合・源泉の戻り

会社員の副業なら、20万円以下は申告しなくてよい?

会社員の線であり、本業のフリーランスには当てはまりません。国税庁の給与所得者向けの案内では、給与を1か所から受けていて、その全部が源泉徴収の対象で、給与と退職以外の所得の合計が20万円を超える人が、申告の要る人です。住民税は別で、神戸市では、この線で所得税の申告が要らない人も、住民税の申告が要ります。

確定申告をしないとどうなる?

期限を過ぎてから、税務署から調査の事前通知が来る前に自分で申告した場合、納める税額の5%の無申告加算税がかかります。

引かれた10.21%は戻る?

申告で1年の所得税と比べ、引かれた額の方が多ければ差が戻ります。判定表の例の人では、引かれた額のほとんどが戻る見込みです。月60万円の報酬なら、1回に引かれる額は61,260円です(600,000円×10.21%=61,260円)。

青色申告の65万円控除を使うと、線は変わる?

変わります。所得から65万円を引けるので、判定表の例の人なら所得税は0円になり(130万円-65万円=65万円、65万円-104万円-20万円はマイナスなので課税所得は0)、引かれた源泉は全額戻る見込みです。ただし65万円の控除は、申告書と貸借対照表・損益計算書などを期限までにe-Taxで送ることが要件の1つです。つまり、この控除を使うには申告をすることが前提になります。

申告した所得は、翌年の国保にどうつながる?

その年に申告した所得が、翌年の税や保険料の額を決めるもとになります。後の節の事例報告は、この時間差で翌年の負担が大きく増えた例です。所得から社会保険料がいくらになるかを計算した記事: 所得400万円・渋谷区で社会保険料を年の額まで計算した記事

参考:統計で見る 税額がある申告の約4人に1人が事業所得者

国税庁の令和7年分の集計では、税額がある人の約4人に1人が事業所得者でした(154万人÷628万人≒24.5%)。事業所得者で税額がある人の数は、前の年より3割増えています。

令和7年分は2,353万人が申告し、628万人に税額があり、そのうち事業所得者は154万人で申告納税額は9,298億円だった。
令和7年分の確定申告の数

事業所得者の所得金額の合計は、9兆729億円でした。総務省の就業構造基本調査では、本業がフリーランスの人は209万人で働く人の3.1%にあたり、そのうち情報通信業の人は15.3万人でした。

この調査は2022年10月1日の時点の数です。国税庁の154万人とは、年も数え方も違い、154万人は税額がある人だけの数なので、2つの数字を並べて比べることはできません。

参考:研究で分かっていること

自分で申告する所得は、会社が代わりに報告してくれる所得より、申告漏れが多いことを示した研究があります。

Klevenほか(2011年)はデンマークの納税者を、宇南山ほか(2025年)は日本の確定申告データを、西岡ほか(2024年)は低所得の飲食店経営者1人の事例を調べました。Klevenほかはフリーランスを調べた研究ではなく、所得を会社などが代わりに報告するか、自分で申告するかで分けています。日本の率としては当てはまらず、申告が要らない人や非課税の所得は、宇南山ほかのデータに入っていません。

研究の読み方

研究 調べ方・対象 分かったこと 限界
Klevenほか(2011年) ランダム化の試験。デンマークの納税者4万人超 会社などが代わりに報告する所得の申告漏れは0.3%、自分で申告する所得は37% デンマークの制度での率。働き方ではなく、所得の報告のされ方で分けている。要旨のみ確認
宇南山ほか(2025年) 確定申告データを、ほかの統計と比べ合わせて評価。日本の確定申告者(毎年約2,300万人) 事業所得者の数は統計の自営業者の数と水準が近く、申告所得額も国民経済計算(国の経済全体の統計)とおおむね一致 申告が要らない人と非課税の所得は入っていない。要旨のみ確認
西岡ほか(2024年) 事例の報告。低所得の飲食店経営者1人 支援金を受け取った翌年に、税・保険料と医療費の自己負担が大幅に増えた(その年の所得が翌年の負担を決める時間差の例) 1事例で一般化はできない。要旨のみ確認

次に読む

このサイトで次に調べる候補: フリーランスの手取り計算のシミュレーション(売上から税と保険料を引いた手取りを、自分の額で知りたい人向け)

出典

この記事の数字と事実の出どころは、下の一覧にまとめています。

  1. 国税庁「No.2020 確定申告」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
  2. 国税庁「No.1199 基礎控除」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
  3. 国税庁「No.1900 給与所得者で確定申告が必要な人」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
  4. 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」2026年5月. https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
  5. 内閣府 税制調査会ページ掲載の総務省資料(2026年10月6日・活4-2)「個人住民税について」. https://www.cao.go.jp/zei-cho/content/8life4kai2.pdf
  6. 神戸市「住民税(市県民税)の申告」. https://www.city.kobe.lg.jp/a83576/kurashi/tax/shikenminze/shinkoku/index.html
  7. 国税庁「No.2795 原稿料や講演料等を支払ったとき」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2795.htm
  8. 国税庁「No.2024 確定申告を忘れたとき」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm
  9. 国税庁「No.2072 青色申告特別控除」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
  10. 国税庁「No.2260 所得税の税率」. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
  11. 国税庁『令和7年分の所得税等、消費税及び贈与税の確定申告状況等について』令和7年分(財務省『ファイナンス』2026年8月号に掲載). https://www.mof.go.jp/public_relations/finance/202608/202608c.html
  12. 総務省『令和4年就業構造基本調査 結果の概要』2022年. https://www.stat.go.jp/data/shugyou/2022/pdf/kgaiyou.pdf
  13. Kleven, H. J., Knudsen, M. B., Kreiner, C. T., Pedersen, S., Saez, E.(2011)「Unwilling or Unable to Cheat? Evidence From a Tax Audit Experiment in Denmark」Econometrica 79(3), pp.651-692(NBER Working Paper 15769, 2010 の題は「Unwilling or Unable to Cheat? Evidence from a Randomized Tax Audit Experiment in Denmark」). https://www.nber.org/papers/w15769
  14. 宇南山 卓・佐野 晋平・勇上 和史・稲葉 和洋(2025)「所得データとしての確定申告データ」『フィナンシャル・レビュー』160巻, p.150-181. https://doi.org/10.57520/prifr.160.0_150
  15. 西岡 大輔・福丸 歩・窪田 愛裕美・大平 路子(2024)「社会保障給付と負担のタイムラグがもたらす生活困窮 ―コロナ禍の無料低額診療事業相談事例より―」『医療福祉政策研究』7巻1号, p.85. https://doi.org/10.20690/jhwp.7.1_85

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「ITフリーランスの案件ノート」の記事をすべて見る(5 本)→

スポンサーリンク