ITフリーランスの案件ノートフリーランスの案件紹介を、登録の前に確かめる

フリーランスの社会保険料はいくら? 所得400万円・渋谷区で年約66万円
フリーランスの社会保険料はいくら? 所得400万円・渋谷区で年約66万円
2026-10-20 公開・2026-10-21 更新

この記事の要点

  • フリーランスの社会保険料(国民健康保険と国民年金)がいくらかは、所得と住む自治体で変わります。国民年金は月17,920円で、年215,040円です。所得400万円・35歳・単身・渋谷区なら、国民健康保険は年444,779円で、国民年金と合わせると年659,819円です(渋谷区の令和8年度の料率から計算)。
  • 市町村の国民健康保険の1世帯当たりの保険料(払うべき額として決まった調定額)は、令和6年度で155,462円でした。ただし、これは高齢の世帯や所得の低い世帯も含めた全世帯の平均で、フリーランスだけの平均ではありません。
  • 所得400万円・35歳・単身・渋谷区の年約66万円(659,819円)のうち、所得に料率を掛けない部分(国年の215,040円と国保の均等割67,073円)は215,040+67,073=282,113円です。282,113÷659,819≒42.8%で、所得に比例しない額が実は4割を超えます。
  • 国民健康保険には区分ごとに上限があり、医療分は67万円、介護分は17万円などです。払った国民年金保険料は、全額が社会保険料控除の対象です。
この記事の目次(9)
  1. 結論:フリーランスの社会保険料は「国保の所得割+均等割」と「国年の定額」の合計
  2. 仕組み:国保は世帯主が払い、国年は法律で決まった定額
  3. データで見る:国保の平均の額・国年の納付率・フリーランスの人数
  4. 研究で分かっていること:負担の仕組み・滞納・リスクの高い層
  5. 所得別に計算した表:令和8年度・渋谷区・単身
  6. 自分の所得で計算する表
  7. よくある質問:控除・前納・平均との違い・払えない時
  8. 次に読む
  9. 出典

国保と国年は、収入の無い月にも同じようにかかります。案件と案件の間をどう埋めるかを調べた記事: ITプロパートナーズの週2〜3日案件を、面談から参画までの目安で暦に置く

結論:フリーランスの社会保険料は「国保の所得割+均等割」と「国年の定額」の合計

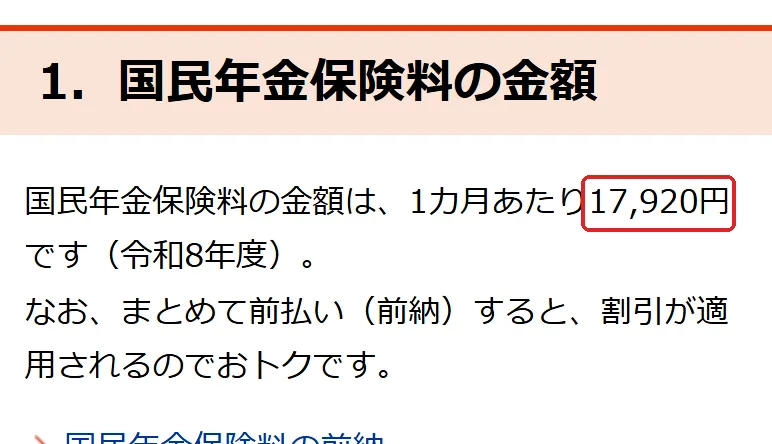
国民年金の保険料は月17,920円です。1年分は17,920×12=215,040円です。

日本年金機構「国民年金保険料」の「1.国民年金保険料の金額」の切り抜き。17,920の所を赤い枠で囲んでいます。
出典: 日本年金機構「国民年金保険料」(2026-10-21 撮影)

渋谷区では、国民健康保険の保険料は「(所得−43万円)×料率+均等割」で計算します。所得割は、所得に料率を掛けて出す部分です。均等割は、加入する人1人ごとに同じ額がかかる部分です。区分ごとに上限があります。

例として、所得400万円・35歳・単身・渋谷区で計算しました。国保は444,779円、国年は215,040円、合計は659,819円です(渋谷区の令和8年度の料率と日本年金機構の額から計算)。40〜64歳の人は介護分の104,551円が加わり、合計は764,370円になります。

仕組み:国保は世帯主が払い、国年は法律で決まった定額

国民健康保険は世帯主が払う

国民健康保険の保険料は、市町村が世帯主から集めます。国民健康保険法 第76条1項は、市町村が「被保険者の属する世帯の世帯主(…)から保険料を徴収しなければならない」と定めています。家族がいる世帯では、家族の分も世帯主の保険料に含まれます。

国民年金は全国で同じ額

国民年金の保険料は、所得にかかわらず全国で同じ額です。国民年金法 第87条3項は、法律に書かれた額に「保険料改定率を乗じて得た額」を保険料とすると定めています。令和8年度は月17,920円です。

国保の「所得」は、収入から経費と基礎控除を引いた額

渋谷区の説明では、計算のもとになる額は次のとおりです。「所得割算定基礎額は、令和7年の年間収入から必要経費(給与所得控除、公的年金控除を含む)を差し引いた所得金額から基礎控除(43万円)した金額です。」(渋谷区・令和8年度)。令和8年度の保険料は、令和7年の所得から計算されます。

国保は4つの区分に分かれている

渋谷区の令和8年度の国保は、医療分・後期高齢者支援金分・子ども子育て支援金分・介護分の4つに分かれています。介護分は40〜64歳の人にかかります。子ども子育て支援金分は新しく加わった区分で、「18歳に達する日以後の最初の3月31日を経過していない人は、子ども子育て支援金分がかかりません」(渋谷区)。

区分 所得割の料率 均等割(1人) 上限(賦課限度額)
医療分 7.51% 47,600円 67万円
後期高齢者支援金分 2.80% 17,600円 26万円
子ども子育て支援金分 0.27% 1,873円 3万円
介護分(40〜64歳) 2.43% 17,800円 17万円

(料率と均等割: 渋谷区・令和8年度。上限: 国民健康保険法施行令 第29条の7)

賦課限度額は、1年の保険料がこれより上がらない上限の額です。医療分の67万円は、令和8年政令第2号で1万円引き上げられた額です。渋谷区の世帯の限度額は、合計で1,130,000円です。

「会社員は折半」ではなく「応能負担と応益負担」で見る

フリーランスと会社員の違いは、「会社員は会社と半分ずつ、フリーランスは全額を自分で払う」とよく説明されます。けれども、計算の仕組みそのものも違います。三原(2017年)は、日本の医療保険の制度を分析し、「被用者保険は所得に応じた応能負担だが,地域保険は応能負担のほか,利益に応じた応益負担も組み合わせて」いると整理しています。

応能負担は、所得に応じて払う額が変わる考え方です。応益負担は、所得にかかわらず1人ずつ同じ額を払う考え方です。国保の均等割はこの応益負担に当たり、所得が低くても一定の額がかかります。

収入から経費と基礎控除を引き、料率を掛け、均等割を足し、上限と比べ、国年を足す5つの手順。
国保と国年の計算の手順

データで見る:国保の平均の額・国年の納付率・フリーランスの人数

国保の1世帯当たりは155,462円

市町村国保の1世帯当たりの保険料(税)の調定額は、令和6年度で155,462円でした。令和5年度の147,926円から5.1%増えています。1人当たりでは、令和6年度は107,856円で、令和5年度の100,997円から6.8%増えました。調定額は、実際に払われた額ではなく、払うべき額として決まった額です。介護納付金と後期高齢者支援金の分も含みます。

この数字には、退職した高齢の世帯や所得の低い世帯も含まれます。全加入世帯の平均なので、フリーランスの平均とは違います。また、この額には介護納付金と後期高齢者支援金も含まれています。

市町村国保の1世帯当たりと1人当たりの保険料を令和5年度と令和6年度で比べた表。
国保の保険料の変化

国保の収納率と滞納世帯

令和6年度の国保の収納率は93.99%でした。収納率は、払うべき保険料のうち実際に払われた割合です。保険料を滞納している世帯は、令和7年6月1日現在で全世帯の11.9%(185.2万世帯)で、前の年より0.5ポイント増えました。

国年の最終納付率は85.6%

令和7年度の国民年金の最終納付率(令和5年度分の保険料)は85.6%で、前の年度より1.1ポイント上がりました。最終納付率は、さかのぼって払える期間の分まで含めた納付の割合です。第1号被保険者(任意加入被保険者を含む)は、令和7年度末で1,357万人でした。

本業がフリーランスの人は209万人

本業がフリーランスの人は209万人で、働く人(有業者)の3.1%でした。都道府県別では、東京都が4.2%でした。この人数は、国保の平均の額とは別の統計です。

国保の1世帯当たりの保険料、国年の月額、国年の最終納付率、本業がフリーランスの人数を並べた図。
統計で見る社会保険料

研究で分かっていること:負担の仕組み・滞納・リスクの高い層

国保は応益負担を組み合わせている

三原(2017年)は、日本の医療保険の制度を分析した論考です。被用者保険と市町村国保の間で保険料の差が大きく、市町村国保では低所得者への対策が課題だと整理されています。人の行動を測った研究ではなく、2017年の制度が前提です。

低い貯蓄と国保の滞納には関係があった

四方ほか(2012年)がWeb調査の回答者を対象に調べた研究では、所得の影響は見られなかった一方、貯蓄が少ない場合に滞納の確率が高いという関係がありました。また、高額療養費を知っていることと、「任意加入での納付意思はないが滞納はしていない」という状態が少ないことにも関係がありました。高額療養費は、医療費の自己負担が一定の額を超えた時に、超えた分が払い戻される仕組みです。

この研究はフリーランスに限ったものではありません。要旨には人数や時期の記載がなく、Web調査のため回答者に偏りがあり得ます。相関を見た研究なので、因果までは言えません。

けがや病気のときのリスクが高い層では、高齢・低所得・一人暮らしが重なっていた

唐津(2021年)が全国就業実態パネル調査2019のフリーランス2,068人を対象に調べた研究では、所得と家族の形でフリーランスを7つの群に分けました。社会保険への加入の状況もあわせて見て、けがや病気の時のお金のリスクが高い層では、高齢・低所得・一人暮らしの条件が重なっていると考えられる、と述べています。2019年の一時点の調査で、コロナより前のものです。IT の仕事に限った分析ではなく、因果は言えません。

コロナ危機と自営業の社会保障

仲(2022年)は、「本稿の目的は,コロナ危機に直面した自営業の内実を記述することによって,社会保障制度を再構築するための論点を考察することである」としています。自営業の側から社会保障の制度を考える研究も進められています。

所得別に計算した表:令和8年度・渋谷区・単身

ここでは、渋谷区の令和8年度の料率で、所得ごとの「国保+国年」を計算しました。区分ごとの上限と比べた結果も載せています。

この表の条件 - 渋谷区に住む単身の世帯(加入者1人) - 「所得」は、令和7年の収入から必要経費を引いた額です(基礎控除43万円を引く前の額) - 40歳未満の料率は10.58%(医療7.51+後期2.80+子ども0.27)、均等割は67,073円(47,600+17,600+1,873) - 40〜64歳は介護分を加えます。料率は2.43%、均等割は17,800円です(合計の料率13.01%、均等割84,873円=67,073+17,800) - 式: 国保=(所得−430,000)×料率+均等割。国年=17,920×12=215,040円

所得 国保(40歳未満) 国保+国年(40歳未満) 介護分(40〜64歳で加わる額) 国保+国年(40〜64歳)
300万円 2,570,000×10.58%+67,073=338,979円 338,979+215,040=554,019円 2,570,000×2.43%+17,800=80,251円 554,019+80,251=634,270円
400万円 3,570,000×10.58%+67,073=444,779円 444,779+215,040=659,819円 3,570,000×2.43%+17,800=104,551円 659,819+104,551=764,370円
600万円 5,570,000×10.58%+67,073=656,379円 656,379+215,040=871,419円 5,570,000×2.43%+17,800=153,151円 871,419+153,151=1,024,570円
800万円 7,570,000×10.58%+67,073=867,979円 867,979+215,040=1,083,019円 計算では7,570,000×2.43%+17,800=201,751円。上限の170,000円で止まる 1,083,019+170,000=1,253,019円

(料率・均等割: 渋谷区・令和8年度。上限: 国民健康保険法施行令 第29条の7。国年: 日本年金機構・令和8年度)

上限に届くのはどこからか

所得800万円の行で、上限に届くのは介護分だけです。ほかの区分は、それぞれの上限の内に収まります。

区分(所得800万円) 式 計算の額 上限
医療分 7,570,000×7.51%+47,600 616,107円 670,000円
後期高齢者支援金分 7,570,000×2.80%+17,600 229,560円 260,000円
子ども子育て支援金分 7,570,000×0.27%+1,873 22,312円 30,000円
介護分(40〜64歳) 7,570,000×2.43%+17,800 201,751円 170,000円(上限で止まる)

40〜64歳で所得800万円の人の国保は、867,979+170,000=1,037,979円です。渋谷区の世帯の限度額1,130,000円には届きません。

介護分が上限に届く所得は、(170,000−17,800)÷0.0243+430,000≒6,693,374円で、約669万円です。医療分が上限に届く所得は、(670,000−47,600)÷0.0751+430,000≒8,717,616円で、約872万円です。

表を読むときの注意

この表は単身の例です。家族も国保に入る世帯では、均等割が人数分かかります。18歳になった後の最初の3月31日までの人には、子ども子育て支援金分がかかりません(渋谷区)。

この表には、所得の低い世帯の軽減を入れていません。所得の低い人は、住む自治体のページで軽減の条件を確かめてください。端数の処理は、区の計算方法で確かめてください。

自分の社会保険料を計算する前に確かめる6つの点の一覧。
自分の額を確かめる前に

自分の所得で計算する表

使い方: 自分の令和7年の所得を右の欄に入れて、上から順に確かめます。

手順 式 自分の数字
所得(収入から必要経費を引いた額) 確定申告の額  
基礎控除を引いた額 所得−430,000  
国保(40歳未満の分) 基礎控除を引いた額×10.58%+67,073  
介護分(40〜64歳だけ) 基礎控除を引いた額×2.43%+17,800(170,000円で止まる)  
国年 17,920×12=215,040  
合計 国保+介護分+国年  

式は渋谷区の令和8年度・単身の場合で、国保=(所得−430,000)×料率+均等割です。ほかの自治体に住む人は、料率と均等割をその自治体の額に置き換えます。

例: 所得400万円・35歳なら(4,000,000−430,000)×10.58%+67,073=444,779円で、国年の215,040円を足すと444,779+215,040=659,819円です。

よくある質問:控除・前納・平均との違い・払えない時

払った保険料は、税の計算で引けますか?

引けます。日本年金機構は、「納付した国民年金保険料は、所得税や個人住民税の計算上、全額、社会保険料控除の対象となります」としています。社会保険料控除は、払った社会保険料を所得から差し引いて、税を計算する仕組みです。

確定申告の所得は、いつの国保料に効きますか?

翌年度の保険料に効きます。渋谷区の令和8年度の保険料は、令和7年の収入から必要経費を引き、基礎控除43万円を引いた額で計算されます(渋谷区)。

国民年金を前納すると安くなりますか?

安くなります。前納は、何か月分かの保険料を先にまとめて払う方法です。日本年金機構の前納のページの額は次のとおりです。

前納の方法 払う額 割引額
2年前納(口座振替) 417,150円 17,370円
2年前納(納付書・クレジットカード) 418,510円 16,010円
1年前納(口座振替) 210,530円 4,510円

(日本年金機構・前納のページ)

全国平均の155,462円と、自分の額が違うのはなぜですか?

155,462円は、市町村国保の全加入世帯の平均だからです。退職した高齢の世帯や所得の低い世帯も含まれます。自分の額は、住む自治体の料率と自分の所得で計算してください。

払えない時はどうなりますか?

国保の滞納世帯は、令和7年6月1日現在で全世帯の11.9%でした。四方ほか(2012年)のWeb調査では、低い貯蓄と滞納に関係がありました。また、高額療養費を知っている人では、「任意加入での納付意思はないが滞納はしていない」という状態が少ないという関係がありました。論文は、加入が義務であることで、知識不足による滞納が防がれていると解釈しています(フリーランスに限った研究ではなく、相関なので因果までは言えません)。

保険料を減らす仕組みや払うのを待ってもらう仕組みに当てはまるかは、国保は住む自治体、国民年金は日本年金機構で確かめてください。

次に読む

このサイトで次に調べる候補: フリーランス 源泉徴収 計算 手取り(報酬から源泉徴収と社会保険料を引いた手取りを計算したい人向け)

出典

この記事の数字と事実の出どころは、下の一覧にまとめています。

  1. 国民健康保険法 第76条第1項(e-Gov 法令API). https://laws.e-gov.go.jp/api/2/law_data/333AC0000000192?elm=MainProvision-Article_76&response_format=xml
  2. 国民健康保険法施行令 第29条の7. https://laws.e-gov.go.jp/api/2/law_data/333CO0000000362?elm=MainProvision-Article_29_7&response_format=xml
  3. 厚生労働省保険局長通知(保発0115第9号、令和8年1月15日). https://www.mhlw.go.jp/web/t_doc?dataId=00tc9681&dataType=1&pageNo=1
  4. 国民年金法 第87条第3項(e-Gov 法令API). https://laws.e-gov.go.jp/api/2/law_data/334AC0000000141?elm=MainProvision-Article_87&response_format=xml
  5. 日本年金機構「国民年金保険料」. https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryo.html
  6. 日本年金機構「国民年金保険料の前納」. https://www.nenkin.go.jp/service/kokunen/hokenryo/zenno.html
  7. 渋谷区「令和8年度国民健康保険料の保険料率などが決まりました」. https://www.city.shibuya.tokyo.jp/kurashi/kokuho/kenkohokenryo/kokuho_ritu2026.html
  8. 厚生労働省保険局国民健康保険課『令和6年度国民健康保険(市町村国保)の財政状況について』2026年9月9日(参考1(2)、出所: 国民健康保険事業年報). https://www.mhlw.go.jp/content/12400000/001744658.pdf
  9. 厚生労働省年金局『令和7年度の国民年金の加入・保険料納付状況』令和7年度. https://www.mhlw.go.jp/content/12512000/001724582.pdf
  10. 総務省統計局『令和4年就業構造基本調査』2022年. https://www.stat.go.jp/data/shugyou/2022/pdf/kgaiyou.pdf
  11. 三原岳(2017)「日本の医療保険における保険料賦課の現状と課題」社会政策 9(2). https://doi.org/10.24533/spls.9.2_53
  12. 四方理人・田中聡一郎・大津唯(2012)「国民健康保険料の滞納の分析」医療経済研究 23(2). https://doi.org/10.24742/jhep.2011.09
  13. 唐津周平(2021)「フリーランスの家族形態と生活リスク―全国就業実態パネル調査を用いた潜在クラス分析―」経済社会学会年報 43. https://doi.org/10.15081/soes.43.0_127
  14. 仲修平(2022)「自営業からみる社会保障制度の現在と未来」社会政策 13(3). https://doi.org/10.24533/spls.13.3_28

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「ITフリーランスの案件ノート」の記事をすべて見る(5 本)→

スポンサーリンク