FP相談料の相場だけ見ると見落とす補助:相談料の8割(1時間8,000円まで)を補うクーポン、2025年度の配布は800件
この記事の要点
- FP相談料の
相場は 相手ごとに 違い、 1つに 決まりません。 そのかわり、 1時間1万円の 相談なら、 金融経済教育推進機構 (J-FLEC)の クーポンで 自己負担は 2,000円です。 - 対象は、
有料の 個別相談を 初めて 使う 個人です。 補助は 相談料の 8割 (1時間8,000円まで ・3時間で 24,000円まで)。 2025年度に 配られたのは 800件でした。 - 申し込みは、
J-FLEC 認定アドバイザーの 検索ページで 相談先を 選んでからです。
この記事の目次(8)
FP相談料は「料金表の額−補助」で自分の負担が決まる
自分が
1時間の
無料と
| 無料の |
有料の |
|
|---|---|---|
| 自分が |
0円 | 料金表の |
| 相手の |
保険会社から |
相談した |
| 補助 | なし | 相談料の |
無料の
補助を使える人は「有料の個別相談が初めての個人」
クーポンの
- 対象: 有料の
個別相談を 初めて 使う 個人 - 相手: J-FLEC 認定アドバイザー
(J-FLEC が 認めた、 お金の 相談の 専門家) - 補助: 相談料の
8割 (1時間8,000円まで ・3時間で 24,000円まで)
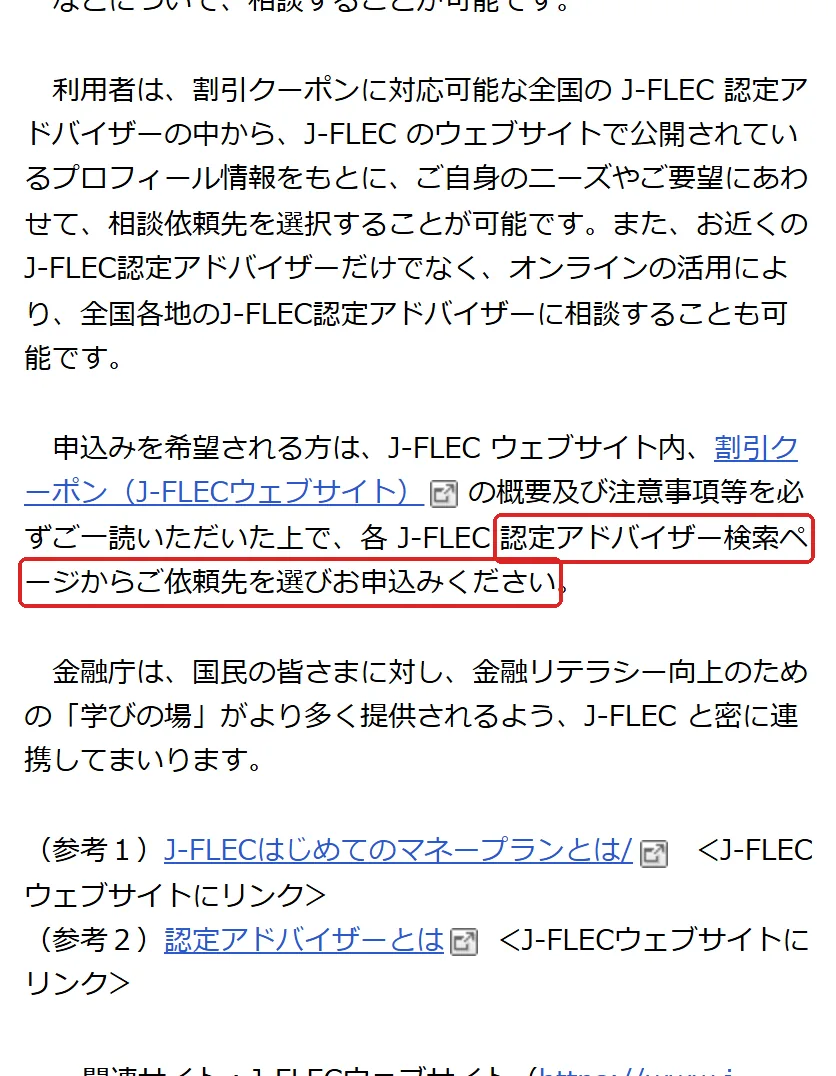
申し込み方は、
- J-FLEC の
サイトで、 割引クーポンの 概要と 注意事項を 読む - J-FLEC 認定アドバイザーの
検索ページで、 プロフィールを 見て 相談先を 選ぶ - 選んだ
アドバイザーに 申し込む (オンラインなら、 遠くの アドバイザーにも 相談できる)
相談できる
J-FLEC の
自分の相談料で自己負担を計算する表
自分の
| 1時間の |
時間 | 補助 | 自己負担 |
|---|---|---|---|
| 5,000円 | 1時間 | 4,000円 | 1,000円 |
| 1万円 | 1時間 | 8,000円 | 2,000円 |
| 1.5万円 | 1時間 | 8,000円 |
7,000円 |
| 1万円 | 3時間 | 24,000円 |
6,000円 |
- 1時間ごとの
補助=相談料×0.8 と 8,000円 の 小さい 方 (3時間まで ・合計の 上限は 24,000円) - 自己負担=相談料の
合計−補助の 合計 - ※表の
相談料は 計算の 例で、 相場の 数字ではありません。
払う
クーポンを
よくある質問
税金の個別の相談は FP にできる?
相手が
控除の
手数料で成り立つ形のほかに、無料で FP に相談できる場はありますか
日本 FP 協会は、
参考:相談する人はまだ少ない(統計)
保険に
- 入る
ときに 「特に 比較は しなかった」 : 69.7% (前回67.7%) - 世帯で
年に 払う 生命保険の 保険料の 平均: 35.3万円 (前回37.1万円)。 1時間1万円の 相談料は、 この 約2.8%です - 入った
経路が 「生命保険会社の 営業職員」 : 56.7% - 入った
経路が 「保険代理店の 窓口や 営業職員」 : 15.7%
数字は、
お金の
次に読む
自己負担が
払っている
この
研究と法律の決まり(参考)
自己負担の
保険を勧める側の決まり(押すと開く)
保険業法は、
金融庁の
- 体制の
整備 - 商品の
比べ方や 勧め方 - 手数料の
開示
研究で分かっていること:料金の形と手数料のゆがみ(押すと開く)
阿萬ほか
Anagol ほか
研究の
阿萬ほか
- 分かった
こと : 成功報酬型の 料金・安定運用重視・金融機関所属の アドバイザーを 選ぶ 傾向が あった (関係を 見ただけで、 原因かは 分からない)。 2022年3月の ウェブの アンケートで、 日本の 20〜79歳の 投資経験者3,356人に、 選択肢を 比べて 選んで もらう形で 調べた - 限界: 投資経験者だけが
対象で、 調査会社の モニターなので 偏りが ありうる。 時間 あたりの 料金は 聞いていない
Anagol ほか
- 分かった
こと : 客を 装った 調査と 自然実験 (制度の 変わり目を 使って 前後を 比べる 方法) で、 手数料の 高い、 客に 合わない 商品を 多く 勧めた。 知識の 無い客の 思い込みが 間違っていても 合わせた。 ある 商品だけ手数料の 開示を 義務づけると、 開示の 要らない 手数料の 高い 商品を 勧めるようになった (関係を 見ただけで、 原因かは 分からない)。 インドの 生命保険の 販売員が 対象 - 限界: インドの
市場の 結果で、 人数と 時期は 要旨に 書かれていない。 読んだのは 要旨だけ
出典
この
- 阿萬弘行・宍倉学・
春日教測 (2024) 「資産運用への ファイナンシャル・アドバイスに 対する 個人の 選好分析」 経済政策ジャーナル 20(2), pp.1–21. https://www.jstage.jst.go.jp/article/jeps/20/2/20_1/_article/-char/ja - Anagol, S., Cole, S., Sarkar, S.
(2017) "Understanding the Advice of Commissions-Motivated Agents: Evidence from the Indian Life Insurance Market" Review of Economics and Statistics 99(1), pp.1–15. https://ideas.repec.org/a/tpr/restat/v99y2017i1p1-15.html - 金融広報中央委員会『金融リテラシー調査』2022年. https://www.shiruporuto.jp/public/data/survey/literacy_chosa/2022/pdf/22literacyr.pdf
- 生命保険文化センター『生命保険に
関する 全国実態調査』2024年度. https://jili.or.jp/files/research/zenkokujittai/pdf/r6/2024honshiall.pdf - J-FLEC
「活動状況」 (消費者委員会 資料1-4・2026年7月24日) . https://www.cao.go.jp/consumer/iinkai/2026/496/doc/20260724_shiryou1-4.pdf - 日本FP協会 ニュースリリース
(2024年7月10日) . https://kyodonewsprwire.jp/prwfile/release/M103734/202407083252/_prw_PR1fl_0E0i9QsC.pdf - 金融庁
「金融経済教育推進機構 (J-FLEC)に おける 「J-FLECはじめての マネープラン」割引クーポンの 申込受付開始に ついて」. https://www.fsa.go.jp/news/r6/sonota/20241126-3/20241126-3.html - 税理士法. https://laws.e-gov.go.jp/law/326AC1000000237
- 保険業法. https://laws.e-gov.go.jp/law/407AC0000000105
- 金融庁 金融研究センター
「主要国に おける 大規模な 乗合代理店に 関する 制度の 現状」 . https://www.fsa.go.jp/frtc/kenkyu/project/2023project-11.pdf
この
 生命保険の