生命保険料控除の計算ツール2025:出るのは控除額、1年を通じて勤め年末調整を受けた給与所得者の約68%が控除
この記事の要点
- 2025年
(令和7年分)の 生命保険料控除を 計算ツールで 出すと、 出てくるのは 「控除額」です。 新契約の 所得税では、 1区分4万円・合計12万円が 上限です。 - 実際に
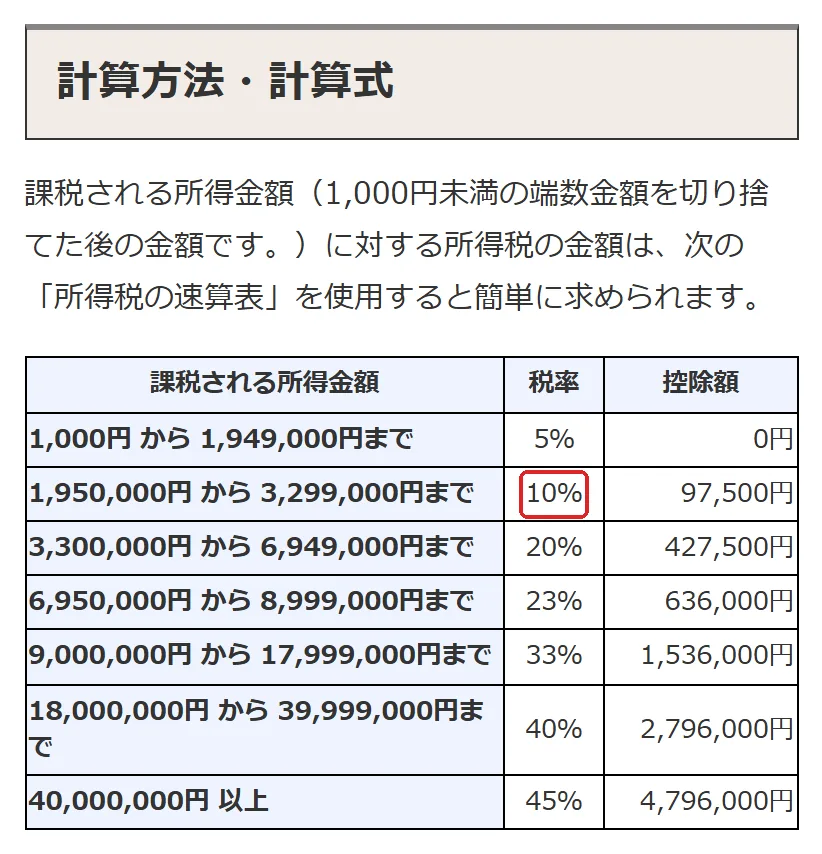
減る 税額は 「控除額 × 税率」で 別に 出します。 所得税の 税率は 5〜45% (国税庁 No.2260)、 住民税の 所得割は 10% (総務省)で、 住民税の 控除の 上限は 合計7万円です。 - 所得税の
生命保険料控除の 上限は 合計12万円なのに、 令和7年分に、 1年を 通じて 勤め年末調整で 控除を 受けた 給与所得者の 一人 当たりの 控除額は、 その 約55% (65,853円 ÷ 120,000円 ≒ 0.55)しか ありません。 - 令和7年分に、
1年を 通じて 勤め年末調整を 受けた 給与所得者の うち、 控除を 受けた 人は 約68.3%、 一人 当たりの 控除額は 約6.6万円でした (国税庁『民間給与実態統計調査』令和7年分 第17表からの 計算)。
この記事の目次(11)
生命保険の
結論:ツールの数字は控除額、減る税額は税率をかけて出す
国税庁の
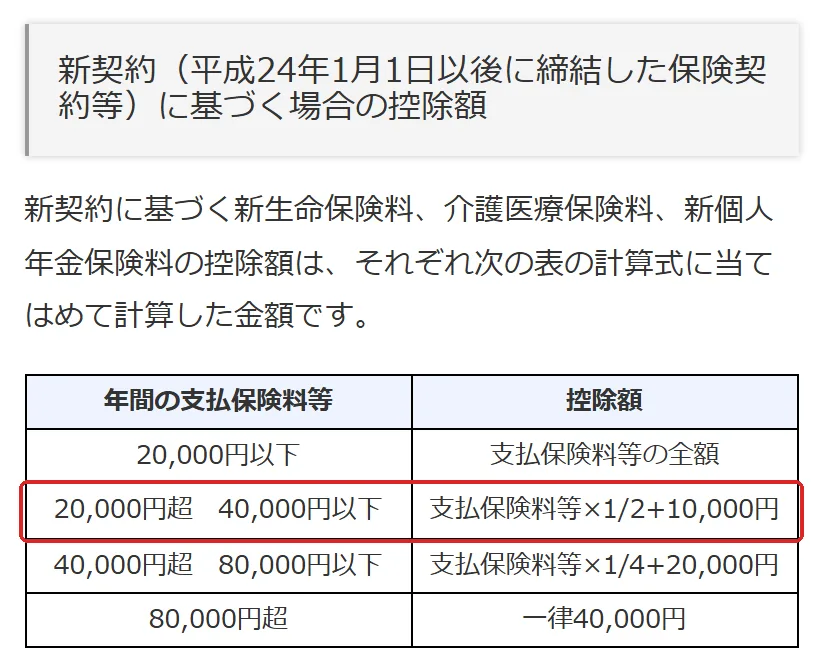
2012年以後に
実際に
仕組み:3つの区分と、新契約・旧契約の境目
生命保険料控除は
使う式は、
式に
計算式の表:所得税(新契約・旧契約)と住民税(新契約)
下の
| 契約と |
支払保険料等 |
控除額 |
|---|---|---|
| 新契約・所得税 | 20,000円以下 | 全額 |
| 新契約・所得税 | 20,000円超 40,000円以下 | 支払保険料等 × 1/2 + 10,000円 |
| 新契約・所得税 | 40,000円超 80,000円以下 | 支払保険料等 × 1/4 + 20,000円 |
| 新契約・所得税 | 80,000円超 | 一律 40,000円 |
| 旧契約・所得税 | 25,000円以下 | 全額 |
| 旧契約・所得税 | 25,000円超 50,000円以下 | 支払保険料等 × 1/2 + 12,500円 |
| 旧契約・所得税 | 50,000円超 100,000円以下 | 支払保険料等 × 1/4 + 25,000円 |
| 旧契約・所得税 | 100,000円超 | 一律 50,000円 |
| 新契約・住民税 | 12,000円以下 | 全額 |
| 新契約・住民税 | 12,000円超 32,000円以下 | 12,000円 + |
| 新契約・住民税 | 32,000円超 56,000円以下 | 22,000円 + |
| 新契約・住民税 | 56,000円超 | 一律 28,000円 |
所得税は、
データで見る:令和7年分、1年を通じて勤め年末調整を受けた給与所得者の約68%が控除を受けた
国税庁『民間給与実態統計調査』の
割合に
控除の
区分別の
控除を
研究で分かっていること:控除の評価は分かれている
宮崎
同じ
堀・宮崎
2本とも、
保険料ごとの控除額と減る税額の計算表
表の
| 払った |
所得税の |
住民税の |
所得税が |
住民税が |
|---|---|---|---|---|
| 2万円 | 20,000円 | 16,000円 | 1,000 / 2,000 / 4,000 / 4,600円 | 1,600円 |
| 4万円 | 30,000円 | 24,000円 | 1,500 / 3,000 / 6,000 / 6,900円 | 2,400円 |
| 6万円 | 35,000円 | 28,000円 | 1,750 / 3,500 / 7,000 / 8,050円 | 2,800円 |
| 8万円 | 40,000円 | 28,000円 | 2,000 / 4,000 / 8,000 / 9,200円 | 2,800円 |
| 10万円 | 40,000円 | 28,000円 | 2,000 / 4,000 / 8,000 / 9,200円 | 2,800円 |
式は
1区分で
ツールに入れる前と後に確かめること
国税庁の
自分の額で計算する表
使い方: 自分の
| 段 | 出し方 | 自分の |
|---|---|---|
| 1区分の |
払った |
|
| 所得税の |
新契約の |
|
| 自分の |
5%・10%・20%・23% など | |
| 所得税が |
所得税の |
|
| 住民税の |
住民税の |
|
| 住民税が |
住民税の |
式: 減る
例: 新契約の
よくある質問
住民税の
年8万円払うと、
旧契約の
2026年から
保険期間が
次に読む
この
出典
この
- 国税庁 タックスアンサー No.1140 生命保険料控除. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 国税庁 タックスアンサー No.2260 所得税の
税率. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm - 所得税法 第76条. https://laws.e-gov.go.jp/api/1/articles;lawId=340AC0000000033;article=76
- 地方税法 第314条の
2. https://laws.e-gov.go.jp/api/1/articles;lawId=325AC0000000226;article=314_2 - 租税特別措置法 第41条の
15の 5. https://laws.e-gov.go.jp/api/1/articles;lawId=332AC0000000026;article=41_15_5 - 総務省
「個人住民税」 . https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html - 国税庁『民間給与実態統計調査』令和7年分 第17表. https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2025/excel/2025_17.xlsx
- 宮崎裕士
(2020) 「わが 国所得税法に おける 生命保険料控除の 望ましい 在り方 ―リスクと 生命保険信託を 中心と して ―」 生命保険論集 第212号. https://doi.org/10.51107/jilijournal.2020.212_133 - 堀治彦・宮崎裕士
(2022) 「「個人年金保険料控除制度改正」に かかる 試論 ―退職所得控除の 今日的意義を 交えて ―」 生命保険論集 第221号. https://doi.org/10.51107/jilijournal.2022.221_255 - 大野太郎
(2023) 「マイクロシミュレーションの 展開と 個人所得課税の 負担構造」フィナンシャル・レビュー 151巻. https://doi.org/10.57520/prifr.151.0_53 - 国税庁 タックスアンサー No.2662 年末調整の
しかた . https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2662.htm
この
 FP相談料の
 生命保険の