請求書の後払い・立替ナビ請求書をカードで後払い。手数料を先に確かめる

請求書の支払い期限の書き方、フリーランス法の違反の類型の41.6%は期日の支払い違反
請求書の支払い期限の書き方、フリーランス法の違反の類型の41.6%は期日の支払い違反
2026-10-20 公開・2026-10-21 更新

この記事の要点

  • 請求書の支払い期限の書き方は、「○年○月○日」のように具体的な日で書くのが基本です。取引先と期限を決めていない時は、相手が遅れの責任を負うのは、請求を受けた時からになります。
  • 期限を過ぎた分の損害金は、約定(当事者どうしの取り決め)が無ければ年3%です。取適法やフリーランス法に当たる取引では、支払期日は受け取った日から60日以内に決めることになっています。
  • フリーランス法の措置を違反の類型別に並べると、期日の支払いの違反(41.6%)は、取引条件の明示義務違反(41.3%)や買いたたき(9.2%)より多く、類型の中で最も多かったのは、調べて分かった意外な点です。
  • 期日どおりに払われない例は少なくありません。公正取引委員会のフリーランス法の措置(勧告10件・指導1,542件)を違反の類型別に数えると、合計2,727件のうち1,135件(41.6%)が期日の支払いの違反でした(令和7年度)。下請法の改善指導では、支払遅延が189件ありました。
この記事の目次(9)
  1. 結論: 支払い期限は「○年○月○日」と日付で書く
  2. 言葉の意味: 「期限」「遅滞」「法定利率」「みなす支払期日」
  3. データで見る: 期日どおりに払われない取引の件数
  4. 研究で分かっていること: 支払期限は企業どうしの信用
  5. よそに無い物: 民法の表と計算、2つの法律の比較、表5の割合
  6. 自分の額で計算する表
  7. よくある質問
  8. 次に読む
  9. 出典

立替払いを申し込む前に手元のカードで確かめる点をまとめた記事: 請求書の立替払いを申し込む前に、手元のカードで確かめる5つのこと

結論: 支払い期限は「○年○月○日」と日付で書く

請求書の支払い期限は、「2026年11月30日」のように具体的な日で書きます。取引先と期限を決めていない時は、相手が遅れの責任を負うのは、請求を受けた時からになります。遅れた分は、約定が無ければ年3%で請求できます。

民法は一般の決まりです。取適法に当たる取引では、遅延利息を法律が別に定めています。一方、60日の上限は、取引が取適法やフリーランス法に当たる時だけのものです。当たる時は、受け取った日から60日以内で支払期日を決めることになっています。

公正取引委員会の取適法の「よくある質問」Q67 は、「「支払期日」は具体的な日が特定できるよう定める必要がある」としています。「○月○日まで」「納品後○日以内」という決め方は、「具体的な日が特定できないため認められない」とされています。ただしこれは、取適法の取引で発注する側が支払期日を決める時の話で、請求書を出す側の書き方の決まりではありません。

言葉の意味: 「期限」「遅滞」「法定利率」「みなす支払期日」

確定期限と遅滞 確定期限とは、「11月30日」のように日が決まっている期限のことです。遅滞とは、払うべき時を過ぎても払っていない状態をいいます。民法412条1項は「確定期限があるときは、債務者は、その期限の到来した時から遅滞の責任を負う」と定めています。

期限を決めなかった時 民法412条3項は「期限を定めなかったときは、債務者は、履行の請求を受けた時から遅滞の責任を負う」と定めています。履行の請求とは、相手に「払ってください」と求めることです。取引先と期限を決めていない時は、遅れがいつから始まるかを、請求した時を基準に考えることになります。

法定利率と約定利率 法定利率とは、取り決めが無い時に使う、法律で決まった利率です。民法404条2項は「法定利率は、年三パーセントとする」と定めています。民法419条1項によれば、遅れた時の損害賠償の額はこの法定利率で決まります。ただし「約定利率が法定利率を超えるときは、約定利率による」とされています。

みなす支払期日 「みなす」とは、実際の取り決めとは関係なく、法律がその日を支払期日として扱うことです。取適法3条2項とフリーランス法4条2項は、支払期日を決めなかった時や60日を超えて決めた時の扱いを定めています。原文は、下の「よそに無い物」の表Bにそのまま載せています。

取適法は、「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」の略です(2026年1月1日に施行された改正後の条文)。フリーランス法は、「特定受託事業者に係る取引の適正化等に関する法律」の略です。

インボイスに書く事項 インボイス(適格請求書)とは、消費税の仕入税額控除に使う、決まった事項を書いた請求書です。消費税法57条の4第1項が定める書く事項は、次の6つです。

  1. 登録番号など
  2. 年月日
  3. 内容
  4. 税率ごとの合計額と適用税率
  5. 消費税額等
  6. 受け取る事業者の氏名又は名称

この6つの中に支払期限は入っていません。期限は、インボイスの事項とは別に、取引先と決めて書くものです。

背景: 支払期限は企業どうしの信用 代金をあとで払うことを取引先どうしで認め合うことを、企業間信用といいます。請求書の支払い期限は、売る側が買う側にどれだけの期間の信用を与えるかを決めるものです。内田(2011年)は、この企業間信用の研究をまとめています(下の「研究で分かっていること」を見てください)。

データで見る: 期日どおりに払われない取引の件数

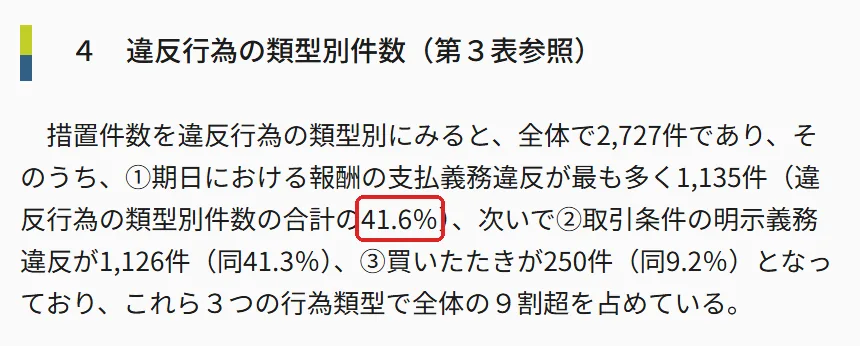
フリーランス法: 措置の4割強が期日の支払いの違反 公正取引委員会によると、令和7年度のフリーランス法の勧告は10件、指導は1,542件でした。措置を違反の類型別に見ると、全体2,727件のうち、期日における報酬の支払義務違反が1,135件(41.6%)で最も多くなっています。次いで、取引条件の明示義務違反が1,126件(41.3%)、買いたたきが250件(9.2%)でした。

公正取引委員会『令和7年度におけるフリーランス・事業者間取引適正化等法第2章の運用状況及びフリーランスに係る取引の適正化に向けた取組』令和7の「4 違反行為の類型別件数(第3表参照)」の切り抜き。41.6の所を赤い枠で囲んでいます。
出典: 公正取引委員会『令和7年度におけるフリーランス・事業者間取引適正化等法第2章の運用状況及びフリーランスに係る取引の適正化に向けた取組』令和7(2026-10-21 撮影)
令和7年度のフリーランス法の措置2,727件のうち、期日の支払い違反が1,135件、取引条件の明示違反が1,126件、買いたたきが250件だったことを示す図
フリーランス法の措置の類型

下請法: 改善指導の支払遅延は189件 中小企業庁が立入検査を行った事業者は、令和6年度に703者でした。改善指導の対象になった支払遅延は、令和5年度の218件から令和6年度は189件でした。支払期日を決めていなかった「支払期日未定」は104件から71件、「書面不備・未交付」は582件から541件でした。

同じ報告は、「支払遅延が189件、下請代金の減額が139件、買いたたきが106件認められ」、「この3類型で禁止行為違反の87%を占めている」としています。

取適法: 勧告39件・指導8,261件 公正取引委員会によると、令和7年度の取適法の勧告は39件、指導は8,261件でした。「総額25億5698万円相当の原状回復が行われた」とされています。原状回復とは、払われなかった代金などを相手に返させることです。

研究で分かっていること: 支払期限は企業どうしの信用

ここで紹介する研究は、どれも「請求書の期限の書き方」そのものを調べたものではありません。支払期限の背景にある、企業間信用と代金の回収についての研究です。どの研究も、読めたのは要旨だけです。

研究のまとめ 内田(2011年)は、企業間信用に関する分析を「包括的・網羅的に展望すること」を目的にした論文です。企業間信用の実態、使われる理由、取引条件について、理論と実証の研究を紹介しています。要旨では、これまでの研究を展望する論文とされています。

回収できない売掛金 売掛債権とは、売った代金のうち、まだ受け取っていない分のことです。井上ほか(2005年)は企業を対象に調べた研究で、「多くの企業において売掛債権の回収不能が生じている」と報告しています。2005年と古く、要旨には調べた企業の数や時期が書かれていません。

取引が長いほど企業間信用が使われる 内田・植杉・布袋(2010年)が、2008年2月のアンケートで得た日本企業のデータで調べた研究では、取引関係が長いほど企業間信用、特に手形が使われるという関係がありました。手形は、原文では長期の企業間信用とされています。1時点の調査なので、原因と結果までは言えません。また、査読誌ではなく、経済産業研究所(RIETI)のディスカッションペーパーです。

支払いを延ばした企業についての 2 つの研究 鶴田・内田(2013年)がリーマンショック後の企業アンケートで調べた研究では、支払いを延ばすなどの金融的対策を取った企業は、企業間信用を増やしているという関係がありました。企業が助かったかどうかは、要旨には書かれていません。実物的対策を取った企業は、企業間信用を減らしていました。要旨には調べた企業の数が書かれていない、RIETIのディスカッションペーパーです。

一方、鶴田・内田(2021年)が中小企業への2回のアンケートで調べた研究では、支払いを猶予した企業でも、仕入額の減少が避けられていたという結果は得られませんでした。著者は、企業間信用は負のショックを吸収する役割を果たしていない、と書いています。こちらも、要旨には調べた企業の数が書かれていない、RIETIのディスカッションペーパーです。

よそに無い物: 民法の表と計算、2つの法律の比較、表5の割合

表A: 民法で見る「期限を決めなかったら」「遅れたら」

場面 条文 原文の要旨
期限を決めた(確定期限) 民法412条1項 期限の到来した時から遅滞の責任を負う
期限を決めなかった 民法412条3項 履行の請求を受けた時から遅滞の責任を負う
遅れた時の損害賠償 民法419条1項・404条2項 法定利率の年3%。約定利率の方が高い時は約定利率

計算の例(条件: 請求額100,000円・期限から30日遅れ・利率の約定なし・1年を365日として日割り)

項目 数字
請求額 100,000円
利率 年3%(民法404条2項)
遅れた日数 30日
式 100,000 × 3% × 30 ÷ 365 = 246.575…
合計 246円(1円未満切り捨て)

日割りの計算方法と端数の扱いは、例として置いたものです。

期限を決めた時(確定期限)・決めなかった時の遅れの始まりと、遅れた時の年3%、10万円が30日遅れた時の計算の例246円を並べた図
民法で見る期限と遅れ

表B: 支払期日を決めなかった時・60日を超えて決めた時に「みなす日」

場面 取適法3条2項 フリーランス法4条2項
支払期日を決めなかった時 「委託事業者が中小受託事業者の給付を受領した日」 「特定業務委託事業者が特定受託事業者の給付を受領した日」
60日の決まりに違反して決めた時 「給付を受領した日から起算して六十日を経過した日の前日」 「給付を受領した日から起算して六十日を経過する日」

2つの法律で、条文の言い方が違います。日の数え方は、それぞれの原文を確かめてください。

表C: 中小企業庁の表5から計算した割合

条件: 改善指導の対象になった件数(中小企業庁『令和6年度における下請代金支払遅延等防止法に基づく取組』表5)から計算。

割合 令和5年度 令和6年度
実体規定違反のうち支払遅延 218 ÷ 583 = 37.4% 189 ÷ 497 = 38.0%
手続規定違反のうち支払期日未定 104 ÷ 897 = 11.6% 71 ÷ 824 = 8.6%

実体規定違反とは、代金の支払遅延や減額など、してはいけない行いの違反です。手続規定違反とは、書面の交付など、決められた手続きの違反です。令和6年度は、実体規定違反のおよそ4割近くが支払遅延でした。

下請法の改善指導で、支払遅延・支払期日未定・書面不備の件数と割合を令和5年度と令和6年度で比べた図
表5の件数と割合

行政が違反とした締め・起算の実例 中小企業庁の報告には、締めと起算の組み方で60日を超えた例が載っています。

  • 「毎月15日締め翌月10日起算80日後を支払日とする期日現金払いの支払制度の下、下請事業者からの給付を受領した日から60日を経過した日で代金が支払われていた。」
  • 「下請代金の支払条件を、毎月月末締め翌月20日起算130日後支払いとしていた。」
  • 情報サービス業の例では、検収日によって支払日を分ける決まりがありました。それなのに、1日〜20日に受け取った分も翌々月20日に支払っていました。

締めの日・起算の日・何日後を重ねると、受け取った日からの日数は長くなります。取引が取適法やフリーランス法に当たる時は、受け取った日から数えて確かめます。

請求書に支払い期限を書く前に確かめる5つの点を並べた図
期限を書く前の確認

自分の額で計算する表

使い方: 自分の請求額と遅れた日数を右の欄に入れて、上から順に確かめます。

項目 記事の例 自分の数字
請求額 100,000円  
利率 年3%(約定が無い時。約定利率の方が高い時は約定利率)  
遅れた日数(期限を決めていない時は、請求を受けた時から数える) 30日  
式で出した額 246.575…円  
遅延損害金(1円未満切り捨て) 246円  

式: 請求額 × 利率 × 遅れた日数 ÷ 365(1年を365日として日割り)

例: 請求額100,000円が30日遅れたなら、100,000 × 3% × 30 ÷ 365 = 246.575… で、1円未満を切り捨てて246円です。

よくある質問

取引先と期限を決めていない時は、いつから遅れになる? 相手が履行の請求を受けた時からです。日の決まった期限(確定期限)を決めてあれば、その期限が来た時から遅れになります。

「月末締め翌月末払い」のような決め方に、法令の上限はある? 取適法・フリーランス法に当たる取引では、受け取った日から60日以内で、できる限り短い期間内に決めることになっています。締めと起算の組み方で60日を超え、行政に違反とされた実例があります。

インボイス(適格請求書)で、支払期限は書く事項に入っている? 入っていません。書く事項は、登録番号・年月日・内容・税率ごとの合計額と適用税率・消費税額等・受け取る事業者の氏名又は名称の6つです。

期限に払えない・資金繰りが合わない時は? 支払う側には、請求書の代金をクレジットカードで払う「カード払い」や、別の会社が先に払う「立替払い」という方法があります。手数料がかかるので、その分を含めて考えます。手数料の分かれ目と、申し込む前のカードの確認は、「次に読む」の2本で扱っています。

次に読む

このサイトで次に調べる候補: 請求書 支払い期限 記載方法 注意点(請求書に支払期限を書く前に、気をつける点を確かめたい人向け)

出典

この記事の数字と事実の出どころは、下の一覧にまとめています。

  1. 内田浩史(2011)「企業間信用の機能」『現代ファイナンス』29巻 pp.3-48. https://www.jstage.jst.go.jp/article/gendaifinance/29/0/29_3/_article/-char/ja
  2. 井上博進・後藤時政・富田八郎・金澤健(2005)「売掛債権管理と回収の研究」『日本経営診断学会論集』5巻 pp.270-282. https://www.jstage.jst.go.jp/article/jmda2001/5/0/5_0_270/_article/-char/ja
  3. 内田浩史・植杉威一郎・布袋正樹(2010)「返済の強制と情報優位:企業間信用の決定要因に関する実証分析」RIETI DP 10-E-041. https://www.rieti.go.jp/jp/publications/summary/10080005.html
  4. 鶴田大輔・内田浩史(2013)「実体取引と企業間信用」RIETI DP 13-E-037. https://www.rieti.go.jp/jp/publications/summary/13050001.html
  5. 鶴田大輔・内田浩史(2021)「企業間信用は企業にとってのショック緩衝材か」RIETI DP 21-E-089. https://www.rieti.go.jp/jp/publications/summary/21110002.html
  6. 中小企業庁『令和6年度における下請代金支払遅延等防止法に基づく取組』令和6年度. https://www.chusho.meti.go.jp/keiei/torihiki/daikin/r6_jisseki-gaiyou.pdf
  7. 公正取引委員会『令和7年度におけるフリーランス・事業者間取引適正化等法第2章の運用状況及びフリーランスに係る取引の適正化に向けた取組』令和7年度. https://www.jftc.go.jp/houdou/pressrelease/2026/jun/260610_FL.html
  8. 公正取引委員会『令和7年度における取適法の運用状況及び中小事業者等の取引適正化に向けた取組』令和7年度. https://www.jftc.go.jp/houdou/pressrelease/2026/jun/260610.html
  9. 民法 第412条(e-Gov 法令API). https://laws.e-gov.go.jp/api/1/articles;lawId=129AC0000000089;article=412
  10. 民法 第404条2項(e-Gov 法令API). https://laws.e-gov.go.jp/api/1/articles;lawId=129AC0000000089;article=404 ・第419条1項(e-Gov 法令API). https://laws.e-gov.go.jp/api/1/articles;lawId=129AC0000000089;article=419
  11. 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律 第3条(e-Gov 法令API). https://laws.e-gov.go.jp/api/1/articles;lawId=331AC0000000120;article=3
  12. 特定受託事業者に係る取引の適正化等に関する法律 第4条(e-Gov 法令API). https://laws.e-gov.go.jp/api/1/articles;lawId=505AC0000000025;article=4
  13. 消費税法 第57条の4第1項(e-Gov 法令API). https://laws.e-gov.go.jp/api/1/articles;lawId=363AC0000000108;article=57_4
  14. 公正取引委員会「よくある質問コーナー(取適法)」. https://www.jftc.go.jp/toriteki/toriteki_qa.html

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「請求書の後払い・立替ナビ」の記事をすべて見る(4 本)→

スポンサーリンク