ハイクラス・外資の転職ノートハイクラス・外資の転職エージェントを、登録の前に比べる

外資系の年収3000万を国税庁の表で見る 2,500万円超は0.38%
外資系の年収3000万を国税庁の表で見る 2,500万円超は0.38%
2026-10-20 公開・2026-10-21 更新

この記事の要点

  • 外資系で年収3000万の人の数は、国の統計の表に区分がありません。いちばん近い「2,500万円超」は196,243人で、1年を通じて勤めた給与所得者の0.380%(約263人に1人)です。この表には外資系と日系の区別がありません。
  • 日本の事業所と労働者のデータを使った研究では、事業所や労働者の特性を考慮しても、外資系の賃金は輸出も海外投資もしていない日本企業より21〜31%高いという関係がありました。賃金の高い層ほど差が大きい傾向でした(田中 2022 年・観察研究)。
  • 令和6年分の国税庁の表で、業種の中で2,500万円超が占める割合は金融・保険が0.748%で医療・福祉の0.531%より高いのに、2,500万円超の人数の中では金融・保険が5.4%しかなく、医療・福祉が23.6%なのは、公式の表を並べると見える意外な点です。この表には外資系と日系の区別がありません。
  • 給与が3,000万円なら確定申告が要ります。2,000万円を超えるためです。基礎控除は0円になり、ほかの控除を0円と置いたときの所得税だけの目安は842.4万円です。
この記事の目次(9)
  1. 結論:年収3000万は公的な表のどこにあるか
  2. 「年収」と「給与」の違いと、外資系の賃金の決まり方
  3. データで見る:2,500万円超の人数・年齢・業種
  4. 研究で分かっていること:外資系の賃金はなぜ高く見えるのか
  5. 自前の計算:公的な表で見た位置・所得税の3段・申し込む前の確認表
  6. 自分の給与で計算する表
  7. よくある質問
  8. 次に読む
  9. 出典

求人が2つの窓口から重なって届いたときの整理の仕方: 同じ求人が2つのエージェントから届いたときに使う「1求人1行」の応募台帳の作り方

結論:年収3000万は公的な表のどこにあるか

国税庁の給与の統計には、3,000万円で区切った区分がありません。いちばん上の区分は「2,500万円超」で、3,000万円以上だけの人数は表から出せません。

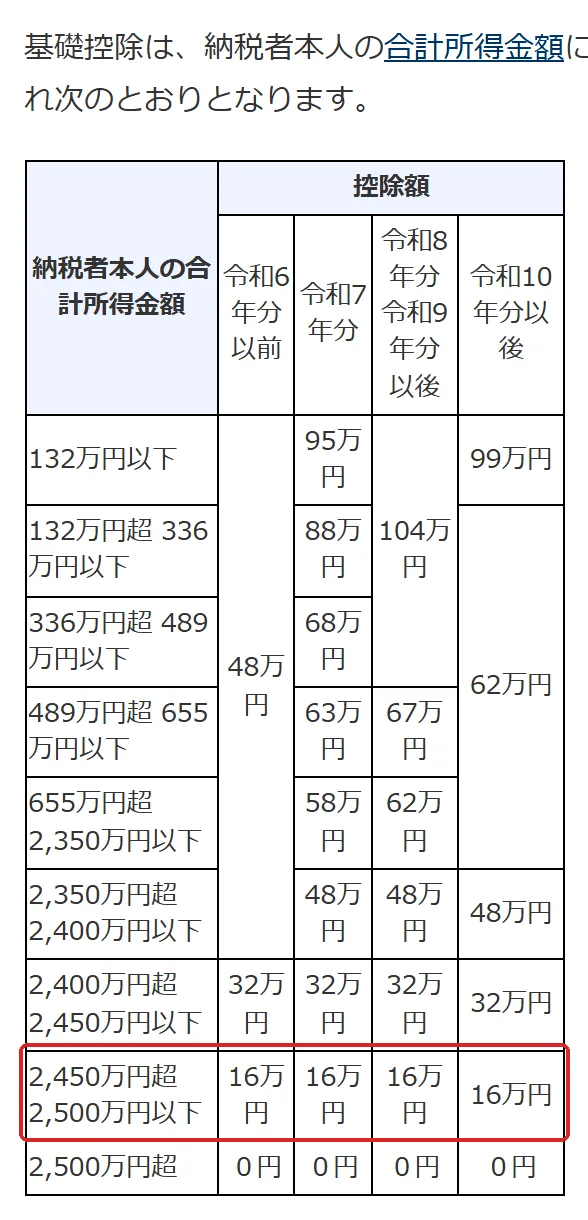
国税庁 タックスアンサー No.1199 基礎控除の「基礎控除は、納税者本人の合計所得金額に応じてそれぞれ次のとおりとなります。」の切り抜き。2,450万円超2,500万円以下の2,500万の所を赤い枠で囲んでいます。
出典: 国税庁 タックスアンサー No.1199 基礎控除(2026-10-21 撮影)

2,500万円超は196,243人で、1年を通じて勤めた給与所得者全体(51,630,594人)の0.380%、約263人に1人です。この割合は外資系と日系を合わせた全員の中の割合で、外資系の中の割合ではありません。この層の平均年齢は56.2歳、平均勤続年数は20.9年です。

外資系の賃金が日系より高いことは、研究では「関係があった」という段階です。外資系に移れば年収が上がる、という因果までは示されていません。

令和7年分の国税庁の表で、給与2,500万円超は196,243人、全体の0.380%、平均年齢56.2歳、平均勤続20.9年であることを示す図。
給与2,500万円超の人

「年収」と「給与」の違いと、外資系の賃金の決まり方

国税庁の表の「給与」は、1年を通じて勤務した給与所得者の給料・手当と賞与を合わせた額です。この記事では、表の「給与」を年収の目安として読みます。

外資系の賃金の決まり方については、会社の人事制度を比べた調査があります。須田(2020 年)が日系と外資系の企業に郵送の質問紙で調べた調査では、日系は年功の要素を重く見て、外資系は成果と職務の要素を重く見る、という回答でした。これは会社の制度についての回答で、個人の年収を調べたものではありません。回答率は日系7.9%、外資系12.8%と低めです。日系の調査対象は連結従業員数500人以上の上場企業に限っていて、外資系の調査対象は、従業員の規模で見ると日系の10分の1です。

データで見る:2,500万円超の人数・年齢・業種

令和7年分の2,500万円超は196,243人です。前の年の令和6年分は174,387人だったので、1年で12.5%増えました。平均給与は令和6年分が40,948千円、令和7年分が42,594千円(約4,259万円)です。

令和7年分の2,500万円超のうち、男性は178,409人、女性は17,835人です。女性の割合は9.1%です。

業種ごとの数字は令和6年分の第8表を使います。業種は勤め先の業種で、外資系か日系かの区別はありません。業種の中で2,500万円超が占める割合は、第8表の14の業種の区分の中で金融・保険が最も高く0.748%、次が不動産・物品賃貸の0.646%でした(同 令和6年分 第8表から計算)。下の表は、そのうち8業種を挙げたものです。

業種(令和6年分 第8表) 2,500万円超(人) 業種の計(人) 業種の中の割合
金融業,保険業 9,348 1,249,405 0.748%
不動産業,物品賃貸業 8,856 1,371,222 0.646%
医療,福祉 41,232 7,767,056 0.531%
建設業 17,342 4,039,712 0.429%
情報通信業 7,695 2,033,561 0.378%
学術研究,専門・技術サービス業,教育,学習支援業 9,237 2,777,727 0.333%
製造業 29,826 9,031,535 0.330%
卸売業,小売業 26,349 8,383,371 0.314%

人数で見ると、令和6年分の2,500万円超の合計174,387人(第8表の合計の列)のうち、医療・福祉は41,232人で23.6%(41,232 ÷ 174,387)、製造は29,826人で17.1%(29,826 ÷ 174,387)、卸売・小売は26,349人で15.1%(26,349 ÷ 174,387)、金融・保険は9,348人で5.4%(9,348 ÷ 174,387)でした(同 令和6年分 第8表から計算)。金融・保険は割合が高いものの、人数では多くありません。

令和6年分の国税庁の表で、業種の中で給与2,500万円超が占める割合を8業種で比べた図で、外資系と日系の区別はない。
業種内の2,500万円超の割合

研究で分かっていること:外資系の賃金はなぜ高く見えるのか

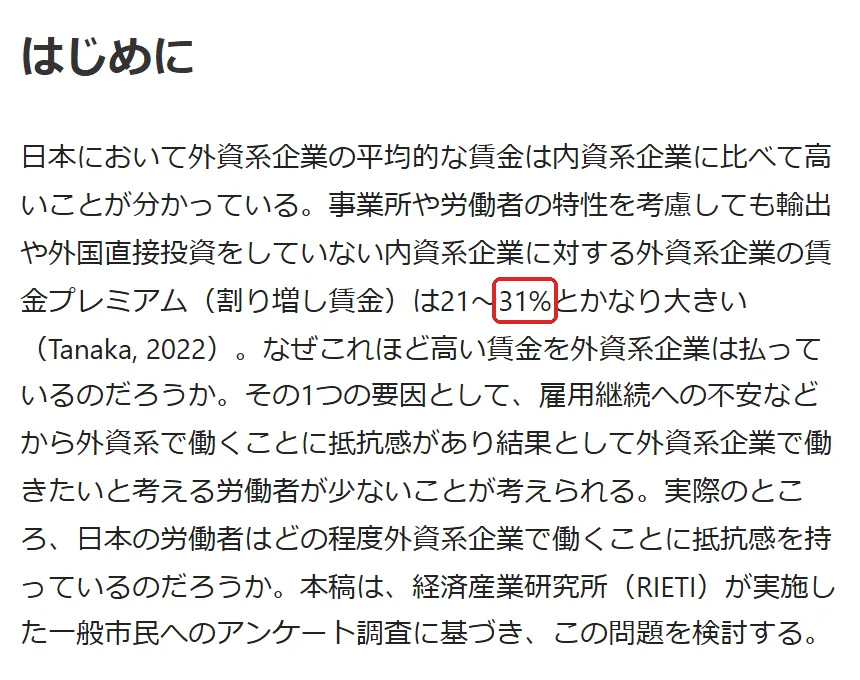
賃金プレミアムとは、同じような条件の人と比べたときの賃金の上乗せ分のことです。田中(2022 年)は、事業所と労働者をつないだデータ(linked employer–employee data)で調べました。元になった2015年の討議論文のサマリーによると、データは政府統計(賃金構造基本統計調査 2012年、経済センサス基礎調査 2009年、経済センサス活動調査 2012年)をつないだ、製造業の事業所と労働者のデータです。その結果、事業所や労働者の特性を考慮しても、外資系の賃金は、輸出も海外投資もしていない日本企業より21〜31%高いという関係がありました。

田中鮎夢・伊藤萬里・神事直人(2022)「あなたは何割年収が高ければ外資系企業で働きますか?」RIETI コラムの「はじめに」の切り抜き。31の所を赤い枠で囲んでいます。
出典: 田中鮎夢・伊藤萬里・神事直人(2022)「あなたは何割年収が高ければ外資系企業で働きますか?」RIETI コラム(2026-10-21 撮影)

同じ研究では、賃金の分布の上の層ほど、外資系の上乗せが大きい傾向がありました。女性は男性より上乗せがずっと大きい結果でした。2015年の討議論文の日本語サマリーは、これを「外資が高賃金労働者を自社内に引き留めるために大きな賃金上乗せを行っていることを示唆する」と書いています。示唆で、確かめられた結論ではありません。

2015年の討議論文のサマリーでは、対象は製造業で、金融やコンサルの数字ではありません。同じサマリーには「本研究が制御できていない観察できない労働者属性・事業所属性の結果、高賃金になっている可能性もある」とも書かれています。なお同じ著者のコラムでは、2015年の論文を引いて、外資の平均賃金は輸出も外国直接投資も行っていない日本企業より74.2%高いと書かれています(田中のコラム 第27回)。

Ono と Odaki(2004 年)は、1998年の日本の約5万の事業所と約100万人の労働者を調べました。人的資本と業種を考慮しても、外資系の事業所の賃金は高いという関係がありました。外資の出資比率が1ポイント上がると、賃金が0.3%高くなる関係でした。

この研究では、外資系では勤続年数が賃金に効く度合いが弱く、学歴や職務経験が効いていました。ただし1998年の古いデータです。この記事は2004年のNBERの会議に出された版を引いています(のちに International Journal of Human Resource Management 22(15)、2011年に載った版があります)。どちらの研究も観察研究なので、外資系に移ったから賃金が上がった、とまでは言えません。

長い期間で見ると、所得税の統計を使った観察研究では、日本の上位の賃金所得の割合は、2005年までの約30年間、比較的安定していました。また、査読なしのオンライン調査(2021年・3,377人)では、「3割以上年収が高ければ外資系企業で働く」が33%、「年収が高くても外資系企業で働きたくない」が29%でした。

自前の計算:公的な表で見た位置・所得税の3段・申し込む前の確認表

公的な表で見た位置の計算

条件: 1年を通じて勤めた給与所得者の中での位置です。外資系と日系の区別はありません。

見るもの 式 結果
2,500万円超の割合 196,243 ÷ 51,630,594 0.380%(約263人に1人)
2,000万円超の割合 (167,273 + 196,243)= 363,516 ÷ 51,630,594 0.704%
2,500万円超に占める女性 17,835 ÷ 196,243 9.1%
2,500万円超の平均給与 表の値 42,594千円 約4,259万円
前の年からの増え方 (196,243 − 174,387)÷ 174,387 +12.5%

3,000万円はこの表の区分の中では2,500万円超に入ります。2,500万円超の平均給与が約4,259万円なので、この区分には3,000万円よりずっと上の人も含まれています。

給与3,000万円の所得税を3段で計算

条件: 給与3,000万円だけの人です。社会保険料などほかの控除を0円と置いた、所得税だけの上限側の目安です。住民税・社会保険料・復興特別所得税は入れていません。

給与所得控除とは、給与等の収入金額から差し引いて給与所得の金額を出すための額のことで、給与が850万円を超えると上限の195万円になります。基礎控除とは、総所得金額などから差し引ける控除の1つで、金額は本人の合計所得金額に応じて決まり、合計所得が2,500万円を超えると0円になります。所得税の税率は、課税される所得が1,800万円を超え4,000万円以下の部分で40%です。

段階 式 結果
① 給与所得 3,000万円 − 195万円 2,805万円
② 基礎控除 合計所得が2,500万円超 0円
③ 所得税 2,805万円 × 40% − 279.6万円 842.4万円
給与3,000万円から給与所得2,805万円、基礎控除0円を経て、所得税だけの上限側の目安842.4万円になる3段の計算を示す図。
給与3,000万円の所得税

転職エージェントに申し込む前の確認表

有料職業紹介事業者とは、職業安定法 第30条第1項の許可を受けた者のことです。求職者から手数料を取ってはならない、というのが原則です。ただし、年収700万円を超える経営管理者・科学技術者・熟練技能者の職業では、求職者から手数料を取れる場合があります。

RSUとは、会社の株式を一定の条件のもとで後から受け取る仕組みです。外国の親会社のRSUで得た利益が給与所得にあたるとされた裁判例があります。これは地裁の1件の判断です。

確かめる点 線になる数字 根拠
求職者側の手数料があるかを書面で確かめる 年収700万円超の経営管理者などは例外になりえる 職業安定法 第32条の3・厚生労働省「第6 手数料」
確定申告が要るか 給与2,000万円超で要る 所得税法 第121条
基礎控除が残るか 合計所得2,500万円超で0円 国税庁 No.1199
どの税率の帯に入るか 1,800万円超4,000万円以下は40% 所得税法 第89条・国税庁 No.2260
RSUなど株式の報酬の扱い 給与所得とされた地裁の裁判例が1件 名古屋地裁 平成26年5月29日
手数料の例外、確定申告、基礎控除、税率の帯、RSUの扱いという申し込む前に確かめる5つの点を並べた図。
申し込む前の確認表

自分の給与で計算する表

使い方: 自分の給与の額を右の欄に入れて、上から順に確かめます。

段階 式・線 自分の数字
① 確定申告が要るか 給与が2,000万円を超えれば要る  
② 給与所得 給与 − 195万円(給与が850万円を超える時)  
③ 基礎控除 ②が2,500万円を超えれば0円  
④ 税率の帯 ②が1,800万円超4,000万円以下なら40%  
⑤ 所得税だけの目安 ② × 40% − 279.6万円  

式: 所得税だけの目安 =(給与 − 195万円)× 40% − 279.6万円。給与だけの人で、②が2,500万円を超え4,000万円以下、社会保険料などほかの控除を0円と置いた時の上限側の目安です。住民税・社会保険料・復興特別所得税は入れていません。

例: 給与3,000万円なら 3,000万円 − 195万円 = 2,805万円で、2,805万円 × 40% − 279.6万円 = 842.4万円です。

よくある質問

外資系で年収が高いのはどの業種?

国税庁の令和6年分 第8表で、業種の中で2,500万円超が占める割合は、金融・保険0.748%、不動産・物品賃貸0.646%、医療・福祉0.531%などでした。この表は勤め先の業種で分けたもので、外資系と日系の区別はありません。

外資系の転職エージェントの費用は誰が払う?

求職者から手数料を取ってはならない、というのが原則です。年収700万円を超える経営管理者・科学技術者・熟練技能者の職業では、求職者から取れる場合があります。申し込む前に、求職者側の手数料があるかを書面で確かめておきます。

40代や転職回数が多いと不利?

Ono と Odaki(2004 年)の研究では、外資系は勤続年数が賃金に効く度合いが弱く、学歴や職務経験が効くという関係でした。これは40代で移れるかを調べた研究ではなく、1998年のデータです。統計では、2,500万円超の平均年齢は56.2歳でした(国税庁 令和7年分 第3表・外資系と日系の区別なし)。

女性で2,500万円超の人はどのくらい?

令和7年分で17,835人、2,500万円超のうちの9.1%です。田中(2022 年)の研究では、外資系の賃金の上乗せは女性のほうが大きいという関係がありました。観察研究で、元になった2015年の版では製造業を調べています。

年収3,000万円の人数は統計で分かる?

国税庁の表では分かりません。表のいちばん上の区分は「2,500万円超」で、3,000万円以上だけの人数は出せません。

次に読む

このサイトで次に調べる候補: 外資系 年収 平均(外資系の年収の平均を公式の数字で確かめたい人向け)

出典

この記事の数字と事実の出どころは、下の一覧にまとめています。

  1. 国税庁『民間給与実態統計調査』令和7年分 第3表. https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2025/excel/2025_03.xlsx
  2. 国税庁『民間給与実態統計調査』令和6年分 第3表. https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2024/excel/R06_03.xlsx
  3. 国税庁『民間給与実態統計調査』令和6年分 第8表. https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2024/excel/R06_08.xlsx
  4. Tanaka, A.(2022)「Higher wages in exporters and multinational firms: evidence from linked employer–employee data」International Economics and Economic Policy 19(1), 51–78. https://doi.org/10.1007/s10368-021-00517-2
  5. 田中鮎夢. RIETI 連載 第27回. https://www.rieti.go.jp/users/tanaka-ayumu/serial/027.html
  6. 田中鮎夢・伊藤萬里・神事直人(2022)「あなたは何割年収が高ければ外資系企業で働きますか?」RIETI コラム. https://www.rieti.go.jp/jp/columns/a01_0705.html
  7. Ono, H. & Odaki, K.(2004)「Foreign Ownership and the Structure of Wages in Japan」NBER の会議に出された論文. https://users.nber.org/~confer/2004/jpmf04/ono.pdf
  8. 須田敏子(2020)「日系企業と外資系企業の比較から探る日本型人事管理の変化―特色間の補完性は維持されているか―」日本労務学会誌 20(2), 27-46. https://doi.org/10.24592/jshrm.20.2_27
  9. Moriguchi, C. & Saez, E.(2008)「The Evolution of Income Concentration in Japan, 1886-2005: Evidence from Income Tax Statistics」The Review of Economics and Statistics 90(4), 713-734. https://ideas.repec.org/a/tpr/restat/v90y2008i4p713-734.html
  10. 職業安定法 第32条の3. https://laws.e-gov.go.jp/api/1/articles;lawId=322AC0000000141;article=32_3
  11. 厚生労働省 資料「第6 手数料」. https://www.mhlw.go.jp/content/11650000/001497513.pdf
  12. 所得税法 第121条. https://laws.e-gov.go.jp/api/1/articles;lawId=340AC0000000033;article=121
  13. 名古屋地方裁判所 平成26年5月29日 判決. https://www.courts.go.jp/hanrei/84696/detail5/index.html
  14. 国税庁 タックスアンサー No.1410 給与所得控除. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
  15. 国税庁 タックスアンサー No.1199 基礎控除. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
  16. 国税庁 タックスアンサー No.2260 所得税の税率. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
  17. 所得税法 第89条. https://laws.e-gov.go.jp/api/1/articles;lawId=340AC0000000033;article=89
  18. 田中鮎夢(2015)RIETI ディスカッション・ペーパー 15-E-106 日本語のサマリー. https://www.rieti.go.jp/jp/publications/nts/15e106.html

この記事は、AI で下書きし、公式の資料と論文で確かめてから公開しています。

「ハイクラス・外資の転職ノート」の記事をすべて見る(3 本)→

スポンサーリンク